


アルファベット株価見通し:決算失望で10%急落、次の防衛線は年初来安値の270ドルが視野



AIポッドキャスト


アルファベットの2026会計年度第3四半期決算は売上高と利益が市場予想を下回り、株価は時間外取引で10%以上急落した。主因は巨額のAI設備投資によるフリーキャッシュフローの圧迫と、SpaceX投資に伴う82億ドルの含み損である。AI検索の収益化遅延による投資回収サイクルの長期化が懸念されている。テクニカル面では300ドルを割り込み、次の下値支持線である270ドルでの攻防戦に直面している。同水準まで下落すれば予想PERは17.5〜18.0倍へ低下し、割安感から強いサポートが期待される。

TradingKey - アルファベットの決算は予想を下回り株価が10%急落、270ドルのテクニカルサポートで攻防戦に直面
米東部時間10月28日、アルファベット(GOOG)が発表した2026会計年度第3四半期(Q3)決算は、売上高・利益ともに市場予想を大きく下回り、時間外取引で株価が10%以上急落、300ドルの節目を割り込んで288ドル付近の安値を付けました。
アルファベットの株価急落の根底にある主な要因は、事業成長の減速ではなく、巨額のAI関連設備投資(CapEx)がフリーキャッシュフローを圧迫していること、ならびに営業外の投資損失が1株当たり利益(EPS)をウォール街の予想より大幅に押し下げたことにあります。そのうち、SpaceXへの投資に関する82億ドルの含み損が、当四半期のEPSを直接的に押し下げました。主要な業績数値は以下の通りです。
財務指標 | 2026会計年度第3四半期実績 | ウォール街予想 |
売上高 | 1,276億ドル | 1,278億ドル |
1株当たり利益(EPS) | 2.12ドル | 3.02ドル |
四半期設備投資(CapEx) | 514億ドル | 420億ドル |
経営陣は決算説明会において、AI検索機能によって検索クエリ数が過去5年間の最高水準に達したものの、現在の広告収益化率は従来の検索ページよりも一時的に低い水準にとどまっていることを認めました。これは、アルファベットの異例なほど高いAI設備投資に見合うリターンが得られていないことを意味し、AIへの投資回収(ROI)サイクルの長期化に対する投資家の不安を深めています。
現在、アルファベットの株価は最近の揉み合い域であった300ドルを割り込み、テクニカル面で典型的な下抜けパターンを示しています。次の防衛線は、今年3月に付けた年初来安値の270ドルとなります。この水準は、2026年年初に大規模な資産配分を実施したウォール街のアクティブファンドの取得コスト水準が集中的に存在する領域であり、バリュー指向の買いによる強いサポートが期待されます。
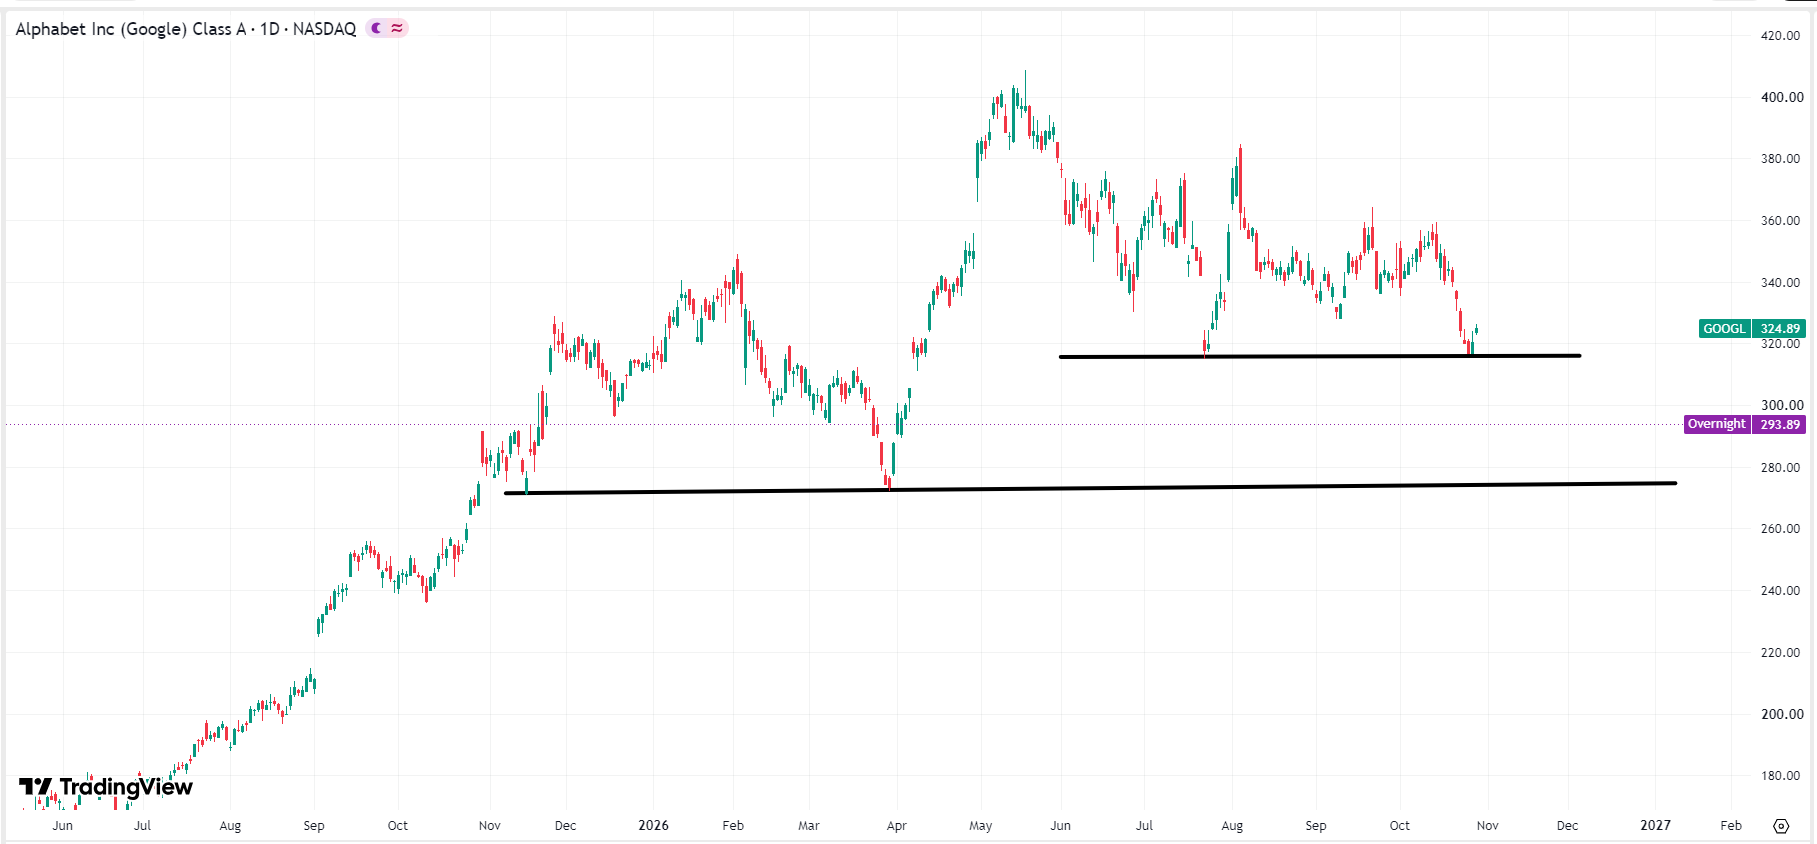 アルファベット株価チャート、出所:TradingView
バリュエーションの観点から見ると、アルファベットの株価が270ドルまで下落した場合、予想PERは約17.5倍〜18.0倍まで低下し、他の大手ハイテク企業と比較して非常に魅力的な割安感が生じるため、この水準を割り込む可能性は低いと考えられます。参考までに、マイクロソフト(MSFT)の予想PERは約28倍、アップル(AAPL)は約30倍となっています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。