


TradingKey デイリーマーケットブリーフ:米非農業部門雇用者数が予想を大幅超過、FRB利上げ観測が過熱、マイクロンは逆行高で6%急騰、サンディスクは10%超急騰



AIポッドキャスト


米8月の非農業部門雇用者数が市場予想を大きく上回ったことで、FRBの9月追加利上げ観測が強まり、米株式市場は主要3指数が揃って下落した。米長期金利と米ドルが上昇し、金やビットコインなどの金利敏感資産が重石となる一方、半導体関連株は逆行高となった。コモディティ市場では、米イラン間の軍事衝突を背景に原油価格が堅調を維持した。今後はCPIやPPIなどインフレ指標の発表が市場の動向を左右する重要な要因となる。
市場動向の追跡
TradingKey - 米東部時間9月4日、米株式市場の主要3指数は揃って安値で取引を終えた。米8月の非農業部門雇用者数(NFP)データが市場予想を大幅に上回ったことで、投資家の間では米連邦準備理事会(FRB)が9月に追加利上げに踏み切るとの観測が強まった。米長期金利と米ドルがともに上昇し、米株式市場全体のリスクトレードを圧迫した。一方、半導体関連株は市場の反落傾向に逆行して上昇し、Nasdaq総合指数の下落幅は比較的小幅にとどまった。なお、月曜日の米株式市場はレイバーデー(労働感謝の日)のため休場となり、投資家の関心は今週発表される米国のCPI(消費者物価指数)やPPI(生産者物価指数)といったインフレ指標へと移ることになる。
終値では、ダウ工業株30種平均が0.51%安の53,419.33ポイント、S&P 500指数が0.38%安の7,718.60ポイント、Nasdaq総合指数が0.29%安の26,506.99ポイントとなった。
セクターおよび個別銘柄では、値動きの明暗が大きく分かれた。ルルレモン(LULU)は、通期の売上高および利益の見通し(ガイダンス)を引き下げたことで業績回復の道のりに対する懸念が高まり、17.38%急落した。アドビ(ADBE)は、長年CEOを務めたシャンタヌ・ナラヤン氏の後任としてアニール・チャクラヴァシー氏が就任すると発表したことを受け、6.73%下落した。半導体株は市場における数少ない明るい材料となり、セクター全体で3.37%上昇した。AMD(AMD)は4.69%高、マイクロン(MU)は6.1%急伸、サンディスク(SNDK)は10%超急騰した。
コモディティ市場では、原油価格の上昇傾向が続いた。北海ブレント原油(UKOIL)はわずかに反落して95.84ドルで引け、WTI原油(USOIL)は0.47%安の91.23ドルで取引を終えた。週間では、ブレント原油が累計で8.56%上昇し、WTI原油は約10%上昇した。米イラン間の軍事衝突の再燃やホルムズ海峡での継続的な運航混乱が、引き続き国際原油価格の下支えとなった。
貴金属市場では、金(XAUUSD)が顕著に下落した。スポット金価格は0.94%安の4,431ドルとなったが、日中取引では一時2%超下落して4,365ドル付近まで押し込まれる場面もあった。堅調な非農業部門雇用者数データを受けて米ドルと米債利回りが上昇するとともに、FRBによる9月の追加利上げ観測が高まったことが、金相場の主な重石となった。
暗号資産市場では、ビットコイン(BTCUSD)が80,000ドルの節目を試した後に反落した。非農業部門雇用者数データの発表前、ビットコインは一時81,000ドルを超えて上伸していたが、発表後は急速に80,000ドルを割り込み、日中安値となる78,600ドル付近まで下落したのち、79,000ドル前後でもみ合う展開となった。堅調な雇用統計に伴う利上げ観測の高まりが、金などの金利敏感資産と同様にビットコインの重石となった。
マーケットニュース
米8月非農業部門雇用者数は16万2000人増、市場予想の約3倍米労働省が発表したデータによると、8月の非農業部門雇用者数は市場予想の5万6000人を大幅に上回る16万2000人増となり、失業率は4.1%で横ばいでした。また、6月と7月の雇用者数は合計で5万5000人上方修正されました。堅調な雇用統計は米国の労働市場が引き続き底堅いことを示しており、インフレ率が高水準にとどまる中、米連邦準備理事会(FRB)の政策運営にさらなる余裕をもたらしています。統計発表後、市場では9月のFOMCで25ベーシスポイント(bp)の利上げが行われるとの見方が急速に強まりました。
FRBの9月利上げ観測が再燃、今週発表のCPIが次の重要指標に雇用統計の発表を受け、金利先物市場では9月に25ベーシスポイント(bp)の利上げが行われる確率が統計発表前の約55%から一時約65%に上昇しました。これに先立ち、FRBのウォラー理事がハト派的な発言を行ったことで利上げ期待は沈静化していましたが、強い雇用指標によって再びタカ派的な政策見通しが強まりました。今週は米国のCPI(消費者物価指数)とPPI(生産者物価指数)が発表される予定であり、9月15〜16日のFOMC(米連邦公開市場委員会)を前に、インフレ動向が金利見通しを決定づける最も重要な要素の一つとなりそうです。
米イランの応酬拡大でホルムズ海峡情勢が週末に再び悪化最新データによると、過去10日間にホルムズ海峡を通過した商船は1日平均わずか約10隻にとどまり、5月以来の低水準に落ち込みました。米中央軍は土曜日、米軍艦に対するイスラム革命防衛隊の先制攻撃への対抗措置として、イランのタンカー3隻を攻撃したと発表しました。その後、イランも米国関連の船舶を含む複数のタンカーに対して攻撃を開始しました。海上での衝突激化により、新週を迎える中東のエネルギー輸送リスクは依然として高い水準にあります。
OPECプラス、10月の原油生産方針を維持OPECプラスは日曜日、10月の既存の原油生産方針を据え置くことを決定しました。米イランの衝突が中東のエネルギー輸送に影響を及ぼし続ける中、一部の加盟国の実際の生産量は目標水準を大幅に下回ったままであり、市場は現在、ホルムズ海峡における海上輸送の回復ペースと加盟国の真の供給能力をより注視しています。次回のOPECプラス主要加盟国会合は10月4日に予定されています。
米規制当局、テスラの自動運転ロボタクシー「Cybercab」を調査米国運輸省道路交通安全局(NHTSA)は、テスラ(TSLA)の「Cybercab」に対する調査を開始したと発表しました。同社が同車両の安全性に関する自己認証を適切に完了していたかどうかに焦点が当てられています。Cybercabはテスラのロボタクシー戦略における極めて重要な柱であり、規制当局による調査は、同社の自動運転の商業化プロセスが依然として政策面や安全審査面でのリスクを抱えていることを意味します。
アンスロピックのIPO時期が10月中旬に延期か、企業価値は最大2兆ドルの可能性も関係者によると、アンスロピックはIPO(新規株式公開)ロードショーの開始時期を10月中旬へと延期する見込みであり、目論見書は9月下旬に公開される可能性があります。IPO時の想定企業価値は最大2兆ドルに達する可能性があり、同時に約150億ドルのリボルビング信用枠の最終調整も進めています。現在、世界で最も注目されている生成AI企業の一社として、同社の上場手続きは、AI関連の高バリュエーションに対する株式市場の需要を試す大きなイベントとなります。
AI著作権摩擦がさらに拡大、米新聞2社がOpenAIとマイクロソフトを提訴『シアトル・タイムズ』と『ニュースデイ』は、AIシステムの機械学習用にニュース記事を無断複製したとして、米連邦裁判所にOpenAIとマイクロソフト(MSFT)を提訴しました。米政府がこれまでAI学習に有利な著作権ルールの策定を推進してきたこともあり、テック企業とコンテンツ権利者との法的対立は一層激化しています。
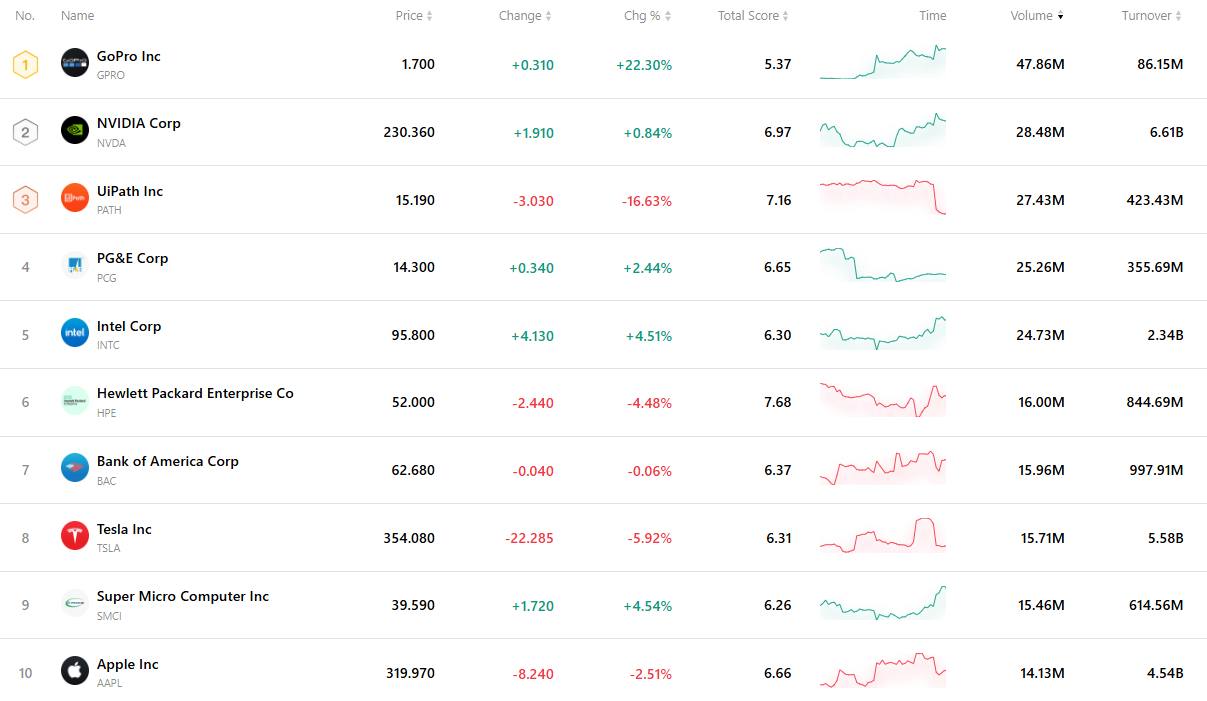
出来高上位10銘柄
以下の表は、直近の市場で最も活発に取引された10銘柄をまとめたものです。膨大な取引高と高い流動性に支えられたこれらの資産は、世界市場の動向を追跡する上で重要な指標となっています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。











コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。