


マーベル決算プレビュー:ウォール街の最高目標株価が400ドルに達するなか、グーグルの1000億ドル契約に注目



AIポッドキャスト


マーベル・テクノロジーは2027会計年度第2四半期決算を控え、売上高27億ドル、非GAAP EPS93セントの会社ガイダンス及び市場コンセンサスに対し、達成の可能性が極めて高い。データセンター事業が売上高の76%を占め、グーグルとの1,000億ドル規模のカスタムAIチップ協定が最大の焦点となっている。ウォール街のレーティングは強気買いが優勢で、目標株価は最高400ドルに引き上げられた。一方、競合との激しい競争や高いバリュエーションによる希薄化リスクを懸念する中立的な見方も存在し、今後の収益化の道筋が株価の動向を左右する。
ウォール街の業績予想、企業のガイダンスとほぼ一致
同社は以前、第2四半期ガイダンスとして売上高27億ドル(+/- 5%)、非GAAPの1株当たり利益(EPS)93セント(+/- 5%)を示していました。ウォール街のコンセンサス予想は同社のガイダンスとほぼ一致しており、売上高は前年同期比35.2%増の27億1,000万ドル、1株当たり利益は前年同期比39%増の93セントと見込まれています。
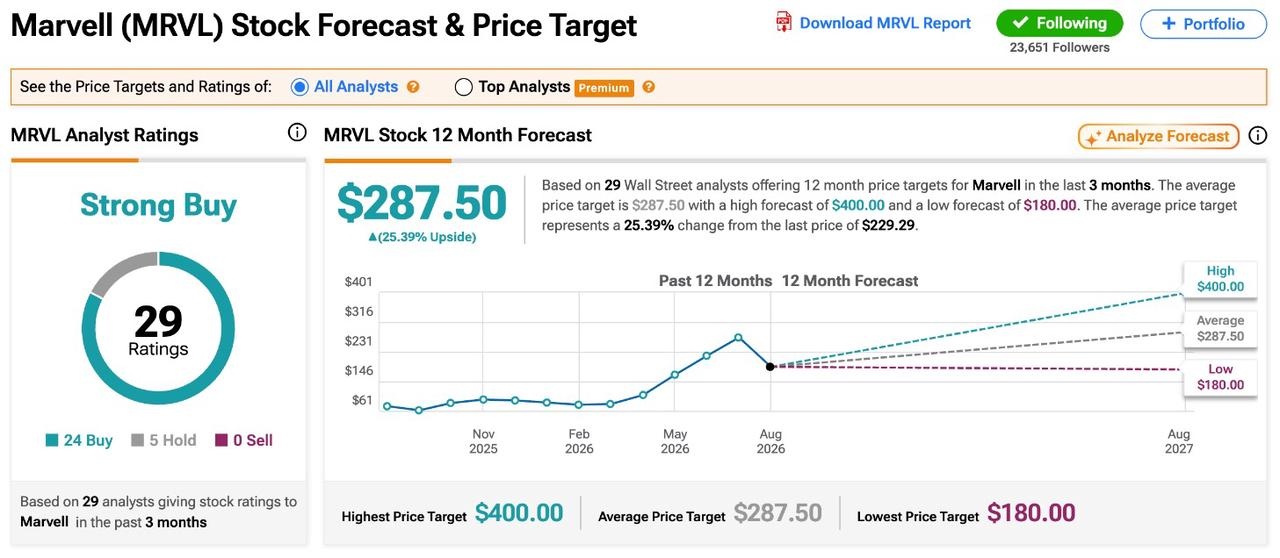
決算予想にとどまらず、マーベル株に対するウォール街のレーティングも楽観的な見方が優勢です。TipRanksのデータによると、「買い」24件、「中立」5件に基づくコンセンサス・レーティングは「Strong Buy(強気買い)」となっています。
[出所:TipRanks]
第1四半期決算レビュー
2027年度第1四半期の売上高は、会社予想の中央値を1,800万ドル上回る24億1,800万ドルとなりました。Non-GAAP 1株当たり利益(EPS)は0.80ドルと、市場予想の0.79ドルを上回り、Non-GAAP純利益は7億1,800万ドルに達しました。営業キャッシュフローは過去最高の6億3,880万ドルを記録しました。
また、当四半期中に同社はCelestial AIおよびXConn Technologiesの買収を完了しました。XConnはPCIeおよびCXLスイッチングソリューションを専門としており、2028年度には約1億ドルの売上高寄与が見込まれています。
データセンターとグーグルとの提携が主な注目点
データセンター事業は現在、同社の売上高の約76%を占めており、経営陣は以前、同セグメントの通期増収率を約50%と予想していました。これを推進力として、同社は2027年度の全体売上高見通しを前年比約40%増の約115億ドルに引き上げ、2028年度の売上高目標を165億ドルに設定しました。
8月19日、マーベルとグーグルはパートナーシップの拡大を発表し、AI推論アクセラレータなどのデータセンター向けチップ製品を対象としたカスタムAIチップの合意に達しました。
この合意の一環として、グーグルは行使価格206.58ドルでマーベルの発行済株式総数の最大7%(約5,897万株)を取得できるワラント(新株予約権)を受け取ります。2033年度までにグーグルの累計購入額が1,200億ドルに達した場合、このワラントの権利は完全に確定します。
特に、グーグルがワラントを完全に行使した場合、約7%の株式希薄化が生じることになり、既存株主の持分に対して無視できない影響を与えることになります。
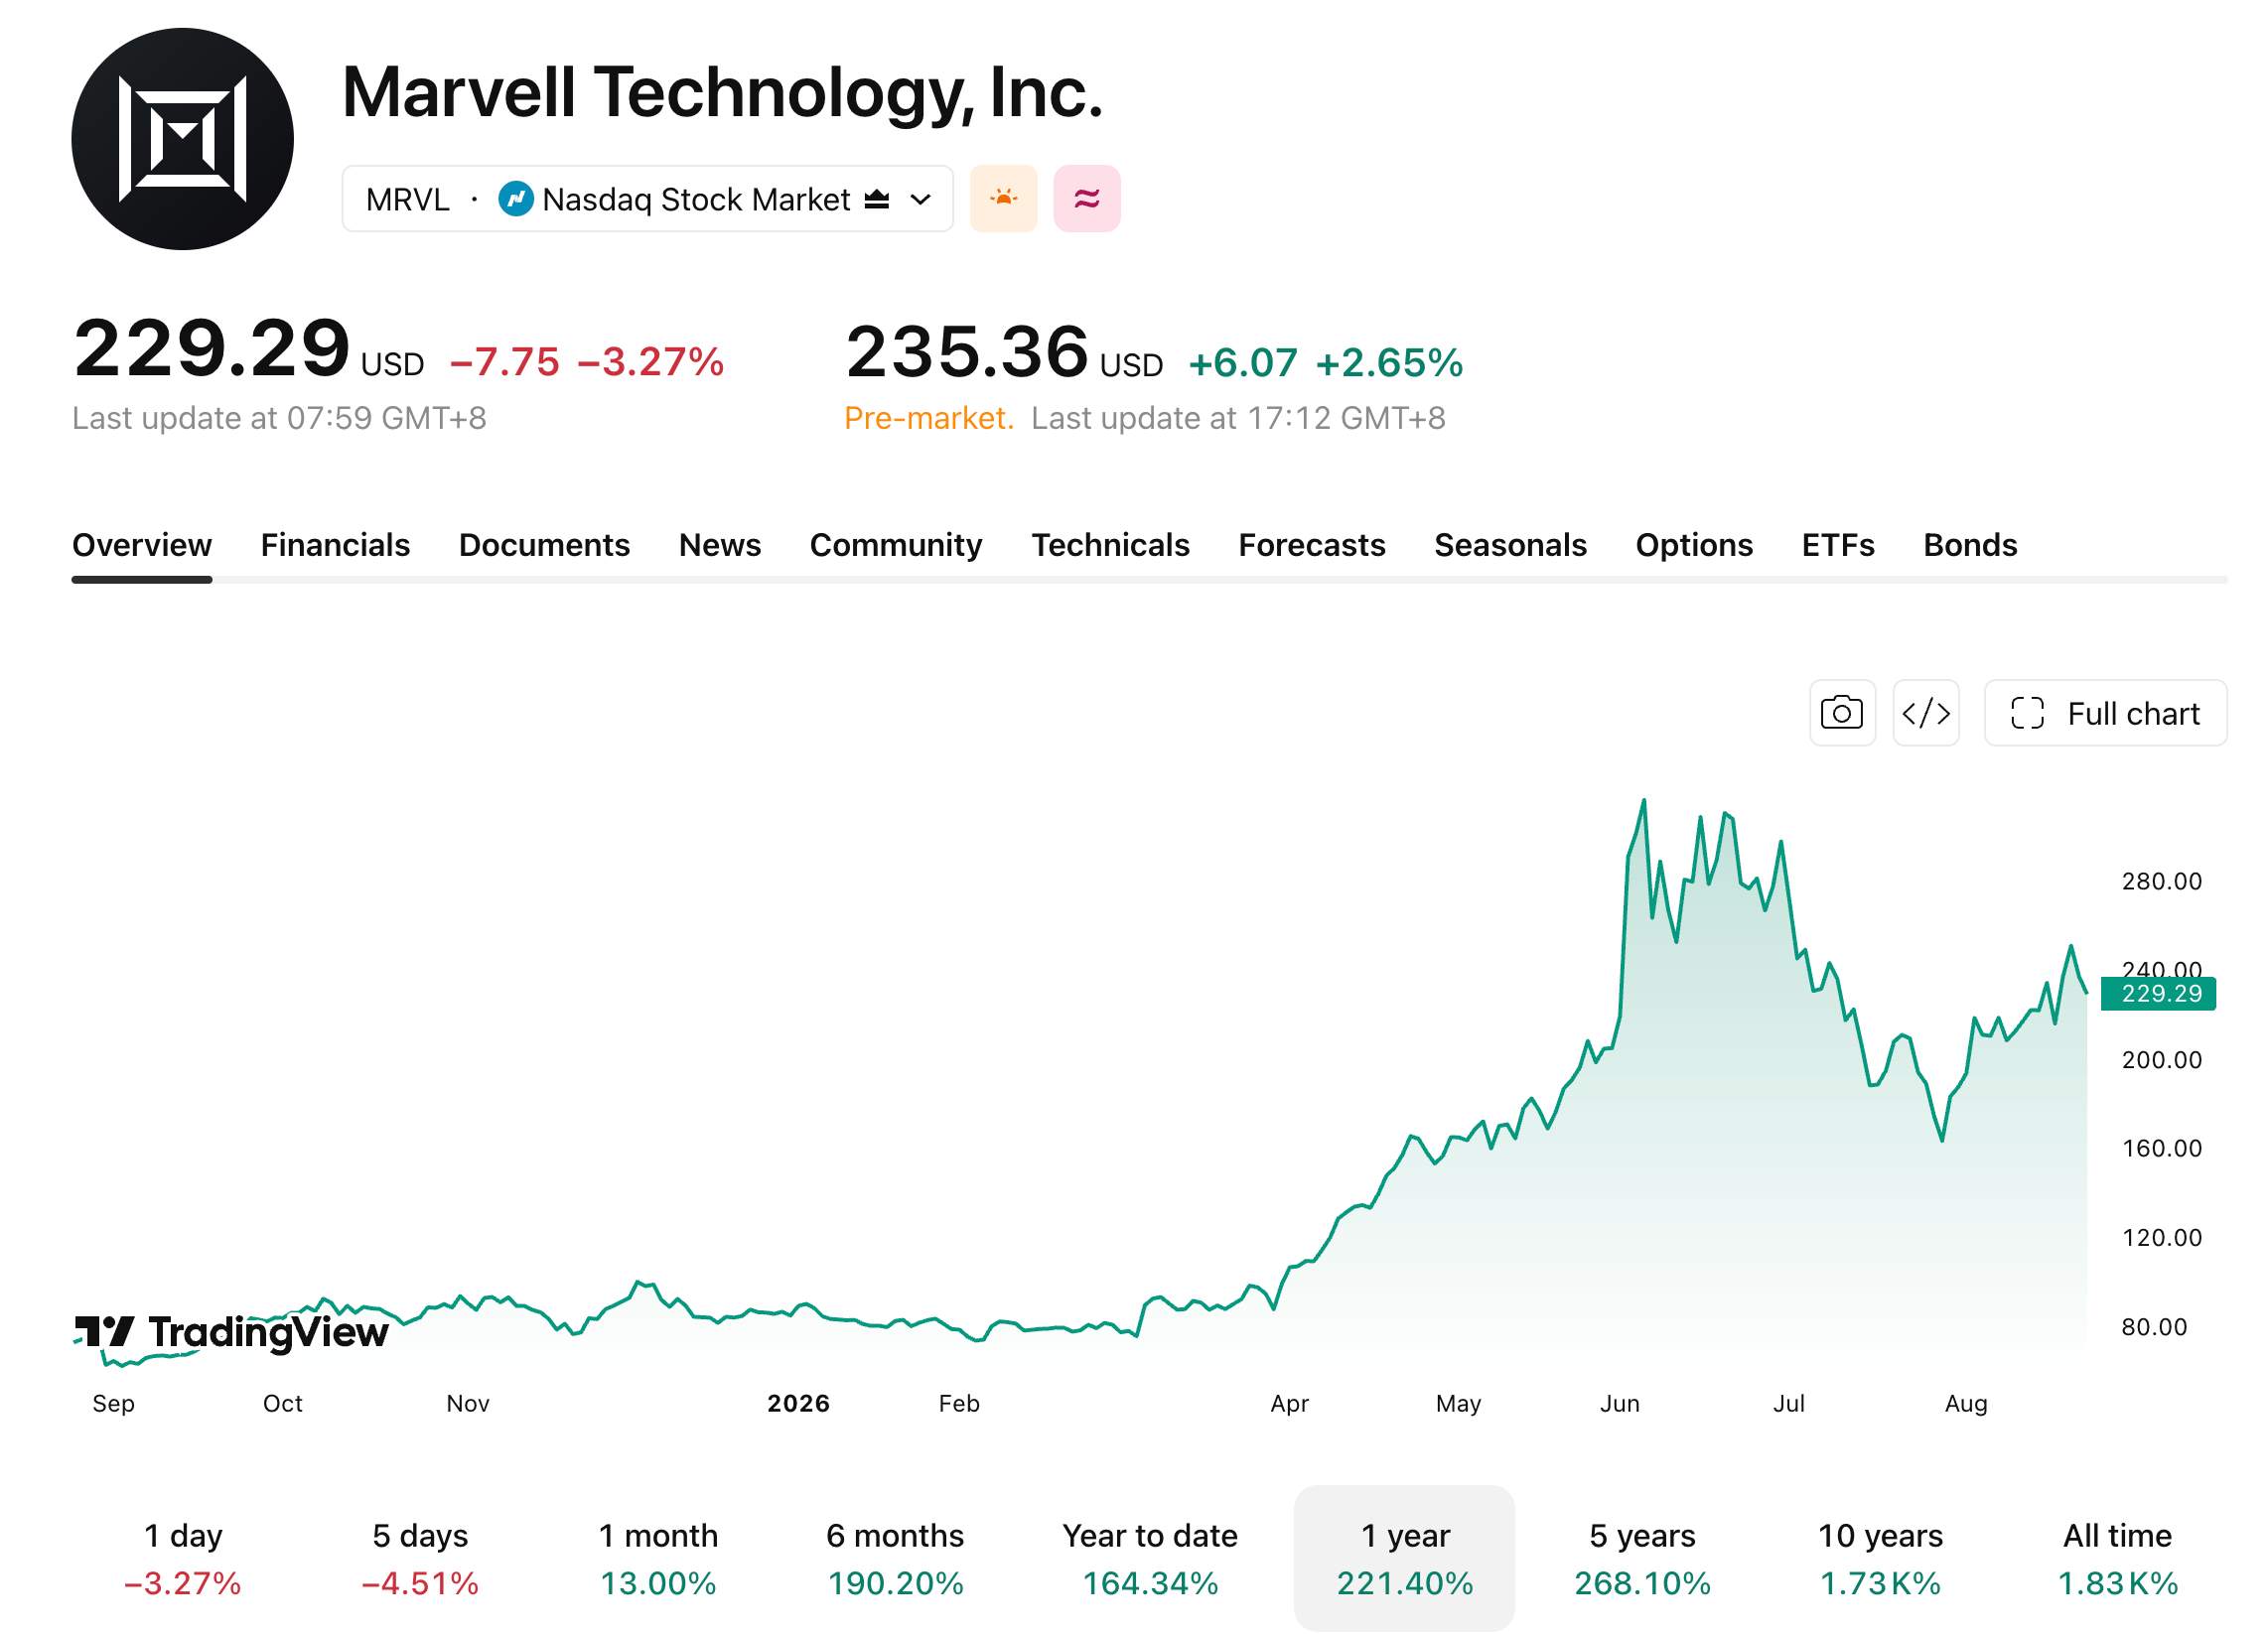
発表を受けて株価は一時252ドルまで急騰したものの、その後2営業日連続で反落し、8月21日には約5.6%安の237.04ドル、8月24日にはさらに3.27%下落して約229.29ドルとなりました。
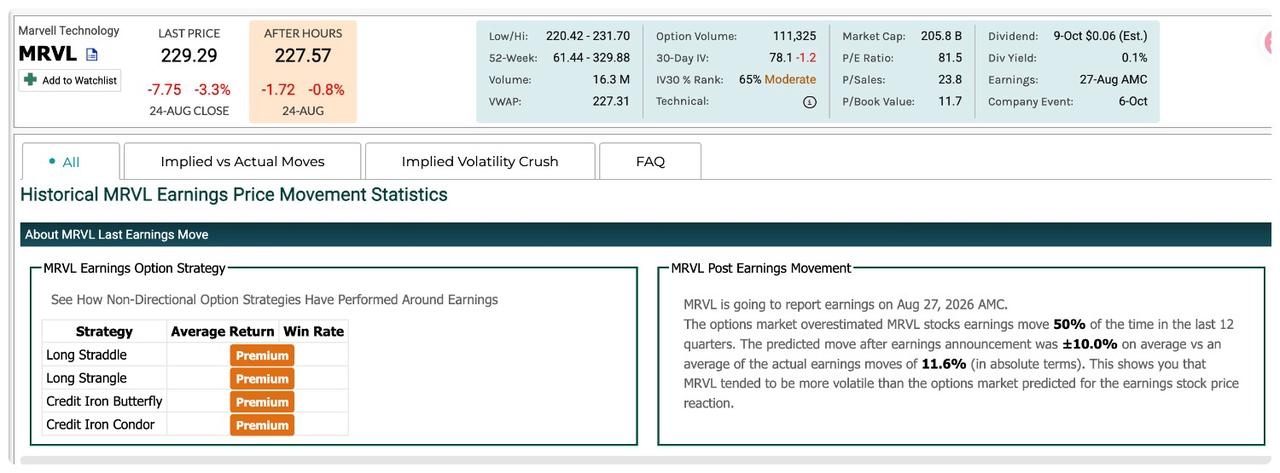
オプション市場のデータによると、投資家は決算発表後の株価が上下に約10%変動すると予想していることが示されています。
[出所:marketchameleon]
ウォール街の目標株価が大幅引き上げ、最高400ドルに到達
決算発表を前に、複数の機関が目標株価を引き上げました。ウェルズ・ファーゴは投資判断「オーバーウェイト」を維持しつつ、目標株価を240ドルから310ドルに引き上げ、ロス・キャピタルは目標株価を275ドルから350ドルに引き上げました。
さらに、キーバンクのアナリスト、ジョン・ビン氏は、グーグルのカスタムチップ受注が収益に寄与し始めたことや、アマゾン(AMZN)のAWS向け次世代AIチップが量産体制に入ることによる成長期待が同社のデータセンター事業に持続的な恩恵をもたらすと指摘し、マーベルの目標株価を385ドルからウォール街最高値となる400ドルに引き上げ、投資判断「オーバーウェイト」を維持しました。
しかし、弱気な見方も存在します。ゴールドマン・サックス(GS)は、データセンター事業の堅調な成長が後押しとなるものの、投資判断「中立」を維持し、目標株価については従来の最安水準である180ドルから195ドルへの僅かな上方修正にとどめました。
ゴールドマン・サックスは、カスタムAIチップ市場におけるマーベルのシェア拡大の余地は、ブロードコム(AVGO)のような大手との激しい競争により限定的であると考えています。さらに、これまでの急激な株価上昇によってグーグルとの提携による予想成長率はすでに織り込まれており、現在のバリュエーションには大きな圧力がかかっているため、さらなる株価上昇に対するリスク・リターン比は投資家にとって魅力的ではないとしています。
要約
マーベルが当四半期の売上高ガイダンスである27億ドルを達成、あるいはわずかに上回る可能性は極めて高いが、株価が再び上昇モメンタムを取り戻せるかどうかは、グーグルとの提携による収益化への道筋が明確になるかにかかっている。
決算発表や電話会見でグーグルとの合意に対する市場の懸念が払拭され、8月26日に予定されているエヌビディアの決算がセクター全体の投資家心理を押し上げれば、マーベルの株価は機関投資家が引き上げた目標株価レンジに近づくと予想される。しかし、これらの条件のいずれかが期待に届かなければ、利益確定売りの圧力がさらに強まり、株価が反落する可能性がある。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。