


銅価格見通し:銅価格が過去最高値に接近、チリの鉱山ストライキで供給打撃、15,000ドル突破なるか?



AIポッドキャスト


米東部時間10月9日、銅価格は前日比1.64%高の1万4,537ドルで引け、週間でも2.08%高と反発した。チリの鉱山での供給中断懸念、中国の輸入需要回復(洋山銅プレミアムが4年ぶり高水準)、LME在庫の減少が価格を支える一方、米ドル高と高金利が上値を抑える要因となっている。テクニカル面では中長期的な強気トレンドが維持されており、短期レジスタンスである1万5,000ドルの節目突破が注目される。下値支持線は1万4,400ドルおよび1万4,290〜1万4,300ドルに位置している。
TradingKey - 米東部時間10月9日(金)現在、銅価格(COPPER)は大幅に反発し、前日比1.64%高の1万4,537ドルで取引を終え、週間では2.08%高となり前週の下落トレンドから反転した。国際銅価格は最近再び堅調に推移しており、主にチリの銅鉱山における供給中断リスク、中国の輸入需要の回復、取引所在庫の減少といった要因に支えられている。しかし、米ドル動向や米金利の見通しが、短期的には引き続き銅価格の上値を抑える要因となる可能性がある。
中国の輸入需要が回復する中、チリ銅鉱山ストライキで供給懸念が高まる
最近の国際銅価格の上昇を牽引している主な要因は、世界の主要銅鉱山における供給の不確実性である。
チリの鉱業大手アントファガスタのセンティネラ銅鉱山の労働組合がストライキに突入した。同組合は、労使交渉が進展しない場合、11月以降ストライキが銅生産量に及ぼす影響がより顕著になる可能性があると述べた。一方、世界最大の銅鉱山であるエスコンディーダも労使交渉の圧力に直面しており、銅精鉱の供給に対する市場の懸念が一段と高まっている。
在庫の減少も銅価格の下支えとなっている。最新データによると、LME登録倉庫の銅在庫は23万3,025トンと6週間ぶりの低水準に減少しており、1日の純流出量は2,200トンとなった。潜在的な輸入関税をヘッジするために以前大量の銅が米国へ出荷されたため、米COMEXの銅在庫は過去最高の71万1,609トンに達し、世界的な銅在庫の偏在が浮き彫りとなった。
需要面では、中国の国慶節連休明けに輸入銅の調達活動が回復した。中国の銅輸入需要の主要指標である洋山銅プレミアムは1トン当たり135ドルと4年ぶりの高水準に上昇し、中国の買い手による海外産銅の買い付け意欲の改善を示している。
しかし、上海期貨取引所の銅在庫は5万8,744トンに増加し、9月末から2万トン増加した。これは、国内供給のひっ迫度が今後の在庫変化とともに引き続き評価される必要があることを示唆している。
マクロ面では、軟調な米非農業部門雇用者数データを受けて、米連邦準備理事会(FRB)による10月の追加利上げに対する市場の予想が後退した。しかし、米ドルと米国債利回りは比較的高水準にとどまっており、ドル建ての銅価格の一定の重荷となる可能性がある。
銅価格のテクニカル分析
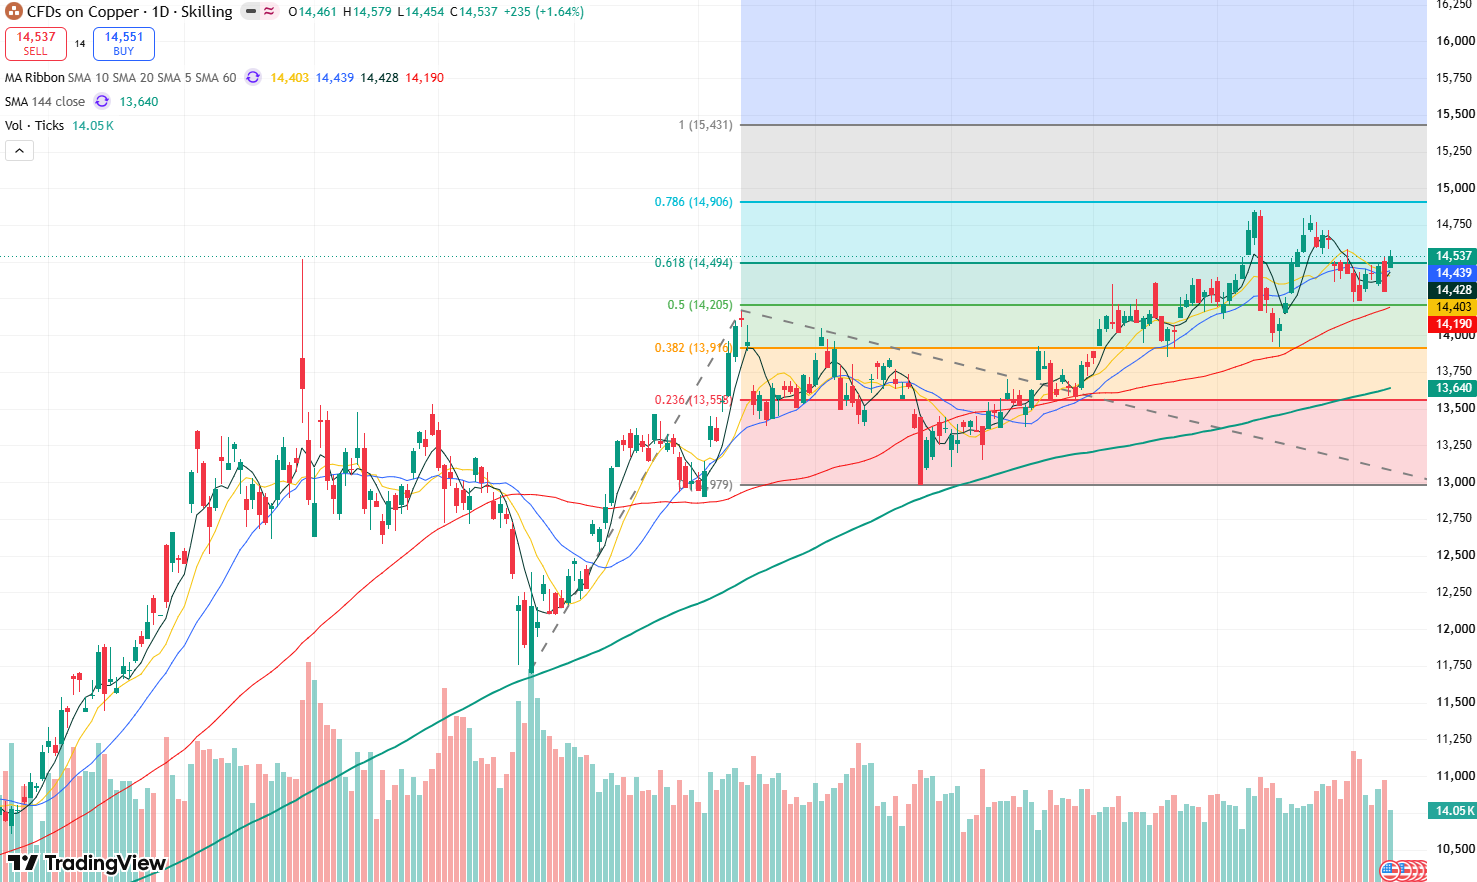
銅価格の日足チャート、出所:TradingView
日足チャートを見ると、銅価格は直近で1万4,900ドルのレジスタンスラインを2回続けてテストしたものの突破には至らず、1万4,900ドル〜1万5,000ドルのレンジが短期的な重要レジスタンスゾーンとなっていることを示しています。しかし、反落時には1万4,200ドル付近でサポートされて反発し、現在は1万4,500ドル台を回復しており、短期的な値動きには改善が見られます。
現在、銅の全体的なトレンドは高値と安値をともに切り上げる構造を示しており、全体のトレンドが明確に強気を維持していることを物語っています。また、60日および144日移動平均線は強気の配列を維持しており、中長期的な上昇トレンドの堅調な持続性を改めて裏付けています。主な上値目標は1万5,000ドルの節目に設定されています。
下値に関しては、最初のサポートが1万4,400ドルと見られ、その先のサポートエリアは1万4,290ドル〜1万4,300ドルに位置しています。1万4,300ドルを再び下回ると、現在の反発モメンタムの弱まりを示唆する可能性があり、次のサポートは1万4,000ドル付近を指し示しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。