


ナイキ株が12年ぶりの安値を記録した理由、2021年の最高値から78%下落



AIポッドキャスト


ナイキは、競合オンの弱気な業績や、中国市場での大幅な売上減、DTC戦略の苦戦などにより、約12年ぶりの安値となる39.09ドルまで急落し、上場以来の長期的な低迷に直面している。月足チャートでは明確な下降トレンドを形成しており、RSIは売られすぎ圏内にあるものの本格的な底打ちの確認には至っていない。当面は38〜39ドルのサポート水準が維持されるかが焦点であり、持続的な回復には主要な移動平均線やレジスタンス帯の上抜けが不可欠である。

TradingKey - ナイキ(NKE)は、かつて「Just Do It」やエア ジョーダン シリーズで世界市場を席巻したが、現在は株式上場以来めったに見られない長期的な低迷に直面している。
8月17日のナイキの株価は、日中に38.86ドルをつけて約12年ぶりの安値を更新した後、前日比約4%安の39.09ドルで取引を終えた。2021年11月に記録した最高値177.51ドルと比較すると、累積下落率は約78%に達しており、過去1年間でその価値はほぼ半減した。
この下落は競合他社であるオン・ホールディング(ONON)の弱気な業績や見通し(ガイダンス)の影響を受けたものの、より根本的な原因は依然としてナイキ自身が抱える未解決の事業課題にある。中国市場での伸び悩み、消費者の嗜好の変化、期待を下回ったD2C(直販)戦略、そしてシェアを拡大し続ける新興スポーツウェアブランドの台頭により、ナイキの回復への道のりは市場が当初予想していたよりも長期化している。
競合他社の業績減速を受け業界の懸念が急速に拡大
ナイキの株価が40ドルを割り込む直接のきっかけとなったのは、スイスのスポーツウェアブランド、オン・ホールディング(On Holding)の決算発表でした。同社の第2四半期売上高は10億7600万ドルと、市場予想の11億1000万ドルに届かず、2026年通期の売上高見通し(ガイダンス)も約43億9000万〜45億ドルにとどまり、投資家に十分な安心感を与えるには至りませんでした。
オンの1株当たり利益(EPS)は市場予想を上回ったものの、市場の関心は売上高成長率や今後の業績見通しに集中しました。近年プレミアムランニングシューズ市場で急成長を遂げてきたオンの慎重な見通しは、消費支出の抑制姿勢が強まる中、勢いのある新興ブランドでさえ需要減速の圧力を受け始めているというネガティブなシグナルとなりました。
これがさらに、スポーツシューズおよび高級スポーツウェア業界全体に対する投資家の評価見直しにつながりました。拡大局面にあるオンと比較して、ナイキ自身はブランドの高齢化、在庫調整、販売チャネルの再編といった課題に直面しており、市場は同社の収益回復力に対して一段と慎重な見方を強めています。
ナイキの中国売上高が減少、DTC戦略の苦戦が続く
中華圏は依然としてナイキにとって最も厳しい市場である。2026年度、同社は同地域で前年比11%減となる58億5000万ドルの売上高を計上した。為替変動の影響を除いたベースでは13%の減少となった。内訳をみると、DTC(消費者向け直接販売)のデジタル売上高が29%減、フットウェアの売上高が14%減となったほか、中華圏における営業利益も20%減の12億8000万ドルに落ち込んだ。
これらの数値は、ナイキが中国で単なる短期的な消費低迷以上の問題に直面していることを示している。安踏(アンタ)や李寧(リーニン)といった地元のスポーツウェアブランドは、より柔軟な商品戦略、迅速な開発サイクル、現地消費者への深い理解を生かし、国際的なブランドとの差を着実に縮めている。かつてナイキが有していたプレミアムブランドとしての威光やチャネル上の優位性は、徐々に削ぎ落とされつつある。
一方、高水準の在庫もナイキの調整の余地を制限している。旧商品の在庫処分のために割引や販促活動を強化せざるを得ず、これは利益率を圧迫するだけでなく、同社が長年培ってきたプレミアムな価格設定力を損なう恐れもある。競争激化と需要の多様化という二重の圧力の下、中国事業の回復ペースは投資家の予想よりも明らかに遅れている。
さらに、ナイキは近年DTC(消費者向け直接販売)モデルを積極的に推進し、直営店やアプリ、オンラインマーケットプレイスを通じて利益率の向上と消費者との関係強化を目指してきたが、実際の成果は芳しくない。
2026年度、ナイキの直売売上高は前年比で減少し、特にナイキブランドのオンライン売上高が約12%減少するなどデジタル事業の弱さが目立った。一方で、卸売事業はむしろ成長した。これは、過去に同社が大々的に推し進めてきた販売チャネルの改革が、期待された成長モメンタムをまだ生み出せていないことを意味している。
ナイキ株テクニカル分析:NKE株は反発するか?
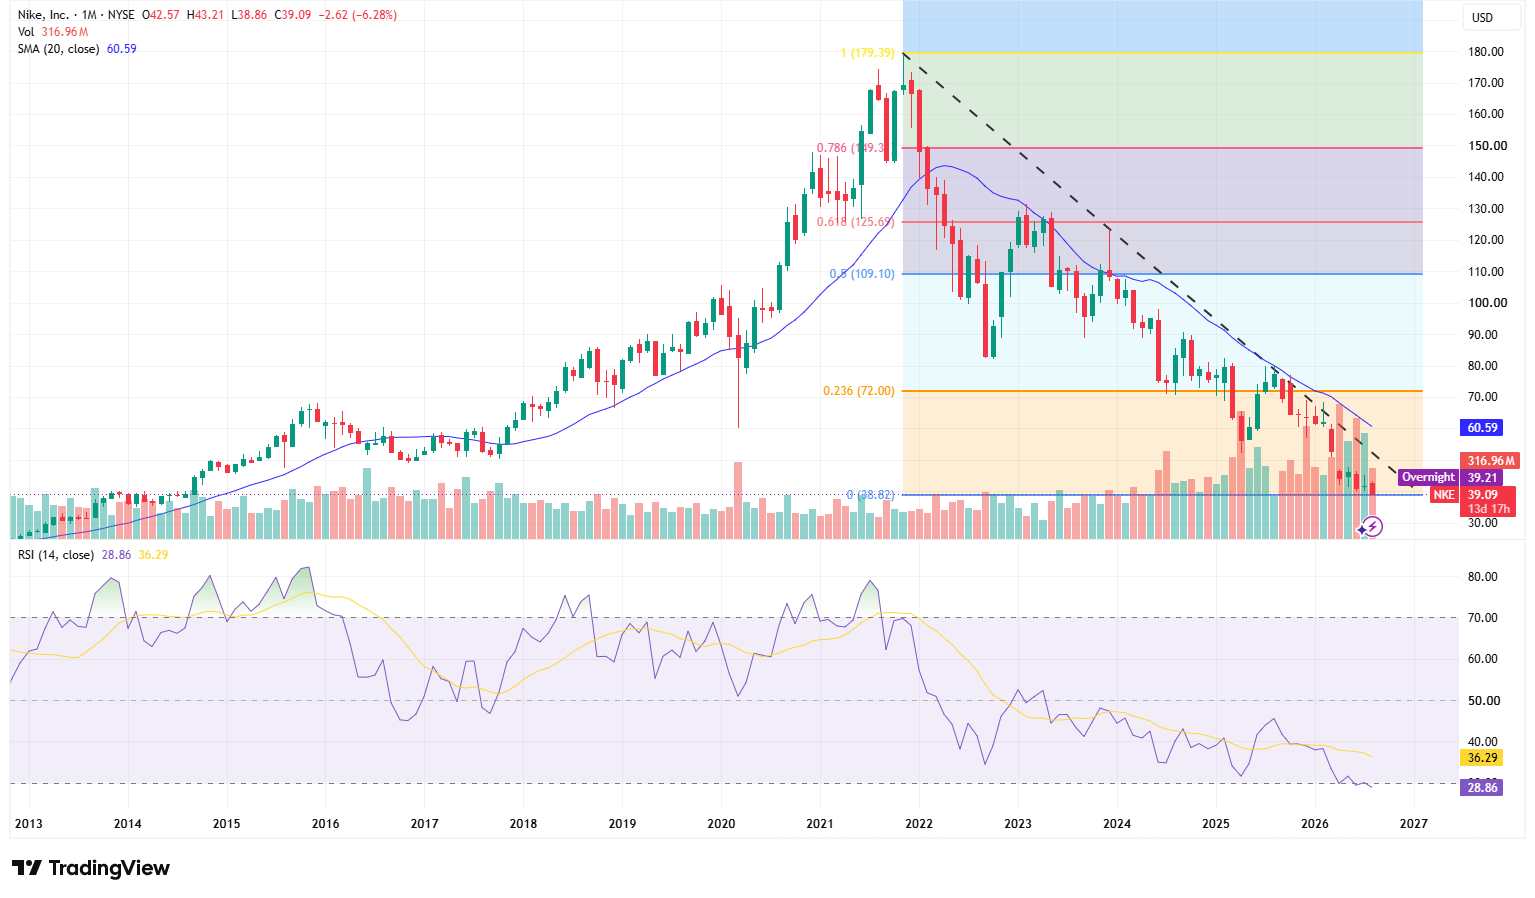
出典:TradingView
月足チャートで見ると、ナイキの株価は2021年に最高値を更新して以来、下落傾向が続いており、高値と安値をともに切り下げる明確な長期下降トレンドを形成しています。2022年と2023年には一時的な反発が見られたものの、株価は一貫して下降トレンドラインを上抜けることができず、これらの上昇は長期的な弱気構造を反転させるには至らない、主に弱気相場における一時的な株価回復(ベアマーケット・ラリー)であったことを示しています。
ナイキの株価は最近39.09ドルまで下落し、今月に入って6.28%安となっており、低下傾向にある20ヶ月移動平均線を大幅に下回って取引されているほか、コロナ禍期の安値である50.14ドルを割り込みました。これにより、2020年から2021年にかけての上昇分が事実上すべて打ち消されたことになります。直近の下落は出来高の増加を伴っており、この下抜けが市場の流動性の薄さではなく、資金流出によって裏付けられていることを示しています。
さらに、月足のRSI(相対力指数)は28.86まで低下し、売られすぎの目安となる30を下回る領域に入っており、短期間での急落に続くテクニカルな反発の可能性が高まっていることを示唆しています。しかし、RSIは依然としてシグナル線である36.29を下回ったままであり、まだ明確な強気のダイバージェンス(逆行現象)を示していません。したがって、「売られすぎ」という数値は単に大幅な下落を示しているに過ぎず、株価が底打ちしたことを直接証明するものではありません。長期的な下降トレンドにおいては、RSIが長期間にわたって低迷し続ける可能性があります。
下値の目途として、当面注目すべきサポートゾーンは38.82〜39ドルです。月足チャートでこの水準が維持され、明確な下ヒゲが形成されれば、NKEは売られすぎからの自律反発を迎える可能性があります。一方、決定的な下抜けとなった場合、次に注視すべき過去のサポート水準は34〜36ドル、続いて30〜32ドルのゾーンとなります。
上値の目途としては、最初のレジスタンスが43〜45ドルに位置しており、これは直近の保ち合い下抜け水準と下降トレンドラインの両方に近い水準です。このエリアを上抜ければ、心理的節目である50ドル、次いで60.59ドルに位置する20ヶ月移動平均線が視野に入ります。20ヶ月移動平均線を上回る持続的な回復を達成して初めて、長期トレンドの本格的な改善が示唆されます。また、72ドルに位置する0.236のフィボナッチ・リトレースメント水準は中期的な強い抵抗として機能しており、将来的にここを上抜ければ、次のターゲットは92.52ドル、そして109.10ドルへと拡大する可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。






コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。