


ネビウス株価予想:近く発表される第2四半期決算はNBIS株を押し上げるか?



新興クラウドプロバイダーのネビウスは第2四半期決算の発表を控え、AIインフラ需要を背景に売上高が前年同期比4倍超の約5億8,000万ドルへ急増する一方、調整後1株当たり損失は約0.70ドルに拡大すると予想されている。株価は年初来で大幅上昇を維持するが、足元は調整局面にある。市場の関心はデータセンター建設等のキャパシティ拡大と収益性改善に向けられており、ウォール街のアナリスト評価は強気が大勢を占める。220〜223ドルのレジスタンス上抜けがトレンド転換の焦点となる。

TradingKey - AI計算能力への需要が高まり続けるなか、新興クラウドプロバイダーのNebius(NBIS)は、大きな注目を集める第2四半期決算の発表を控えています。同社は8月12日の米株式市場終了後に2026年第2四半期決算を発表する予定です。
過去1か月間、NBISの株価は累計で約9%反落したものの、年初来では依然として約122%高となっています。特筆すべきは、CoreWeaveの好決算に牽引され、NBIS株が8月11日の時間外取引で一時約8%上昇したことであり、AI計算需要に対する市場の楽観論が維持されていることを示しています。
決算発表が近づくなか、投資家はNebiusが新たな成長のシグナルを示すのを注視しています。
ネビウスの第2四半期売上高、前年同期比4倍超に急増か
市場の期待という点では、ネビウスの第2四半期業績における最大の注目点は引き続き売上高の成長にあります。ウォール街は同社の第2四半期の売上高が前年同期のわずか約1億500万ドルから4倍以上増加し、約5億7,000万ドルから5億8,000万ドルに達すると予想しています。市場コンセンサス予想の一部では5億8,100万ドルに達するとみられており、これは前年同期比で約474%の増加に相当します。
この急速な成長率は、主にAIインフラ需要の継続的な拡大によって牽引されています。大規模モデルの学習や推論、AIエージェントのアプリケーションが消費するGPU計算能力が増大するなか、ネビウスのようなAIインフラに特化した新興クラウドサービスプロバイダーの受注が増加しています。
しかし、急速な売上成長が同時に収益性の向上に結びついているわけではありません。市場はネビウスの第2四半期の調整後1株当たり赤字が約0.69ドル〜0.72ドルになると予想しており、前年同期の1株当たり約0.33ドル〜0.38ドルの赤字水準から大幅に拡大する見通しです。また、EBIT損失は約3億1,400万ドルになると予想されています。
これは、ネビウスが巨額の投資と引き換えに売上成長を得る段階に引き続きとどまっていることを示しています。まもなく発表される決算において、売上高が5億8,000万ドルを超えるかどうかはもちろん重要ですが、投資家は利益率、キャッシュフロー、および設備投資効率に改善が見られるかどうかに、より強い関心を寄せています。
過去の動向を見ると、ネビウスは調整後1株当たり利益(EPS)で数四半期連続してアナリスト予想を上回ってきたものの、売上高が予想を上回った事例は比較的限られています。
AIコンピューティング需要は旺盛、キャパシティ拡大が鍵に
現在、Nebiusの最大の強みは依然としてAIインフラに対する旺盛な需要にあります。
CoreWeaveが最近発表した第2四半期決算は市場予想を大幅に上回り、売上高は前年同期比で2倍以上に拡大、受注残高は約1040億ドルに達したほか、第3四半期の出だしには250億ドルを超える新規顧客からのコミットメントが加わりました。この決算発表は、AIコンピューティング需要が引き続き堅調であるという市場のコンセンサスを一段と強固なものにしました。好調な受注データを受けて市場はAIインフラ産業の成長可能性を再評価し、Nebiusのようなネオクラウド企業の株価を直接押し上げました。
そのため、投資家は顧客からの受注、コンピューティング能力の稼働率、データセンターの建設進捗、今後の供給能力など、Nebiusの決算発表においても同様のシグナルに注目するとみられます。
しかし問題は、AI需要の急増がNebiusにとって直ちに受注を売上高へと変換できることを意味しない点です。同社の拡大ペースは、データセンターの建設、電力供給、GPUの導入能力によって引き続き制約を受けています。
これこそが現在Nebiusが直面している根本的な課題でもあります。顧客需要はすでに十分に旺盛ですが、同社のインフラ整備がタイムリーに追いつくことができるでしょうか。
決算発表で順調な供給能力の拡大が示され、同社がコンピューティングパワーの供給と稼働率をさらに高めることができれば、旺盛な需要が引き続き売上成長へとつながることが期待されます。逆に、データセンターの建設進捗が予想を下回った場合、豊富な受注を抱えていても売上化のペースが影響を受ける可能性があります。
ウォール街は強気優勢、最高目標株価は286ドル
キャパシティや収益性への圧迫にもかかわらず、ウォール街全体としてはネビウスに対して比較的前向きな見方を維持している。
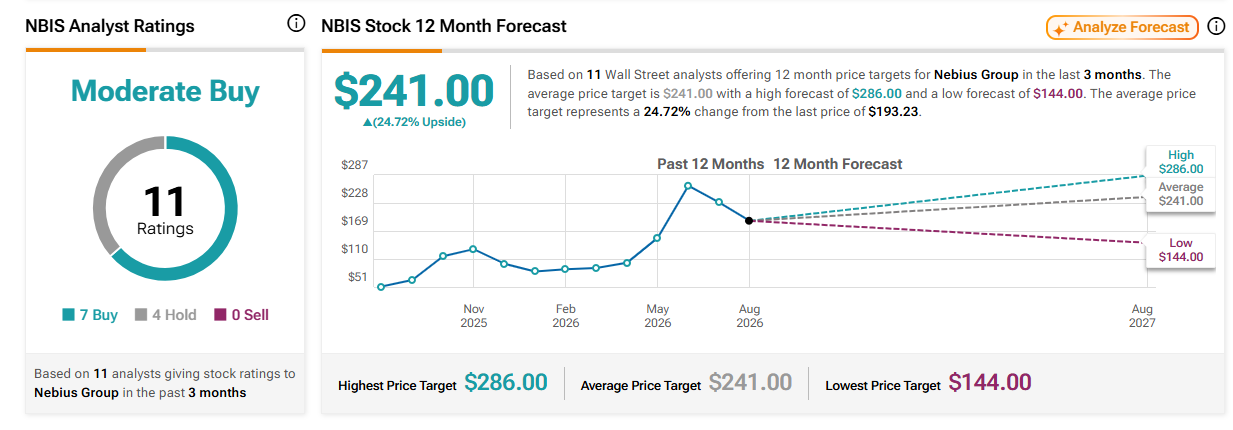
出典:TipRanks
過去3か月間のウォール街のアナリスト11人の予測に基づく、ネビウスの今後12か月間の平均目標株価は241ドルで、現在の株価水準から約24.72%の上昇可能性を示している。最高目標株価は286ドル、最低目標株価は144ドルとなっている。投資判断については、11人のアナリストのうち7人が「買い」、4人が「中立」、0人が「売り」と評価している。
その中で、ゴールドマン・サックスのアナリストであるアレクサンダー・デュバル氏は、ネビウスの「買い」レーティングと目標株価286ドルを維持している。同氏は、投資家が次に注目すべきは単なる売上成長にとどまらず、AI計算リソースへの力強い需要と持続的な価格決定力が、ネビウスによる通期業績予想のさらなる上方修正を牽引できるかどうかだとみている。
デュバル氏は、ネビウスが計算リソースの値上げ後も既存キャパシティがほぼ完売状態にあると過去に説明していた点を指摘した。これは、AIインフラ市場において需要が供給を上回る状況が続いていることを示唆している。この傾向が続けば、ネビウスは既存の計算リソースの稼働率を高められるだけでなく、より強力な価格決定力を得て、収益性を一層向上させられると期待される。
ネビウス株価テクニカル分析
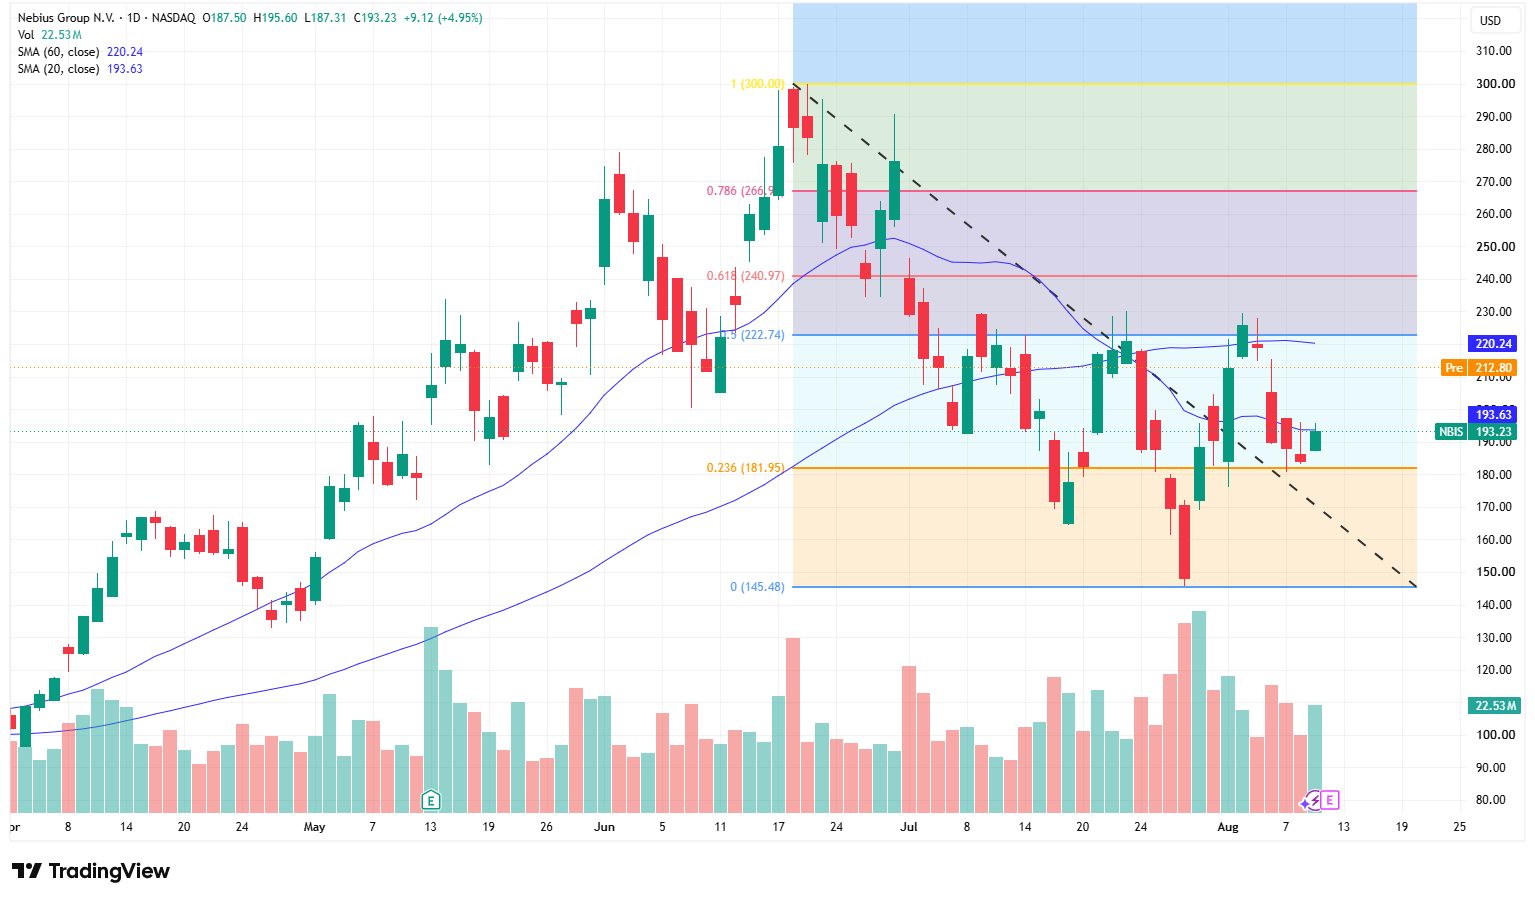
出所:TradingView
日足チャートでは、NBISは6月に300ドルの高値を付けた後に中期的な調整局面に入り、未だ下降トレンドの構造から完全に脱却していません。終値の193.23ドルは、20日移動平均線の193.63ドルをわずかに下回り、60日移動平均線の220.24ドルを大幅に下回っており、株価が短期的に安定しつつあるものの、トレンド転換にはさらなる確認が必要であることを示しています。
決算発表後の最も重要なレジスタンス水準は220ドル〜223ドルです。この水準は60日移動平均線と、50%フィボナッチ・リトレースメント水準の222.74ドルの両方に重なっています。出来高を伴ってこの水準を上抜けし、それを維持できれば、次のターゲットは順に241ドル、267ドルとなり、市場心理の過熱が続けば、前回の高値である300ドルを再テストする可能性も排除できません。
逆に、上昇幅が縮小して株価が再び193ドルを下回った場合、181.95ドルのサポート水準を再テストする可能性があります。181ドルを維持できなければ、下落リスクは165ドル〜170ドルまで拡大し、極端なシナリオでは145ドル付近を再テストする可能性もあります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。