


RKLB株の見通し:売上高は過去最高を更新も時間外で7%下落、なお上昇余地はあるか?



AIポッドキャスト


ロケット・ラボの第2四半期決算は売上高が過去最高を更新し、受注残高も23億6,000万ドルへ拡大した。しかし、1株当たり損失が予想を上回り、新型「ニュートロン」ロケットの初飛行を巡る不透明感から株価は時間外で下落した。主力の宇宙システム部門が成長を牽引し、次四半期ガイダンスも市場予想を上回る一方、継続的な研究開発投資によりGAAP基準での黒字化には至っていない。中長期的な株価の行方は、受注の確実な売上変換と「ニュートロン」の商用化スケジュール、および宇宙システム事業の拡大がカギとなる。
TradingKey - 米東部時間8月10日、ロケット・ラボ(RKLB)は取引終了後に第2四半期決算を発表した。売上高は過去最高を更新し、受注残高もさらに拡大したものの、1株当たり損失が予想の6セントを上回る8セントとなったことや、今年予定されている「ニュートロン」ロケットの初飛行を巡る不透明感により、RKLBの株価は時間外取引で一時7%超下落した。
なぜRKLB株は下落しているのか?
RKLBの決算発表後の株価下落圧力は、業績不振によるものではありませんでした。それどころか、同社の第2四半期の売上高は前年同期比62%増の2億3,400万ドルと過去最高を更新し、市場予想の約2億3,160万ドルをわずかに上回りました。一方、純損失は前年同期の6,640万ドルから4,930万ドルへと縮小し、1株当たり損失は0.08ドルとなりました。
事業面では、RKLBの成長は主に宇宙システム部門によって牽引されました。第2四半期の製品売上高は前年同期からほぼ倍増の約1億8,100万ドルに達し、人工衛星製造、衛星部品、政府向け宇宙プロジェクトが同社の主要な収益源になりつつあることを示しています。
受注も成長を維持しました。当四半期末時点での受注残高は前年同期比137%増の23億6,000万ドルと過去最高に達しました。第2四半期中およびそれ以降に追加された新規契約は10億ドルを超えており、これには米宇宙軍との2億6,600万ドルのHASTE契約や、約3億9,700万ドルのFlatellite人工衛星プロジェクトが含まれます。これらの受注は、今後の数四半期におけるRKLBの売上高の見通しを高めています。
さらに、同社は第3四半期の売上高を2億5,000万ドル〜2億6,500万ドルと予想しており、ガイダンスの中間値である約2億5,750万ドルは、従来の市場予想である約2億3,850万ドルを上回っています。つまり、売上高、受注残高、次四半期のガイダンスから判断すると、今回の決算報告では全体的な成長が維持されていたことになります。
決算発表後にRKLBの株価が下押しされた主な理由は、ニュートロン(Neutron)ロケットの年内の初打ち上げに向けた進捗状況にありました。
RKLBのピーター・ベックCEOは、第4四半期にニュートロンを射点に移動させる計画であるものの、2026年中に初打ち上げを完了するための時間的猶予が狭まっていると述べました。市場がこれまで第4四半期での初飛行目標に注目していたことと比較すると、この発言によってニュートロンの初飛行が2027年に延期される可能性が高まりました。
ニュートロンの重要性は、RKLBが小型ロケット「エレクトロン(Electron)」の運用市場から中型打ち上げロケット市場へと拡大できるかどうかにあります。将来的にミッションを安定して遂行できるようになれば、同社はより大規模な商用衛星、米国の防衛、および衛星コンステレーションの打ち上げ契約を競う機会を得ることになります。したがって、ニュートロンの商用化スケジュールの変更は、RKLBの将来の売上規模に対する市場の予測に直接影響を与えます。
一方で、RKLBはまだGAAP基準での黒字化を達成していません。第2四半期の損失は前年同期比で縮小したものの、ニュートロンの研究開発、生産施設、その他の宇宙インフラプロジェクトには依然として継続的な投資が必要です。
RKLB株の上昇は続くか?
決算データから判断すると、RKLBの株価が今後上昇を続けられるかどうかは、まず現在23億6,000万ドルに上る受注残高を着実に売上高へ変換できるかにかかっています。
主に「Electron」の打ち上げ事業に依存していた過去と比較して、RKLBは現在、「打ち上げサービス+宇宙システム」という事業構造を構築しています。特に、米国政府や国防関連の契約が堅調に増加したことで、同社における案件単価の規模が大幅に拡大しました。
RKLBの株価上昇におけるもう一つの重要な変数は「Neutron」です。「Electron」は、RKLBが商用打ち上げミッションを安定して実行する能力を有していることを証明してきましたが、小型ロケットの市場規模には限界があります。「Neutron」は、より大きな中型ロケット市場を標的としており、初飛行を完了して安定した商用運用を実現できれば、同社が対応可能な打ち上げミッションの規模は大幅に拡大します。
決算電話会見において、ピーター・ベックCEOは、単に初飛行の日程を追求するのではなく、初打ち上げ後に「Neutron」が安定かつ信頼性の高い打ち上げペースを確立できるかどうかに焦点を当てていると強調しました。したがって、「Neutron」の開発が2026年後半からわずかに遅れたとしても、その後の試験、生産、顧客からの受注が正常に進んでいれば、長期的な商業価値への影響は相対的に限定的と考えられます。一方、タイムラインが遅れ続けた場合、2027〜2028年の売上高に対する市場予想に影響を及ぼす可能性があります。
なお、RJLBの株価を中長期的に下支えする要因は、依然として宇宙システム事業にあります。ロケット・ラボは、人工衛星製造、コンポーネント、光通信、政府系宇宙プロジェクトを通じて収益源を拡大しており、今後の成長はもはやロケットの打ち上げ頻度だけに依存するものではありません。同社が最近発表した戦略的取引も、総合宇宙インフラ企業への拡大をさらに反映しています。
したがって、RKLBの株価には依然として中長期的な上昇に向けたファンダメンタルズ上の条件が整っています。今後数四半期にわたり売上高が引き続き高い伸びを維持し、同時に「Neutron」が主要な試験を完了して初飛行の日程が確定すれば、株価は再び上昇モーメンタムを取り戻すと期待されます。
RKLB株のテクニカル分析
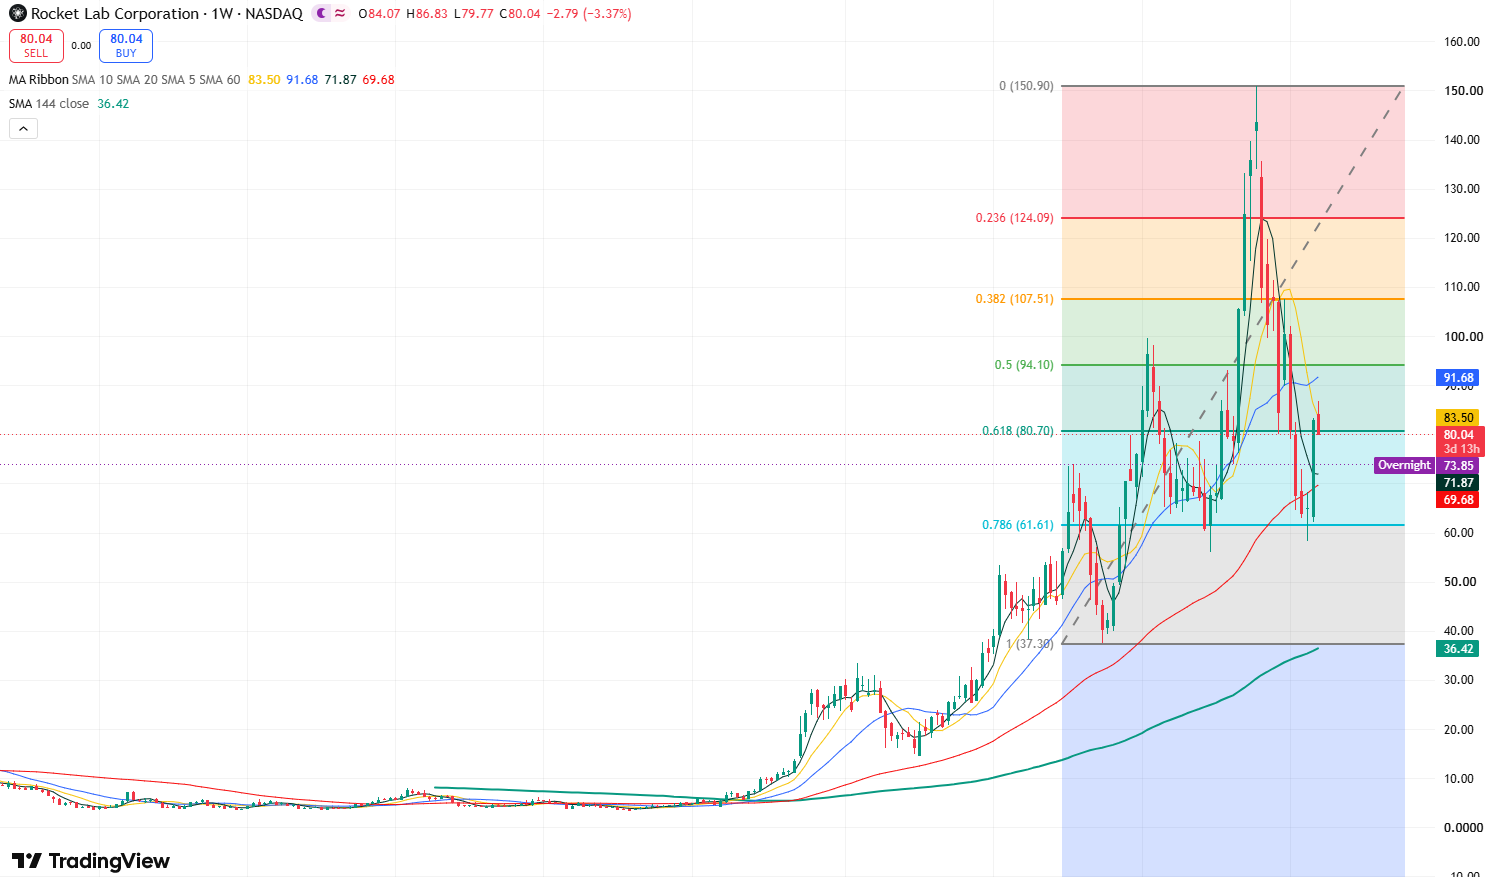
RKLBの週足株価チャート、出所:TradingView
RKLBの週足株価チャートを見ると、株価は過去最高値の151ドルを付けた後に反落が続いており、3月から5月にかけての上昇分をほぼ帳消しにしています。これは短期的な市場心理が弱気に傾いていることを示しています。また、ローソク足が60週移動平均線のサポートを下抜けたことで、市場の売り圧力がさらに強まりました。
上値としては、まず8月10日の戻り高値である86.83ドル付近が主要なレジスタンスとなります。株価がこの水準を上抜けて維持できれば、100ドルの大台に向けた上値余地が開けます。さらにその上では、7月1日に付けた戻り高値の107.60ドルを試す可能性があります。株価が107.60ドルを上抜けて初めて、上昇トレンドへの回帰が期待されます。
下値としては、主要なサポート水準が60ドル付近にあります。この水準を維持できない場合、株価はさらに50ドルの節目に向かって下落する可能性があり、一段と下落した場合には37.30ドルのサポート水準をテストする可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。