


テスラ第2四半期:需要は崩壊していないが、「夢」の充電が始まる



AIポッドキャスト


テスラの決算は売上高が過去最高を更新し需要は堅調だが、研究開発費や設備投資の急増が利益を圧迫し営業レバレッジは低下した。現在、事業構造は自動車メーカーから物理AIプラットフォームへ転換期にあり、営業利益の低迷はAI投資による先行コストが要因である。株価の約85%はRobotaxiやOptimus等の将来のオプション価値に依存しており、市場は高い期待を維持している。今後の評価は、不透明なAI収益の具体化と、投資支出が売上利益の成長を上回り始める収益化のタイミングに左右される。
過去最高の納車台数と売上高、フリーキャッシュフローは予想超え:FSD、ロボタクシー、オプティマスに向けた利益構造の刷新と株主還元が再評価を牽引
7月22日の取引終了後、テスラは誰が見ても本来なら祝福されるべき決算を発表した。四半期単独の納車台数は前年同期比25%増の48万126台に達し、売上高は同26%増の282億3600万ドルと、過去12カ月の累計売上高が初めて1000億ドルを突破した。さらに、世界全体の手元在庫日数は24日から15日に減少した。需要から判断する限り、同社が失速する兆候は全く見られない。
その後、株価は下落した。
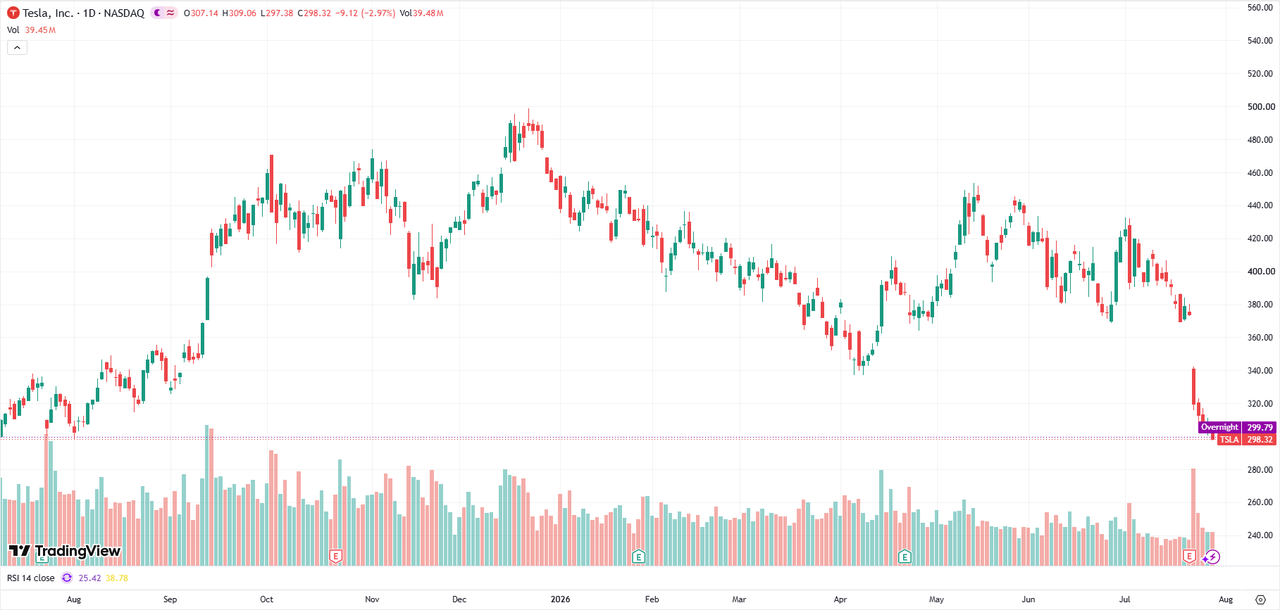
出所:TradingView
その理由は損益計算書の下半分に書かれている。営業費用(OPEX)は前年同期比47%増の43億5300万ドルに急増し、営業利益は同57%減のわずか3億9800万ドルにとどまった。営業キャッシュフローは46億9700万ドルだったが、設備投資(CapEx)が57億8900万ドルに急増したため、フリーキャッシュフロー(FCF、すなわち営業キャッシュフローから設備投資を差し引いたもの)はマイナス10億9200万ドルに圧迫された。
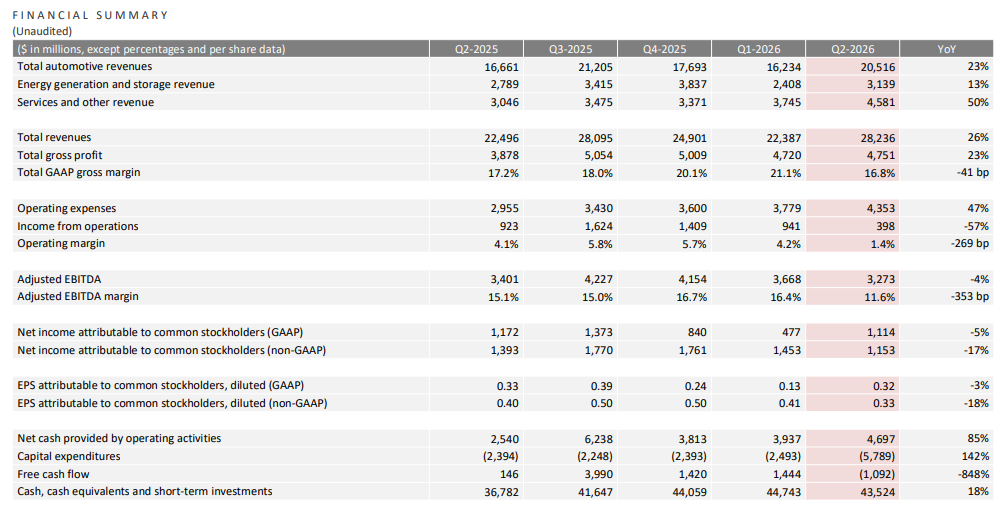
出所:テスラ
今四半期の真の問題は、テスラが依然として車を売れるかどうかではなく、車が1台売れるごと、あるいは蓄電システムが1台設置されるごとに、AI開発という次の段階の費用を賄うための手元資金がいくら残るかである。需要が消滅したわけではない。消滅したのは、売上高の伸びが利益の伸びへとつながる波及経路である。どこでボタンの掛け違いが生じ、利益はどこへ消えたのか。それこそが、今回の決算の真実である。
市場が対価を支払っているものは損益計算書には見えない
四半期売上高282億3600万ドルのうち、自動車部門が72.7%、エネルギー部門が11.1%(主に産業用蓄電システム「メガパック(Megapack)」)、サービス・その他部門が16.2%(中古車、メンテナンス、板金塗装修理、有料のスーパーチャージャーなど。比率は会社開示データに基づき算出)を占めた。しかし、この計算書で最も重要な情報は、実は記載されていない。FSD(完全自動運転、テスラの監視付き運転支援ソフトウェア)の売上高は自動車部門の下に隠れており、ロボタクシー(Robotaxi)やオプティマス(Optimus、人型ロボット)にいたっては、まだ独立した売上項目すら存在しない。市場がテスラにプレミアムバリュエーションを与える際に対価を支払っている3つの要素のうち、損益計算書で確認できるものはほとんどないのだ。
部門 | 売上高 | 売上高比率 |
自動車 | 205億1600万ドル | 72.7% |
エネルギー | 31億3900万ドル | 11.1% |
サービス・その他 | 45億8100万ドル | 16.2% |
これこそが、この銘柄を理解するための出発点でもある。中国の自動車メーカーが販売台数の6割を供給し、価格競争が常態化している業界において、車を売るだけではテスラのプレミアムバリュエーションを維持することはできない。同社の損益計算書は依然として自動車、エネルギー、サービス会社のままであり、バランスシートはAIインフラ企業のようになり始めており、そのバリュエーションは「物理的AIプラットフォーム」になれるかどうかにかかっている。今回の決算におけるすべての矛盾は、これら3つの間のタイムラグに起因している。
利益はどこへ消えたのか?
今回、市場の予測がどこで狂ったのかについては、テスラ自身がまとめたセルサイドのアナリスト23人のコンセンサス予想(7月17日公表)が最も明確に示している。
第2四半期(億ドル) | コンセンサス予想 | 実績値 | 差異 |
売上高 | 275.84 | 282.36 | 6.52 |
粗利益 | 53.78 | 47.51 | −6.27 |
営業費用 | 38.74 | 43.53 | 4.79 |
営業利益 | 15.03 | 3.98 | −11.05 |
Non-GAAP EPS(ドル) | 0.55 | 0.33 | −0.22 |
売上高は予想を6億5200万ドル上回ったものの、営業利益は11億500万ドル下回った。この下振れ分の約57%は粗利益が予想に届かなかったことに起因し、約43%は費用が予想を超過したことによるものだった。つまり、市場は「粗利益率への圧力」と「この会社が資金を費やすスピード」という2つの点を同時に過小評価していた。
興味深いことに、市場の解釈は実際の数字と一致していない。今四半期のフリーキャッシュフローはマイナスに転じ、一見すると憂慮すべき事態に思えるが、市場コンセンサスは当初マイナス32億5000万ドル程度を予想していたのに対し、実績はマイナス10億9200万ドルにとどまった。設備投資もコンセンサス予想の約67億ドルを下回った。今回の下落を「キャッシュフローの崩壊」と解釈するのは的を射ていない。実際にはキャッシュフローは予想よりも良好だったのだ。本当に価格が再評価(リプライシング)されているのは、収益の質と今後の投資スケジュールである。
前年同期との比較はさらに雄弁に物語っている。粗利益は前年同期比で8億7300万ドル増加しており、テスラが粗利益を増やす能力を失っていないことを示している。問題は、営業費用が同期間に13億9800万ドルも増加したことだ。研究開発費(R&D)は49%増、販売費・一般管理費(SG&A)は45%増となり、そのうち株式報酬費用は前年同期比で約4億7100万ドル増加し、費用増加額全体の3分の1を占めた。新たに生み出された粗利益は新しい費用によって完全に吸収され、5億2500万ドルの不足が生じた。いわゆる「営業レバレッジ(規模の拡大とともに利益率が上昇する仕組み)」が、今四半期は逆方向に作用したのである。
補足として、今四半期のGAAP基準の純利益11億1400万ドルを過剰に真に受けるべきではない。そのうち10億500万ドルはSpaceX株式の未実現評価益であり、さらに2億7400万ドルは一時的な税務上の利益によるものだからだ。この決算報告を分析するには、営業利益、売上総利益(粗利益)、そしてキャッシュフローに焦点を当てるだけで十分である。
利益プールは過渡期を迎えている
費用よりももう少し時間をかけて検討すべきなのは、売上総利益率(マージン)の側面である。テスラの利益源は過渡期にあり、その方向性は多くの人の直感とは相反している。
まず減少しているのが規制クレジット(他の自動車メーカーが排出ガス規制をクリアするためにテスラから購入するクレジット)である。この売上高は前年同期の4億3900万ドルから1億4600万ドルに減少した。これには実質的に対応するコストがないため、失われた2億9300万ドルは基本的に売上総利益から直接消失したことになり、その規模は今四半期の営業利益の前年同期比減少幅の半分以上に相当する。6月末時点で、長期契約における未獲得のクレジット残高はわずか2億8700万ドルにとどまっている。
これは循環的な変動ではなく、残高の底打ちを意味している。伝統的な自動車メーカーが電気自動車(EV)の販売台数を増やし続けるにつれ、自力で排出ガス規制をクリアすることが容易になるため、テスラからのクレジット購入で埋めていたギャップは徐々に縮小していく。規制基準が緩和されれば、クレジット需要全体と価格はさらなる下押し圧力に直面する。将来的に政策の引き締めや新規契約によって回復する可能性は排除できないものの、かつての年間10億ドル以上の規模に戻る確率は低い。
対照的に、自動車部門のビジネスは見た目以上に安定している。規制クレジットを除く自動車部門の売上総利益率は16.3%と、前四半期比で2.9ポイント低下し、一見すると衝撃的だが、実際には前年同期比で1.3ポイント改善している。経営陣は、第1四半期に約2億3000万ドルの製品保証引当金の戻し入れと関税上の恩恵があり、これらを除けば両四半期はほぼ横ばいだったと説明した。外部から検証できないため、この説明を半分は受け入れる用意があるが、残り半分は第3四半期での検証を待つ必要がある。筆者自身でよりクリーンな会計計算をしてみた。自動車の販売売上高とコスト(クレジットとリースを除く)のみに焦点を当てると、売上総利益率は前年同期の14.1%から15.7%に上昇し、1台当たりの売上総利益は約5,882ドルから6,645ドルに増加した。これはFSD、モデルミックス、為替レートなどが混ざり合っており、あくまで方向性を示す指標にすぎないものの、少なくとも第2四半期において「マージンを犠牲にして台数を追った」証拠はない。
決算報告全体で最も驚くべき数字は、サービス部門からだった。売上高は30億4600万ドルから45億8100万ドルに増加し、売上総利益は1億6600万ドルから6億4800万ドルへ、売上総利益率は5.4%から14.1%へと急上昇した。同社の開示データによると、この事業は同社の売上総利益の増加額の約55%を占め、自動車部門とエネルギー部門の合計を上回った。これは中古車、保証外修理、板金塗装(コリジョン修理)、および有料スーパーチャージャーの恩恵であり、経営陣はフリート(保有車両台数)の拡大に伴い持続的な成長を期待している。もちろん、単一四半期の急上昇をそのまま安定したマージンとして将来に投影することはできないが、方向性は明確だ。かつてコストセンターと見なされていたビジネスが、利益プールの移行期において今や真っ先に業績を牽引する存在となっている。
一方、エネルギー部門は後れを取っており、その遅れの要因は綿密に分析する価値がある。問題は需要ではなく、導入量、売上高、および売上総利益の間の不一致(ズレ)にある。蓄電システムの導入量は前年同期比41%増の13.5 GWhだったにもかかわらず、売上高は13%しか増加しなかった。売上総利益率は前四半期比で39.5%から20.4%に低下したが、経営陣はこれをMegapackの値下げ、サプライヤー製バッテリーセルに関する約2億4000万ドルの製品保証引当金繰入、および第1四半期の関税メリットが剥落したためだとしている。
また、多くの人が見落としているもう一つの構造的な側面がある。今四半期、エネルギー部門の売上高のうち3億1800万ドルはSpaceXへのMegapackの販売によるものである(10-Q報告書で関連当事者取引として開示されている)。この取引を除くと、エネルギー部門の売上高の前年同期比成長率はわずか約1.1%にとどまる。この売上高は実在するものであるものの、サードパーティ(一般顧客)側の成長が一時的に見かけよりも限定的であることを示している。長期契約における未獲得残高は依然として100億5000万ドルあり、将来の見通し(可視性)に欠けているわけではない。注文はあるものの、マージンが必ずしもそれに伴って維持されるとは限らない。
収益化への距離がそれぞれ異なる3つのAIストーリー
3つのAIストーリーのうち、FSDは最も収益化に近く、Robotaxi(ロボタクシー)は公道での検証段階にあり、Optimus(オプティマス)は最も遠い位置にある。
今四半期のFSDの導入データは堅調である。アクティブな有料ユーザー数は1年前の95万から148万に増加し、単一四半期で20万の純増となった。北米の新車納車台数の55%以上にFSDのサブスクリプションが含まれ、過去最高記録を樹立した。欧州での承認も進んでおり、オランダに続きリトアニア、エストニア、デンマーク、ベルギーが承認を与えた。かつてはアフターマーケットの追加オプションにすぎなかったものが、今や新車の取引における中核的な構成要素になりつつある。
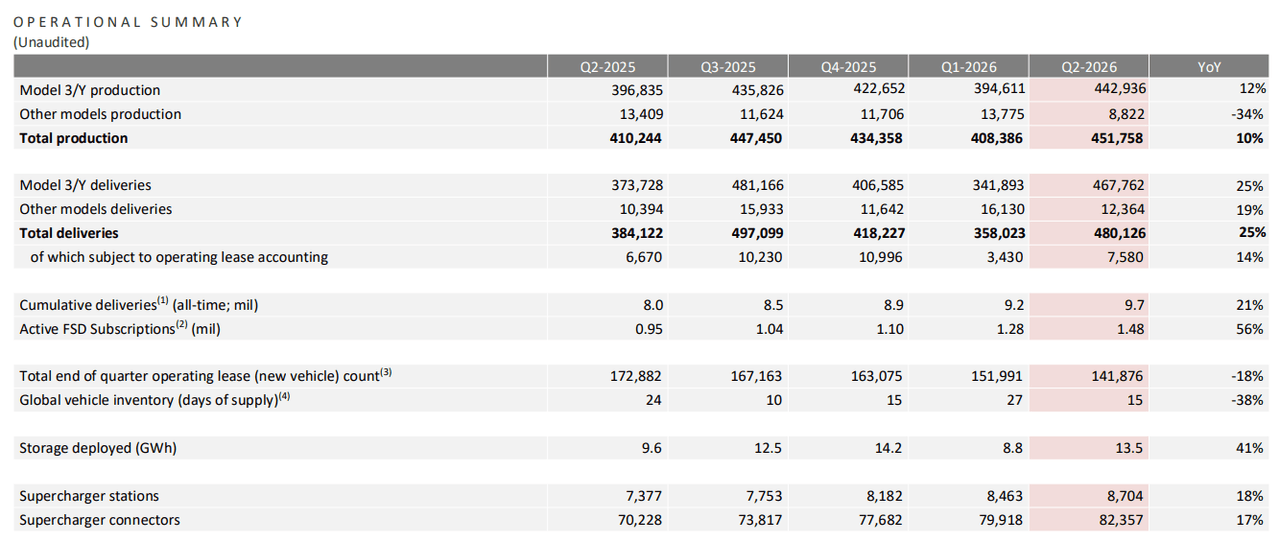
出所:テスラ
しかし、148万という数字の内実(クオリティ)は精査されるべきである。これには一括購入と月額サブスクリプションの両方が含まれており(経営陣によると、約55%が前払いで購入、45%が月額サブスクリプション)、無料トライアルは除外されているため、単純に月額料金を掛け合わせて「年換算のサブスクリプション売上高」を算出することはできない。また、この製品は依然としてドライバーによる継続的な監視を必要としている。さらに重要なのは、テスラがFSDの認識売上高、ユーザー平均単価(ARPU)、または解約率(チャーンレート)を未だ開示していないことだ。財務諸表における最も明確な足跡は、10-Q報告書に記載されている40億5000万ドルの繰延収益にすぎず、この項目にはコネクティビティ、無料スーパーチャージャー、ソフトウェアアップデートなども混在している。同社がAIで収益を上げられることを最も証明する必要があった四半期において、この開示のギャップ自体が情報(メッセージ)となっている。
導入の転換点は訪れたが、損益計算書における転換点はまだ訪れていない。
少なくとも、Robotaxiはもはや単なるパワーポイントのスライドではない。累計の有料走行距離は現在250万マイルに迫っており、経営陣は2州6都市にわたる完全な無人(監視なし)運転で38万マイル以上を走行し、「注目すべき事故はゼロ」だったと主張している。ただし、これはサードパーティの監査を受けていない同社の自己申告によるものである。このサービスは現在7つの大都市圏で提供されているが、カリフォルニア州の認可に基づくベイエリアでは依然としてセーフティドライバーが必要であり、フロリダ州の3都市での無人サービスは7月に始まったばかりである。
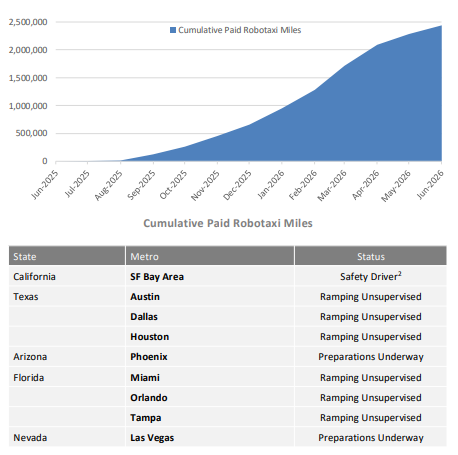
出所:テスラ
また、その戦略は外部が想像していたものとは異なっている。単一の都市で大規模なフリート(車両群)を拡大するのではなく、テスラはより多くの都市で小規模なフリートを展開している。経営陣によれば、これは技術スタックが都市間で汎用性を持つかどうか、および新しい都市に進出する際のコストを削減できるかどうかを検証するためである。筆者はこの選択が正しいと考えている。再現性こそが、単一都市における収益密度よりもこのビジネスの本質に近いからだ。しかし、これには投資家が受け入れなければならないコストが伴う。すなわち、車両1台当たりの1日あたりの有料走行距離、稼働率、マイル当たりのコスト、人的介入率など、モデル化可能な実際のユニットエコノミクス(1単位当たりの経済性)データが得られるのは、かなり先のことになるということだ。
規模感を把握するにはベンチマークが必要だ。今年3月時点で、Waymoの完全自動運転による累計走行距離は2億2060万マイルに達していた。両者の測定基準は異なるため、安全性を直接比較することはできないが、これら2つの数字に基づき大まかに計算すると、約580倍の開きがある。テスラの無人運転事業はまだ揺籃期にある。市場の潜在力を支持する調査研究には事欠かない。ゴールドマン・サックスは今年4月、世界のRobotaxi市場の売上高が2035年までに約4150億ドルに達し、垂直統合型のオペレーターは30%から50%の売上総利益率を達成できる可能性があると予測した。しかし、これは業界全体の数字であり、テスラがそのうちどれだけを獲得できるかを裏付ける数字は現在のところ存在しない。テキサスで生産が始まったばかりのCybercab(ステアリングホイールのない専用車両)も同じ点を示している。テスラのAI責任者は、再トレーニングなしでModel Yが使用しているV15モデルを直接実行できると述べた。マスク氏もまた、新しいシャシーを調整するために、依然としてステアリングホイールとペダルを備えたテスト車両が必要であることを認めている。脳は準備できているが、身体はこれから学ぶ必要があるのだ。
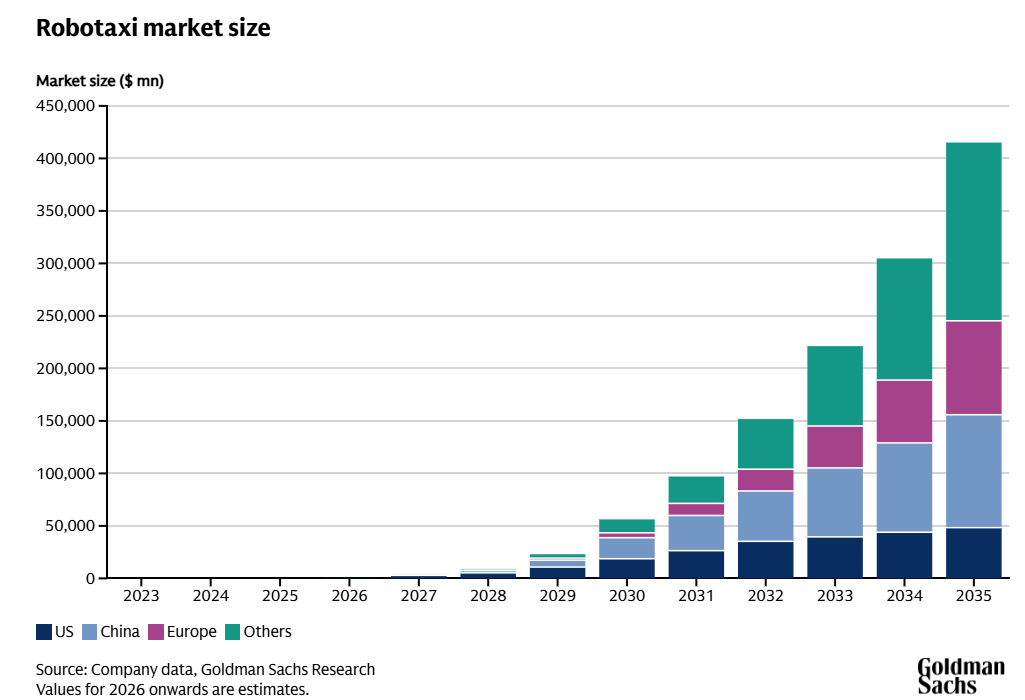
出所:ゴールドマン・サックス
Optimusの見通しは最も遠い。フリーモント工場のModel S/X生産ラインは解体され、Optimusの生産ラインに改修されており、年内の生産開始が予定されている。しかし、初期のロボットはトレーニングデータの収集のために「Optimus Academy」の内部で使用され、外部に大規模に販売されることはない。モルガン・スタンレー(2025年)は、ヒューマノイドロボットのエコシステムが2050年までに約5兆ドルに達すると予想しているが、同研究は同時に、普及が起こるのは2030年代後半になるとも認めている。これら一連の数字は、このオプションの実現にかかる期間の長さを示しているにすぎない。
請求書が先に来て、収益は後からついてくる
3つのAIストーリーはいずれも進展しているが、その進展自体にコストが必要であり、これらの費用はそれぞれ異なるタイミングで財務諸表に計上される。
最初に現れるのは当期費用である。FSD、Robotaxi、Cybercab、Optimusの研究開発および量産前投資は営業利益を直接圧迫しており、今四半期の研究開発費は前年同期比49%増となった。さらに大きな部分は設備投資(CapEx)に充てられている。上半期の設備投資額は82億8200万ドルに達し、同社は通年の設備投資額が250億ドルを超えると予想しており、CFOは今後2〜3年にわたり増加し続ける可能性があると指摘している。前者は利益を圧迫し、後者はまずフリーキャッシュフローを圧迫する。
設備投資の影響は、現金が支払われた時点で終わるわけではない。これらの投資はまずバランスシートに留まり、データセンター、生産ライン、フリートが稼働するにつれて、減価償却を通じて徐々に損益計算書に反映される。この半年の間に、テスラのAIインフラ資産の総額は68億1600万ドルから108億2300万ドルに上昇し、四半期ごとの有形固定資産の減価償却費も11億5000万ドルから13億7000万ドルに増加した。キャッシュフローの圧力はすでに顕在化しており、利益に対するより本格的な影響はこれから現れる可能性がある。
株式報酬もまた別種のコストである。現金を直接消費することはないものの、GAAP基準の利益を押し下げ、既存の株主価値を希薄化させる可能性がある。今四半期、テスラは11億5100万ドルの株式報酬費用を認識したが、そのうち2億6700万ドルは2025年のCEO業績連動型報酬に関連するものであった。現時点で達成される可能性が比較的高いと見なされているマイルストーンについては、今後数年間にわたり認識すべき関連費用がまだ98億2000万ドル残っている。仮にAI投資が最終的に成功したとしても、株主はその成長の恩恵を享受する一方で、希薄化のコストを負担し続けることになるかもしれない。
しかし、これは差し迫った流動性危機ではない。四半期末時点で、現金および短期投資は435億2400万ドル、債務元本は約90億8000万ドルであり、さらに50億ドルの与信枠が未使用のまま残っている。上半期の営業キャッシュフローは、辛うじて設備投資を賄うことができた。同社が最大約300億ドルに上る潜在的な借入能力を準備しているのは、その後の投資に対する柔軟性を確保するためという意味合いが強い。本当に不透明なまま残されているのは、テスラが支出を続けられるかどうかではなく、この資本がいつ売上を生み出し、最終的に十分な高リターンを達成できるかである。
未来の85%を前払いしているバリュエーション
そこで最後の問いに戻る。今日の株価には、すでにどれだけの成功が前払いされているのだろうか。
7月28日の終値307.44ドルに基づくと、時価総額は約1兆2100億ドルとなる。ここから現金および短期投資435億ドルを差し引き、債務元本91億ドルを足し戻すと、企業価値(EV)は約1兆1800億ドルとなる。直近12ヶ月(TTM)のフリーキャッシュフローは57億6200万ドルであり、これは約205倍の倍率に相当する。
205倍という数字自体がすべてを語っているわけではない。逆算を行うことで見えてくるものがある。筆者自身が行った試算は以下の通りである。もしこの投資に対して約8%の年間収益率が求められ、ターミナルマルチプルがフリーキャッシュフローの25倍として価格設定されると仮定すると、テスラは2030年までに約660億ドル、2035年までに約970億ドルの持続可能なフリーキャッシュフローを達成する必要がある。一方で、既存事業は、仮に30倍で評価されたとしても、企業価値の約15%しか説明できない。残りの85%は、まだ売上開示のないオプション価値(FSDの海外浸透、Robotaxi、Optimus、AIチップなど)に完全に賭けられていることになる。さらに、FSDとRobotaxiは同じ自動運転プラットフォームを共有しているため、その成否は非常に高い相関関係にあり、バリュエーションにおいて2つの独立した成功確率として扱うことはできない。
テスラは、現実世界のデータ、AIモデル、推論チップ、車両およびロボティクスハードウェア、製造、エネルギー、および展開チャネルを同時に有する、極めて数少ないエンドツーエンドの物理的AI企業の一つであり、今四半期の搭載率(アタッチレート)や走行マイル数はさらなる実証データを提供した。これこそが強気派(ブルケース)の最も擁護しやすい部分である。しかし、弱気派(ベアーズ)はこれらが決して成功しないと証明する必要はない。仮に「実現が遅れる」「よりコストがかかる」「市場シェアの獲得が劣る」「ユニットエコノミクスが悪化する」、あるいは「競合他社が先に運用上の優位性を確立する」のいずれか一つでも当てはまれば、計算は成り立たなくなる。8%の要求収益率の下では、同じキャッシュフローの実現が3年遅れるだけで、今日の現在価値は約20%割り引かれることになる。その価値の85%を未来に賭けている銘柄にとって、「最終的には成功したが3年遅れた」ということ自体が敗北になりかねない。
これが、今回の決算報告に対する筆者の最大の葛藤でもある。ビジョンを裏付ける証拠(FSDの有料ユーザー数、無人走行マイル数、ラインオフするCybercabはすべて実在する)は増えたものの、同時に待機コストも膨らんでしまっている。かつてのテスラは、自動車事業がキャッシュを生み出し、AIオプションは実質的におまけで付いてくるビジネスだった。しかし現在、自動車事業からの追加利益は限定的であり、規制クレジットの減少、サービス部門の奮起、そしてエネルギー部門の静観状況の中、株主は費用、設備投資、減価償却、希薄化を通じてオプション料金を分割払いで支払っている状態である。夢は依然として壮大だが、コスト請求が始まっているのだ。
次の四半期報告で、私は以下の4つの点に注目する。なぜなら、次の再評価(リレーティング)のトリガーとなるのは、より壮大なストーリーではなく、数値化可能なリターンのみだからである。
- 自動車部門:規制クレジットを除く標準化された売上総利益率、車両1台当たりの売上高、およびプロモーション(販促)費用;
- FSD:有料ユーザーの成長率、海外展開の進捗、および売上高と解約率(チャーンレート)の開示が開始されるかどうか;
- Robotaxi:無人走行マイル数、車両1台当たりの1日の有料走行距離、稼働率、および人的介入率;
- 投下資本利益率(資本リターン):売上総利益の増加額が、費用、減価償却費、設備投資の増加を上回り始めるかどうか。
私の見解では、最初の真の再評価シグナルは、テスラがFSDの売上高を初めて単独で開示する四半期になるだろう。
免責事項:本記事における分析は、既存の公開情報に基づく研究フレームワークを提示するものであり、いかなる投資勧誘やアドバイスを構成するものではありません。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。