


マイクロソフト株価予測:AI需要が実質的なクラウド収益へと転換、株価は500ドルに回帰する可能性



AIポッドキャスト


マイクロソフトの2026年度第4四半期決算は、Azure売上高が前年同期比43%増となり、AI収益化の加速を証明した。クラウド事業全体の堅調な成長と、売上高の約2倍に達する残存履行義務(RPO)は、将来の収益安定性を裏付けている。会計方針変更による支出見通しの適正化も好感された。株価は重要な抵抗線を突破し上昇基調にあるが、短期的には買われすぎの調整リスクも残る。今後はAI投資に対する確かな投資収益率(ROI)を維持し、Azureの成長モメンタムを継続できるかが投資判断の焦点となる。

TradingKey - マイクロソフト( MSFT)は、2026会計年度第4四半期決算の発表を受けて株価が460ドルの節目を突破し、過去最高値である466.32ドルまであとわずか1ドルの上昇に迫った。決算内容を見ると、株価を押し上げた主な要因は、AIの収益化が加速軌道に入ったことを証明したことであり、これは投資家のAI投資に対するリターンへの関心が一段と高まっていることを間接的に示している。
マイクロソフト株はなぜ上昇しているのか?
マイクロソフトの決算全体における最も重要なポイントであり、株価上昇を後押しする最大の原動力となっているのが、AI収益化(マネタイズ)の持続可能性です。
これを証明する重要な指標の一つが、Azure(アジュール)およびその他のクラウドサービスの売上高が前年同期比43%増となり、市場予想の約40%を大幅に上回ったことです。大手クラウドプロバイダー間の競争激化や、AI需要が具体化するかどうかに対する市場の懸念を背景に、この成長率は投資家の信頼感を大幅に高めました。マイクロソフトのサティア・ナデラ最高経営責任者(CEO)は電話会見で、Azureの通期売上高が初めて1000億ドルを突破したことを明らかにし、これを「重要なマイルストーン」と呼びました。Azureはもはや、マイクロソフトのクラウドへの移行における単なる成長エンジンにとどまらず、その収益構造において高い成長率を維持しつつ、巨大な規模を持つ中核事業へと進化しています。
一方で、マイクロソフト・クラウド全体の売上高は前年同期比27%増の593億ドルに達し、こちらも市場予想の587億1000万ドルを上回りました。このうち、Microsoft 365 Commercial Cloudの売上高は14%増、Consumer Cloudは24%増となり、マイクロソフトがAzureのインフラ需要だけに依存しているわけではなく、同社のオフィスソフトや企業向けコラボレーションのエコシステムも着実に拡大し続けていることを示しています。
もう一つの証拠は、マイクロソフト・クラウドのコマーシャル部門における残存履行義務(RPO)です。この指標は前年同期比84%急増の6780億ドルに達しました。これは、Azure、Microsoft 365、その他の企業向けサービスに対する長期的な契約をカバーする、まだ売上高として認識されていない契約済み業務の価値を示しています。6780億ドルという規模は、マイクロソフトの2026年度の売上高規模である3318億ドルの約2倍に相当します。これは、企業顧客がマイクロソフトとより長期的かつ大規模なクラウドおよびソフトウェア契約を結んでいることを示しており、将来の売上成長に対する高い見通し(可視性)を提供しています。マイクロソフトの企業向けAIエコシステムは、「概念実証(PoC)」から「予算配分」の段階へと移行しつつあります。AIテーマのバリュエーションは最終的に実際の受注や長期的な収益によって支えられなければならないため、これは市場にとって重要なシグナルです。
最後に、マイクロソフトの経営陣は電話会見において、通期の支出予想は1900億ドル前後で維持されているものの、会計方法の変更(データセンターおよびオフィスビルの見積耐用年数の調整)により、調整後の規模は約1750億ドルへと低下し、当初のガイダンスを8%近く下回ったと述べました。この変更は、制御不能なAI支出に対する市場の懸念をある程度和らげることになりました。
マイクロソフト株は上昇し続けるか?
今回のイベントのカタリストという観点では、マイクロソフトが企業向けAI需要は実際のクラウド売上高に結びついていることを証明し、従来のAI支出に対する過度な懸念を払拭した。これは、これまで売り込まれていたAIハードウェア銘柄の反発も牽引した。
投資テーマの観点から言えば、強気な見方は、Azureの成長加速が続き、Copilotの普及率が上昇し続ければ、市場は高水準のAI設備投資をより許容するようになるというものである。
逆に、将来的にクラウドの成長が減速する一方で支出が高水準にとどまれば、バリュエーションへの圧力が再び高まる可能性がある。今回の四半期決算は、AIおよびクラウドコンピューティングにおけるマイクロソフトの指導的な地位を改めて浮き彫りにしたものの、市場の注目は今後の四半期へとさらに移ることになる。すなわち、マイクロソフトがAI設備投資の1ドルごとに、確かなクラウド売上高、企業向けソフトウェア売上高、そして長期契約の成長を生み出し続けられるかを証明できるかどうかに焦点が当てられている。
したがって、ファンダメンタルズの観点からは、マイクロソフトの株価の上昇余地は下値リスクを大幅に上回っている。ただし、その鍵を握るのはAzureの成長率を維持できるかどうかである。
電話会見において、ナデラ最高経営責任者(CEO)は「コストから成果への曲線」における同社の進捗を強調し、すべての顧客がトークンを実際のビジネス成果に転換できるようにするという目標を掲げた。Azureの需要が利用可能な供給能力を上回り続けているため、需給の不均衡が短期的に緩和する兆候はなく、これは成長の天井にまだ達していないことも意味している。
マイクロソフト株価予想
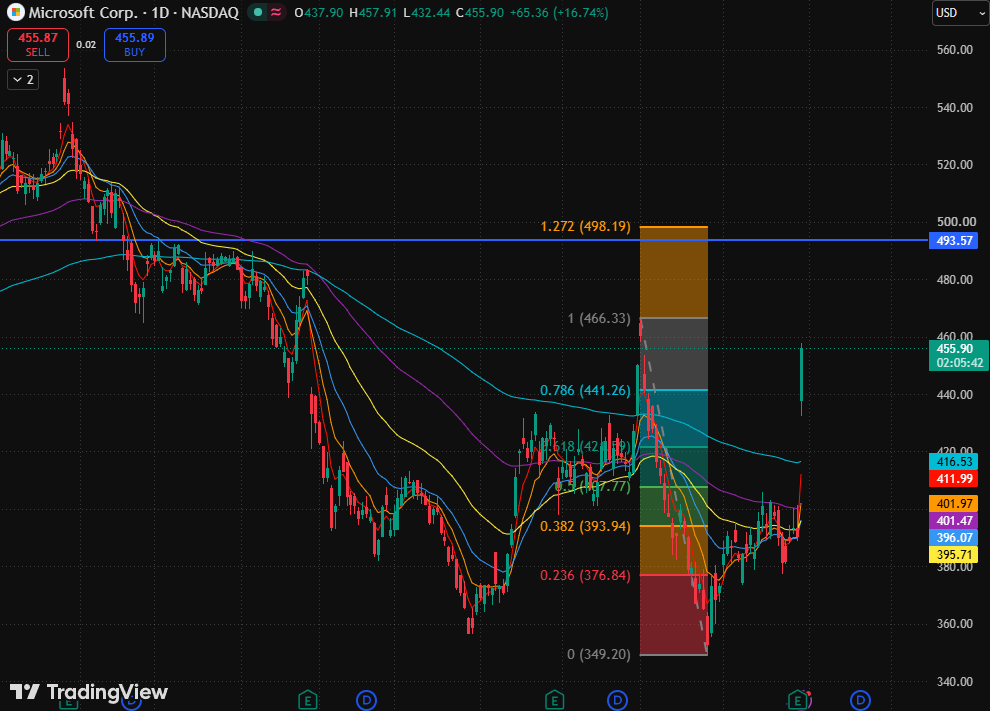
マイクロソフトの株価日足チャート、出所:TradingView
マイクロソフトの株価チャートを見ると、6月1日に戻り高値(直近高値)の466.32ドルを付けた後、6月25日には349.2ドルまで一気に下落し、累計で約22%の下落となりました。しかし、本日の好調な決算結果に支援され、マイクロソフトの株価は、フィボナッチ0.786水準(441.26ドル)という重要なテクニカル抵抗線を力強く上抜けました。
移動平均線の観点からは、すべての移動平均線が株価の下方に位置しており、完璧な上昇の並び(パーフェクトオーダー)を示しています。短期的には、株価が466.33ドルを明確に回復できるかどうかが焦点となります。この水準を明確に上抜ければ、上値余地は494〜500ドルのレンジまで拡大します(これにはフィボナッチ1.272エクステンション水準、抵抗線、および心理的節目となるラウンドナンバーが含まれます)。
なお、1日の急騰を受けて、短期的には買われすぎのリスクが大きくなっている点には注意が必要です。株価が466.33ドルを明確に上抜けることができない場合、利益確定売りによるテクニカルな押し目が発生し、フィボナッチ0.786水準(441.26ドル)まで下落して下値支持線の確認を模索する可能性があります。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。








コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。