


パランティア第2四半期決算プレビュー:大幅な成長予想、ウォール街は目標株価200ドルを想定



AIポッドキャスト


パランティア(PLTR)の第2四半期決算は、米政府および民間企業の旺盛なAI需要を背景に、市場予想を上回る成長が期待されている。特にAIP等によるシステム統合力は競合に対する優位性を維持しており、一部アナリストは通期見通しの上方修正を示唆し、目標株価を200ドルと評価する。一方、欧州での成長停滞や、AI需要を過熱と見るマイケル・バーリ氏らによる空売りリスクも存在する。同社は今後、AIインフラ企業としての技術的優位性を実証し、市場心理の波を乗り越える試金石を迎える。
TradingKey - パランティア( PLTR)は、8月3日の米株式市場取引終了後に2026年第2四半期決算を発表する予定だ。今年これまでに同社のバリュエーションが大幅に調整したことを受け、今回の決算発表は、同社のファンダメンタルズが引き続き堅調であるかどうかを測る重要な試金石と見なされている。
FactSetのデータによると、市場は現在、パランティアの第2四半期売上高を18億1000万ドル、調整後1株当たり利益(EPS)を0.34ドルと予想している。しかし、米国の政府や企業からのAI需要が顕在化し続ける中、ウォール街の複数の金融機関は、この予想が依然として保守的である可能性があると考えている。
オッペンハイマーは、パランティアの第2四半期売上高成長率が前年同期比で約85%に達する可能性があると予想しており、同社の目標株価を200ドルに維持している。シティ( C)も目標株価を200ドルに設定しており、AI端緒の需要に牽引されて米国の民間および政府向け事業が再加速するとみている。
こうした楽観的な見方は、すでに株価に反映され始めている。7月27日、パランティアの株価は1日で約7%上昇して131ドルを回復しており、決算発表を前に一部の資金がポジショニングを進めていることを示している。
米国事業が引き続きパランティアの成長の核に
パランティアの過去2年間における急成長は、主に米政府や民間企業顧客によるAI支出の持続的な増加が原動力となっており、この傾向に目立った減速の兆候は今のところ見られない。
アナリストは概して、第2四半期も米政府向け事業が最大の成長源であり続けると予想している。米国の国土安全保障、国防、各種軍事部門がAI予算の拡大を続ける中、パランティアのGothamプラットフォームに対する需要は引き続き旺盛だ。
一方、米国の民間企業向け事業も力強い拡大を維持している。生成AIアプリケーションの導入を進める企業が増加する中、パランティアのAIP(Artificial Intelligence Platform)やFoundryプラットフォームは、大企業がAIシステムを構築する上で不可欠なインフラになりつつある。
シティは最新のリサーチレポートで、同社の民間向け事業の成長が第1四半期に一時的に減速したものの、第2四半期には大幅に回復したと指摘した。AIPプラットフォームの継続的な普及やパートナーからのフィードバック改善の恩恵を受け、シティは米民間向け売上高が前年同期比で65%超増加すると予想しており、2027年の長期売上高見通しをさらに引き上げた。
対照的に、海外の政府向け市場における成長はやや停滞している。近年、一部の欧州諸国は米国製ソフトウェアプラットフォームへの依存を減らすため、「デジタル主権」戦略を推進し続けている。フランス、ドイツ、ポーランドなどの国々は、現地のAI企業への支援や、パランティアに代わる選択肢の模索を徐々に開始している。これは、海外政府向け事業の成長率が今後、過去の最高水準を維持するのに苦戦する可能性を示唆しており、近い将来において米国市場が同社にとって最も重要な成長の原動力であり続けることを示している。
パランティアの強みはAIモデルではなくAIインフラ
OpenAIやAnthropic、大手のクラウドコンピューティング企業が企業顧客の争奪戦を加速させており、Palantirを巡る競争環境はますます複雑になっている。
AIモデルのプロバイダーが企業顧客を直接ターゲットにするケースが増えており、大規模モデルの機能を活用して企業のワークフローへの統合を図る動きが活発化している。
しかし、現在のところ、ほとんどの生成AI製品はテキスト処理やオフィスオートメーションなどの比較的単純なシナリオに焦点を当てたままである。これに対し、Palantirが長年蓄積してきたデータガバナンス、複雑な意思決定分析、システム横断的なデータ統合における能力は、大企業や政府機関から依然として最も高く評価されている強みである。
多くのアナリストは、将来の企業向けAI競争は「モデルの機能」から「システム統合力」へと徐々にシフトしていくとみている。大規模モデル、セキュリティ管理、データガバナンス、そしてビジネスプロセスを真に統合できる企業が、長期契約を確保する可能性が高くなるだろう。
この観点から見ると、Palantirは依然として一定のリードを保っている。しかし、より多くのテック大手が企業向けAI市場に参入するにつれ、同社の技術的優位性は今後も市場の試練にさらされ続けることになる。
DA Davidsonは最近、Palantirの投資判断を「中立」から「買い」に引き上げ、目標株価を175ドルに引き上げた。アナリストのギル・ルリア氏は、企業による大規模言語モデルの導入拡大が、AIオーケストレーションプラットフォームに対する市場の需要を押し上げるとみている。
PalantirはFoundryやGothamを活用し、クライアントの既存のデータや意思決定のワークフローに大規模モデルを統合することができる。この能力は、現時点ではモデル開発に特化したプロバイダーが代替することは困難である。
また、ルリア氏は、AIモデルの使用制限を巡るAnthropicと米国政府の最近の意見の相違が、政府および国防市場におけるPalantirの競争力をさらに際立たせていると指摘した。長年蓄積されたデータセキュリティとコンプライアンスの能力、および安定した政府顧客ベースを背景に、同社は安全性の高い用途において依然として明確な優位性を維持している。
Palantirのバリュエーションはソフトウェア業界の平均を大きく上回っているものの、売上高成長率は業界平均の約2倍に達している。ルリア氏は、これが同社が現在享受しているバリュエーション・プレミアムの一部を説明していると考えている。
パランティアの株価が200ドルまで上昇し得る理由
パランティアに対して強気な姿勢をとる機関投資家の中でも、オッペンハイマーのアナリスト、パラム・シン氏の評価は特に前向きだ。同社は、パランティアの第2四半期の売上高成長率が前年同期比で約85%に達する可能性があると予想しており、これは経営陣が以前に提示していた約79%という成長ガイダンスを上回る。
この予測が実現すれば、パランティアは再び市場予想を上回るだけでなく、数四半期連続で極めて高い成長率を維持する可能性がある。
オッペンハイマーはまた、第2四半期の好調な業績により、経営陣が通期の見通しを再び上方修正する可能性があるとみている。現在、同社の通期売上高成長率の予想は約71%となっているが、米政府との契約や商業分野のAI受注が拡大し続けていることから、通期の成長目標は75%以上に引き上げられる可能性がある。この評価に基づき、同社はパランティアの投資判断を「アウトパフォーム」とし、目標株価を200ドルに設定している。
一方、シティも同社のファンダメンタルズについて引き続き楽観的な見方を維持している。同行は最近、パランティアの目標株価を225ドルから200ドルに引き下げたものの、投資判断は「買い」を維持している。
アナリストのタイラー・ラドケ氏は一部の事業セグメントの予測を引き上げ、特に米国商業市場の回復の勢いを好感している。目標株価の引き下げは、同社の事業見通しを否定したものではなく、より保守的なバリュエーション倍率を反映したものだ。
パランティアの現在の株価約131.53ドルに基づくと、目標株価の200ドルは約52%の上昇余地を示唆している。
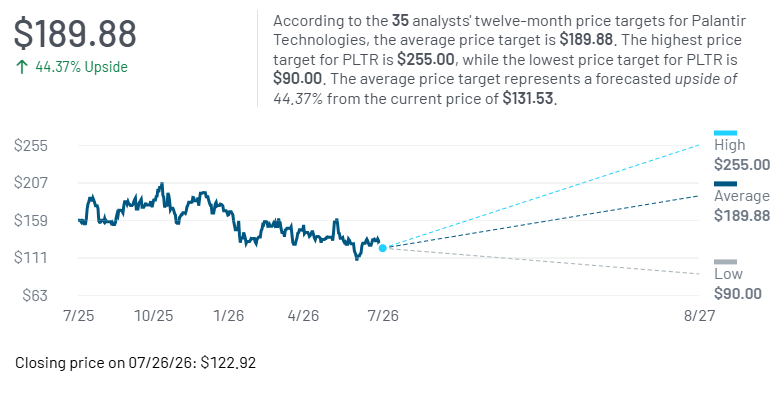
MarketBeatのデータによると、過去12か月間にパランティアをカバーした35人のアナリストのうち、19人が「買い」、2人が「強い買い」、11人が「保有」を推奨し、別の3人が「売り」の評価を与えており、全体のコンセンサス投資判断は「緩やかな買い」となっている。
これらアナリストによる12か月平均の目標株価は189.88ドルで、最高目標株価は255ドルに達している。
出所:MarketBeat
「ビッグショート」のバーリ氏、パランティアに対し引き続き弱気姿勢を維持
しかし、市場は一般的にパランティアのファンダメンタルズに対して楽観的であるものの、弱気派の勢力も依然として根強く残っています。
映画『マネー・ショート』のモデルとなった実在の人物であるマイケル・バーリ氏は最近、パランティアに対する空売りポジションを維持していることを開示しました。同時に、同氏はナスダック100ETF(QQQ)のプットオプションを継続して保有し、エヌビディアやマイクロン、半導体ETFを含むAIサプライチェーンに対する空売りの賭けをさらに増やしています。
バーリ氏は、現在のAIインフラに対する旺盛な需要は、完全に最終顧客によって牽引されているわけではなく、むしろ資金調達の取り決めや資金の循環(キャピタル・サイクリング)によって活発化しているにすぎないとみています。これは、業界全体のバリュエーションが依然として大幅な調整リスクに直面していることを意味します。この見方は、AIセクターのバリュエーションを巡る市場の意見の対立が依然として顕著であることも反映しています。
パランティアの主力事業はソフトウェアであり、半導体メーカーとは異なるものの、代表的なAI関連銘柄として、同社の株価が市場心理(センチメント)の影響を完全に免れることは依然として困難です。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。









コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。