


2026年後半のメタの株価はどう推移するか? 1,000ドルの大台に到達できるのか?



AIポッドキャスト


2026年上半期のメタ株は、巨額のAI設備投資によるキャッシュフロー悪化懸念とユーザー数停滞を受け、主要テック大手に遅れをとり14%超下落した。通期の設備投資見通し引き上げが利益を圧迫する中、PER30倍への拡大を正当化する材料に乏しく、年内の1,000ドル到達は困難視される。市場コンセンサスは800〜840ドルにとどまり、技術的には対称三角保ち合いのブレイクアウトが焦点となる。7月29日の決算が方向性を左右する重要な分岐点となり、下振れ時には過去の起点である400ドル水準までの調整リスクが残る。
TradingKey - 2026年上半期、エヌビディア、グーグル、アップルなどのテック大手の株価はすべて史上最高値を更新したものの、メタ( META)はこれに届かなかっただけでなく、全体的に軟調な推移となり、同期間中に累計14%超急落して米主要3株価指数を下回るパフォーマンスとなった。「マグニフィセント・セブン」の中では、20%超下落したマイクロソフトに次ぐワースト2位に沈んだ。果たしてメタは今年下半期も下落を続けるのか、それとも反転して史上最高値を更新し、1,000ドルの大台に挑戦するのだろうか。
メタの株価推移:騰落の振り返り
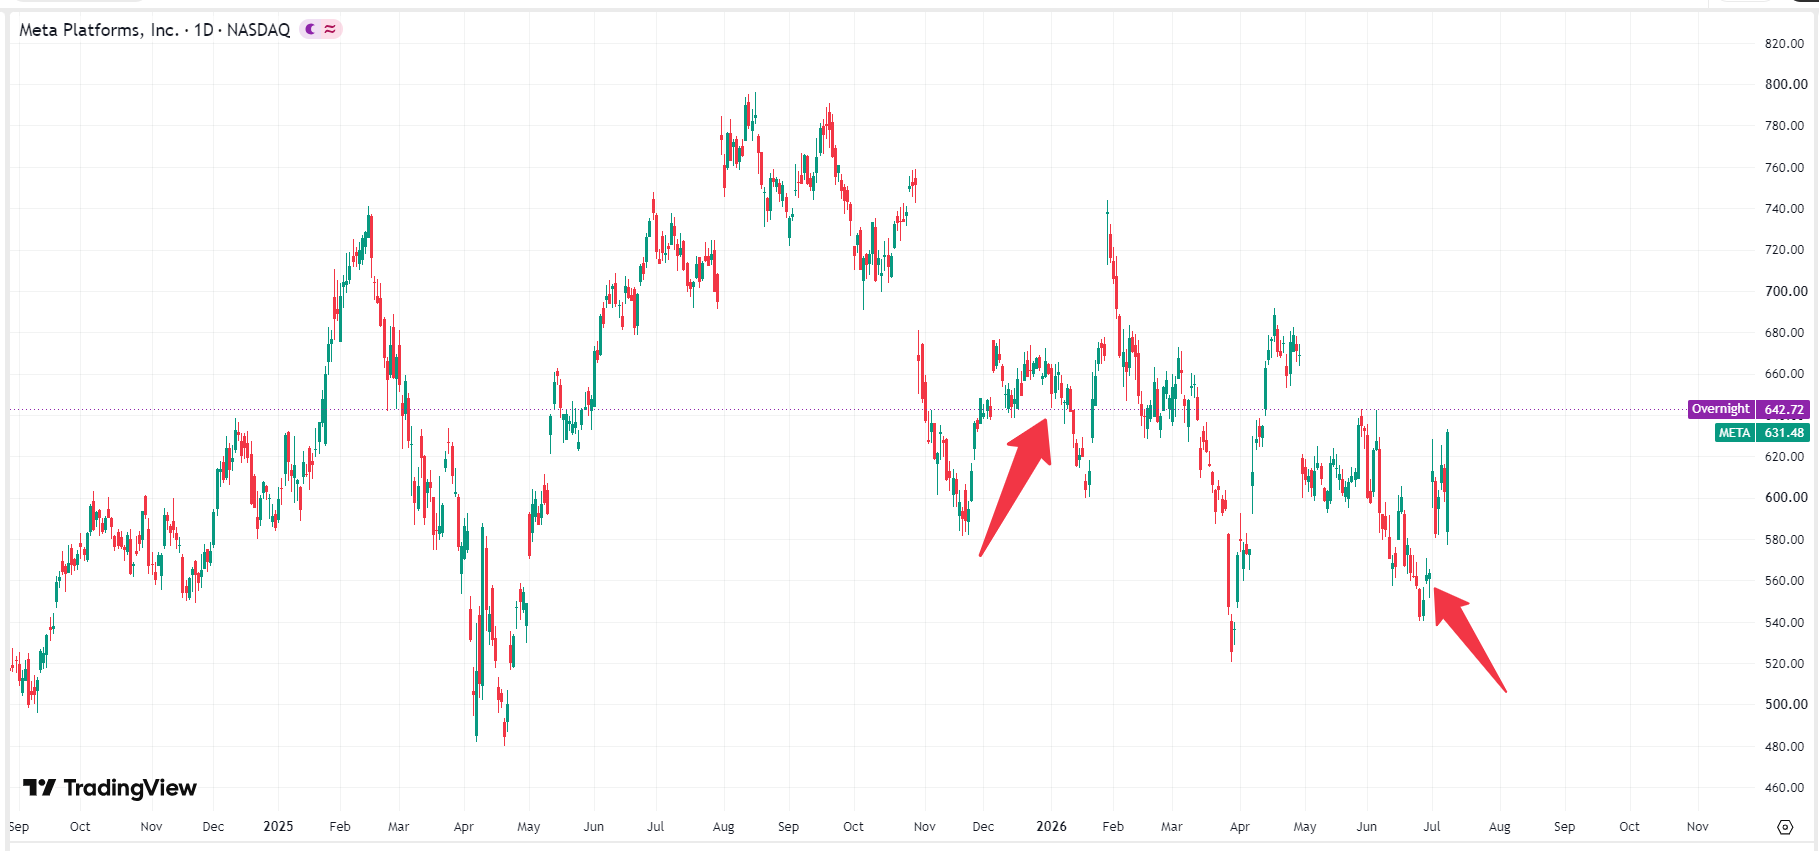
2026年上半期、Metaの株価は乱高下を記録し、2度の大きな急騰と急落に見舞われ、まさにジェットコースターのような値動きとなった。2026年の年頭、Metaはそれまでの強い勢いを維持し、1月下旬には株価が730ドルを超えて急騰、今年の最初の取引日の寄り付き値から12%以上上昇した。2月から3月にかけて、Metaの株価は不安定な調整局面に入り、3月下旬には520ドル近辺まで下落、1月のピークから28%の反落を記録した。
 Meta株価チャート、出所:TradingView
4月上旬、Metaの株価は底を打って反発し、月中旬までに690ドルまで急騰、わずか半月で累計32%の上昇を記録した。しかし、Metaはこの上昇の勢いを維持することができず、その後は値動きが荒い中で軟調に推移し、6月中旬から下旬にかけて激しい売りに見舞われ、520ドルから560ドル近辺の年初来安値を再び試す展開となった。最終的に、Metaの株価は6月30日に563.10ドルで上半期の取引を終え、年初から約14%下落した。
メタ株はなぜ下落しているのか?
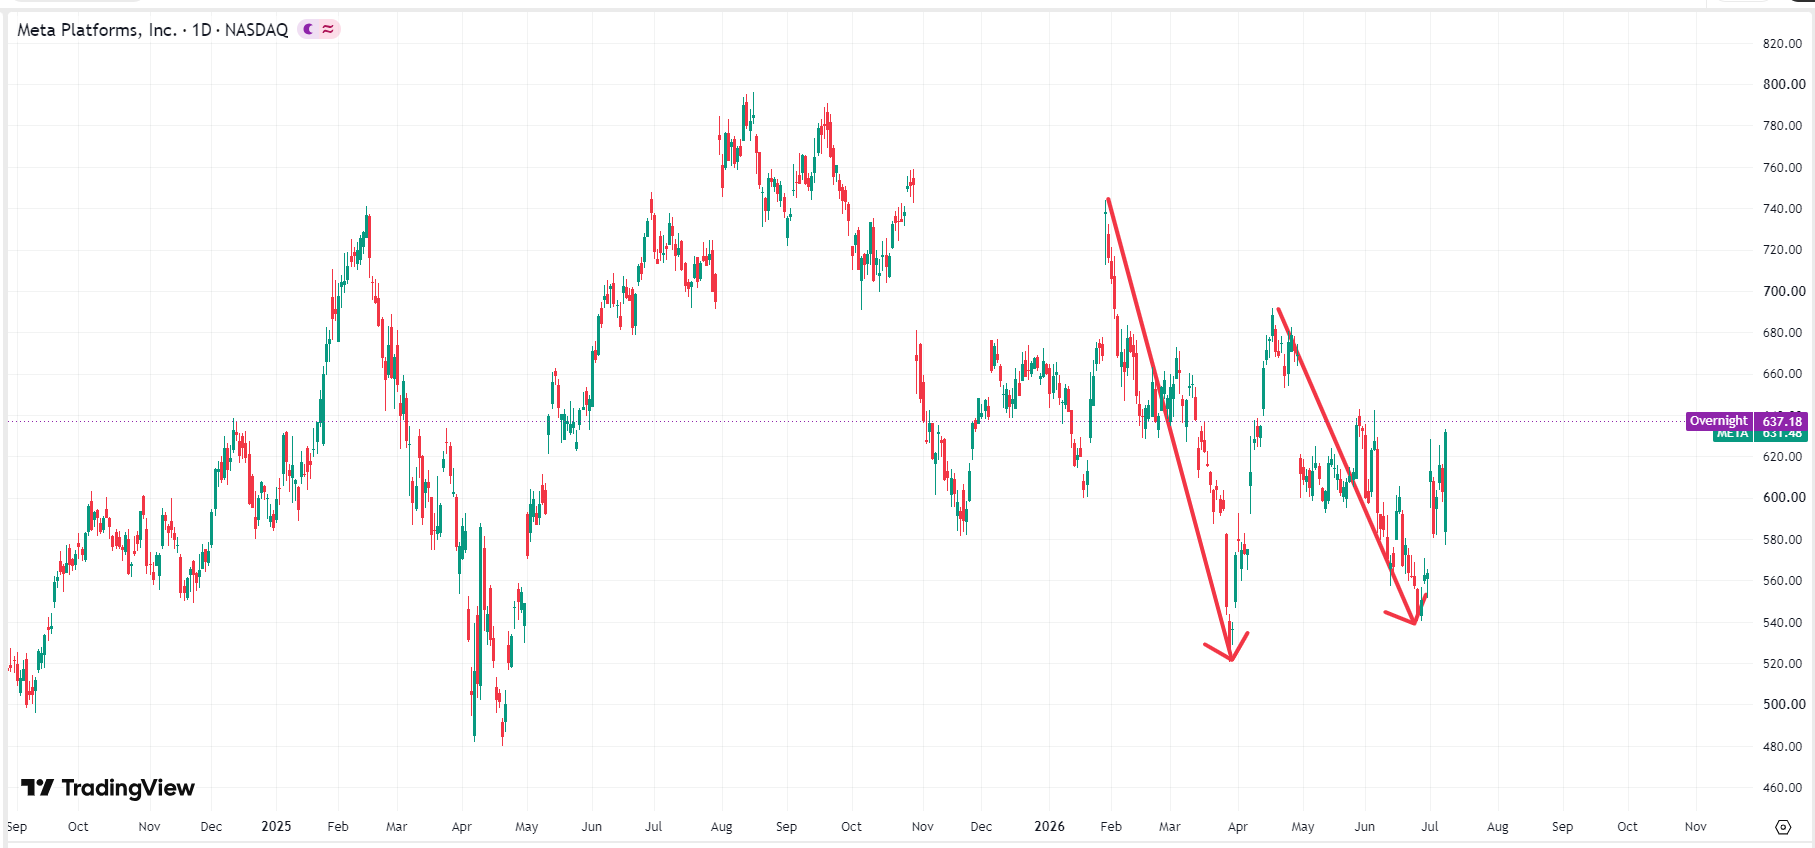
上半期のMetaの株価下落は、2回の大規模な売りに特徴づけられます。1回目は2〜3月、2回目は5〜6月でした。それぞれの下落局面は、米連邦準備理事会(FRB)の金利政策の変動やハイテク株の一斉の利益確定売りといったマクロ経済的な背景と重なっていたものの、Meta自身のファンダメンタルズや決算業績を見ると、主な原動力は「AI設備投資の底なし沼に対する懸念」と「主要指標における短期的なノイズ」を巡るものであったことを示しています。
1月末に発表されたMetaの2025年第4四半期決算は、中核の広告収入が非常に好調だった一方、経営陣が2026年通期の設備投資額(CapEx)見通しを1150億ドル〜1350億ドルという驚異的な規模で初めて開示したことが特徴的でした。この数字は前年のほぼ2倍に達します。市場は、この巨額の支出が短期的なフリーキャッシュフローを深刻に悪化させると受け止め、強気派の自信を揺るがし、機関投資家による高値圏での一斉の利益確定売りを誘発しました。
 Metaの株価チャート、出所:TradingView
4月末にMetaが発表した2026年第1四半期決算では、1株当たり利益(EPS)が市場予想を大幅に上回りました。しかし、スーザン・リーCFOは決算説明会でさらなる衝撃的な事実を明かし、2026年通期の設備投資見通しを1250億ドル〜1450億ドルへとさらに引き上げました。これはMetaのフリーキャッシュフローが深刻に圧迫され、2026〜2027年にはマイナスに転じる可能性さえあることを意味しており、市場に一斉のパニックをもたらしました。さらに、Metaの「ファミリー・オブ・アプリ」(FB、IG、WhatsApp)のグローバルにおける日間アクティブユーザー数(DAU)は35億6000万人にとどまり、市場予想の36億2000万人を下回っただけでなく、極めて珍しい前四半期比での減少となりました。
Metaは今年、1,000ドルまで上昇できるか?
Metaの予測可能な事業展開を踏まえると、同社の株価が年内に1,000ドルまで上昇することは困難と考えられます。2026年通期のハードウェア投資額が1,300億ドル以上に達することから、その巨額の減価償却費が下半期の純利益を確実に圧迫することになります。アナリストは、2026年のMetaの利益率が2025年のピークからわずかに低下(約31.9%に)すると予想しており、短期的にはPER(株価収益率)が30倍を超える水準にまで積極的に拡大することを支持するのは困難です。現在、MetaのPERは約22倍であり、大手テック企業の中ではすでに非常に魅力的なバリュエーションとなっています。
現在、Metaの12ヶ月目標株価の市場コンセンサスは800ドル〜840ドル付近となっており、これは下半期に年初に付けた史上最高値を再び試し、さらに上回る機会があることを示唆しています。TDコーウェンとウルフ・リサーチは目標株価を800ドルとしている一方、BofAセキュリティーズとルイスト・セキュリティーズはそれぞれ835ドル、840ドルへの上昇を予想しています。
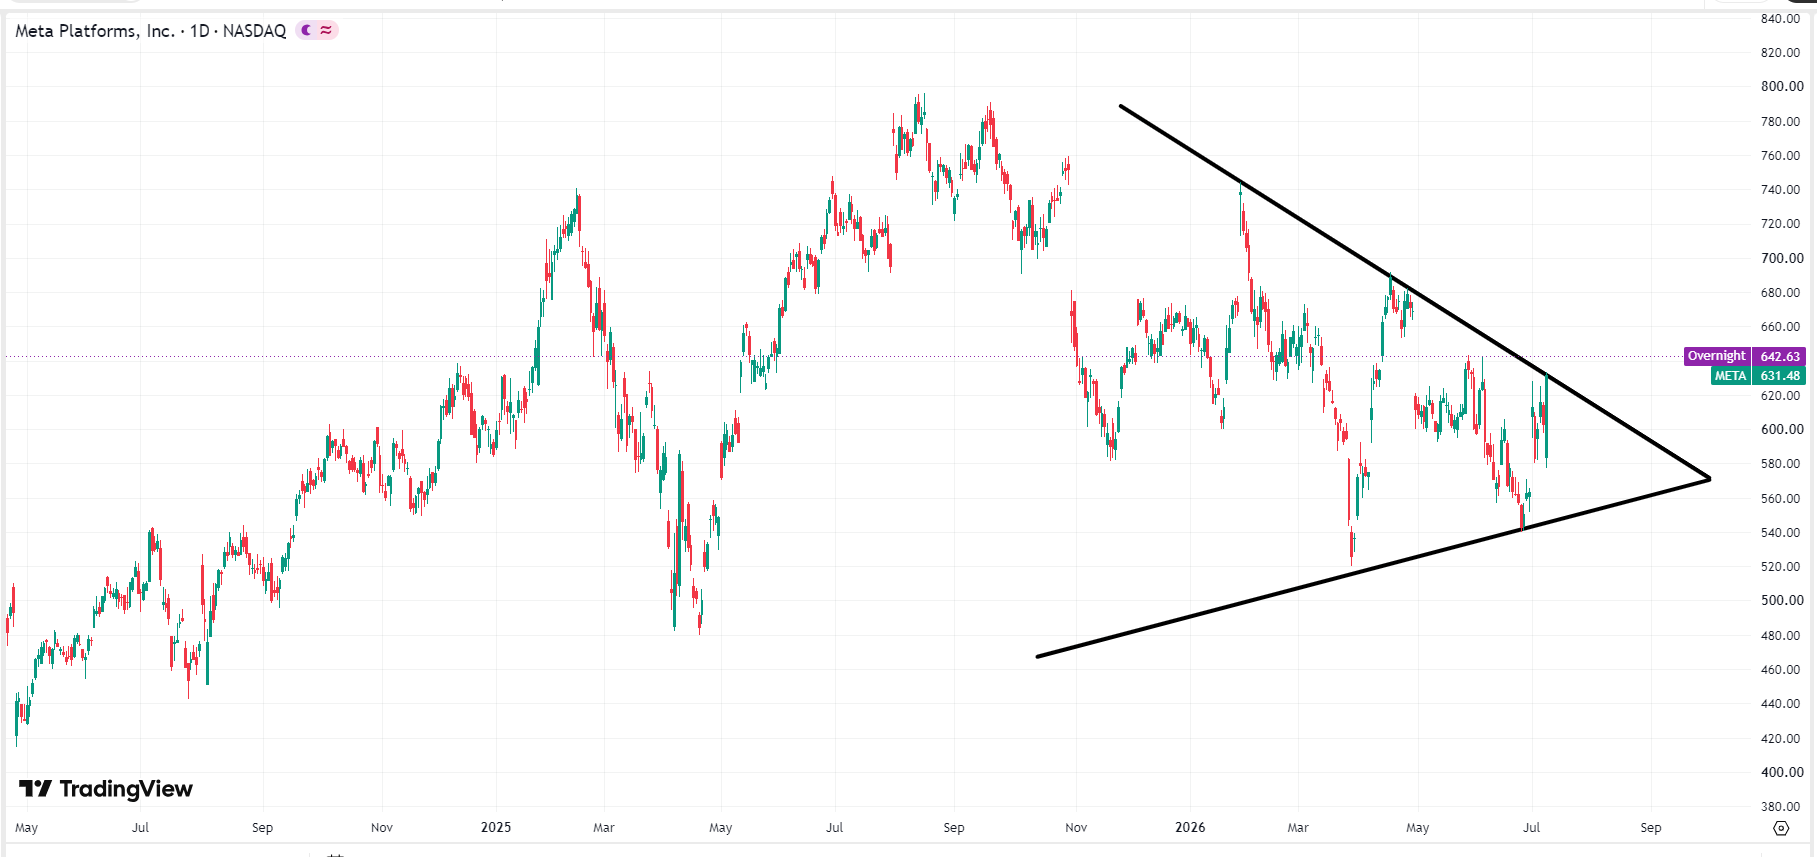
テクニカル分析の観点から見ると、Metaの株価は上半期に対称三角保ち合い(シンメトリカル・トライアングル)のトレンドを形成しており、これは株価が上下どちらかに動く確率が同等であることを意味していました。しかし、マクロ経済環境とMeta独自のファンダメンタルズを考慮すると、下方にブレイクアウトする可能性が高く、その場合は株価が400ドルまで下落する可能性があります。現在、Metaの株価は保ち合いの先端に近づいており、今月末までにブレイクアウトが発生する見通しです。その際、7月29日の決算発表が最大の注目ポイントとなります。
 Metaの株価チャート、出所:TradingView
PERが30倍を超えた場合、なぜ株価が1,000ドルまで上昇する可能性があるのでしょうか?
現在の株価が600ドルを超える水準にある中、市場は同社の2026年の年間EPS(1株当たり利益)を31ドルから33ドルの間と予想しています。最大の想定EPSに基づいて計算すると、株価 = 33ドル × 30倍(PER) = 990ドルとなり、30倍を超えるPERが適用されれば株価は1,000ドルに達する可能性があります。
Metaの下値ターゲットが400ドルとされるのはなぜでしょうか?
400ドルは2021年におけるMetaの戻り高値(ピーク)であり、過去3年間にわたる急上昇の起点でもあるため、この水準が極めて強固な支持線(サポート)となることを意味しています。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。










コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。