


米国株プレマーケット:米イラン合意がタカ派的なFRBをヘッジ。主要3指数先物が反発、インテルが9%超上昇、AI半導体株が上昇



AIポッドキャスト


米国とイランの暫定合意による原油安でエネルギーインフレ懸念が和らぎ、米株価指数先物は上昇した。FRBのタカ派姿勢や金利高止まり観測はリスク資産の重荷となる一方、インテルとアップルの提携報道が半導体株を押し上げた。個別銘柄ではアクセンチュアが業績見通し引き下げで急落した一方、スミス&ウェッソンは好決算により急騰した。市場は堅調な個人消費を支えとしつつも、FRBによる追加利上げリスクを慎重に見極める展開が続いている。今後は失業保険申請件数や製造業景気指数の発表が焦点となる。
TradingKey - 米国東部時間木曜日、米主要3株価指数の先物は市場取引開始前に一斉に上昇し、市場心理は前営業日から大幅に回復した。米連邦準備制度理事会(FRB)のケビン・ウォルシュ議長が初の政策決定会合後にタカ派的なシグナルを送り、市場が今年の利上げリスクを再織り込むことになったものの、米国とイランの間で暫定合意が署名され、ホルムズ海峡での航行見通しが改善したことで、国際原油価格は下落し続け、エネルギーインフレへの懸念が和らぎ、ハイテク株へのリスク選好姿勢が強まった。
報道時点で、ダウ先物は0.27%上昇、S&P 500先物は0.75%上昇、Nasdaq 100先物は1.48%上昇した。
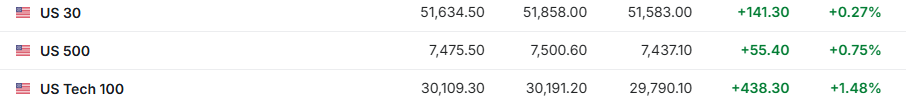
米株価指数先物の推移、出所:Investing
コモディティ市場では、国際原油価格が下落を続け、WTI( USOIL)原油は74.6ドル付近まで下落した。米国とイランは、停戦延長、ホルムズ海峡での通航再開、イラン産原油に関連する規制緩和を含む暫定合意の本文を公表し、中東の供給寸断に対する市場のリスク織り込みはさらに縮小した。金( XAUUSD)は小幅に反発し、取引時間中に一時4,329.9ドルまで上昇したものの、ドル高とFRBのタカ派姿勢が上値を抑え、金価格の上昇余地は限定的となった。
暗号資産市場では、ビットコイン( BTC)は6万4,000ドル前後で推移した。米国とイランの合意によりリスク選好姿勢が改善した一方、FRBによる金利の『より高く、より長く(higher for longer)』観測がボラティリティの高い資産の重荷となり続け、暗号資産市場全体は米ハイテク部門を下回るパフォーマンスにとどまった。
異例の市場動向
インテル( INTC)は時間外取引で9%超上昇した。 トランプ米大統領は、アップル( AAPL)が、米国内における半導体設計および製造でインテルと提携することに合意したと述べた。この報道が手がかりとなり、インテルは時間外取引で半導体株の上昇を牽引した。市場では、アップルとインテルの提携が具体化することで、インテルの先端プロセスやファウンドリ事業、国内半導体製造を巡る見通しが大幅に改善するとの見方が強まっている。
AI半導体株は時間外取引で一斉に上昇した。 エヌビディア( NVDA)が時間外取引で約1%上昇したほか、マイクロン・テクノロジー( MU)が約4%上昇、マーベル・テクノロジー( MRVL)は6%超急騰した。原油価格の下落や米国債利回りの上昇圧力緩和を背景に、資金がAIハードウェアのサプライチェーンに還流している。市場では、AI演算能力、メモリー半導体、データセンター拡張、米国国内での半導体製造という主要テーマを中心に引き続き取引が行われている。
エネルギー株は時間外取引で上値の重い展開となった。 原油価格が3カ月半ぶりの安値に下落したことを受け、エクソンモービル( XOM )、シェブロン( CVX )、オクシデンタル・ペトロリアム( OXY)などの石油・ガス上流部門株が下落圧力を受けた。米国とイランの合意により原油の供給途絶リスクが後退し、原油価格のリスクプレミアムが縮小したことが、エネルギー株の短期的重荷となった。
アクセンチュア(ACN)は時間外取引で13%超急落した。 同社は第3四半期決算の発表にあわせて通期の売上高成長率見通しを引き下げ、2026年度の売上高成長予測を従来の3%〜5%から3%〜4%に下方修正した。調整後の一株当たり利益(EPS)は3.80ドルと市場予想を上回ったものの、第3四半期の売上高は187億ドルと市場予想(188億ドル)に届かず、新規受注額も193億ドルと市場予想を下回った。
スミス&ウェッソン( SWBI)は時間外取引で16.6%急騰した。 第4四半期の増収を発表し、決算内容が市場予想を上回ったことが、時間外取引での株価急騰を促した。市場では、好調な売上データが主力製品に対する底堅い手応えを裏付けているとの見方が示されている。
市場ヘッドライン
米連邦準備理事会(FRB)は金利を据え置いたものの、タカ派的なシグナルを送った。6月の会合で、FRBはフェデラルファンド(FF)金利の誘導目標レンジを3.50%〜3.75%に据え置いた。初めて政策決定会合の議長を務めたケビン・ウォルシュ氏は、FRBは物価安定の責務を果たし続ける必要があると述べ、最新の見通しでは一部の当局者が2026年にも利上げが行われる可能性があると予想していることが示された。会合後、市場における9月の0.25%(25ベーシスポイント)の利上げ予想が急上昇し、短期国債利回りは一時、16カ月ぶりの高水準まで上昇した。
米国とイランは暫定合意の合意文書を公表し、ホルムズ海峡における通航再開への期待が高まった。同合意には、停戦の60日間延長、最終的な和平合意に向けた交渉の推進、ホルムズ海峡における海上輸送の再開、イランの港湾に対する米国の封鎖解除、およびイラン産原油に対する一部制裁の免除が含まれている。この合意を受けて原油価格は3カ月半ぶりの安値まで下落し、本日の市場取引開始前の時間外取引において、世界のリスク資産を支える主な要因となった。
5月の米小売売上高は予想を上回る強い内容となり、経済の底堅さが引き続き相場の下支えとなった。米商務省が発表したデータによると、5月の小売・飲食サービス売上高は前月比0.9%増となり、市場予想を上回って4カ月連続の増加を記録した。堅調な個人消費データは米経済の底堅さを示しているが、FRBが引き締め政策を維持、あるいは年内に再利上げを行うとの見方を強める可能性もある。
主要データ・イベントプレビュー
米東部時間6月18日午前8時30分、米国は新規失業保険申請件数を発表する。
米東部時間6月18日午前8時30分、米国はフィラデルフィア連銀製造業景気指数を発表する。
米東部時間6月18日午前10時00分、米国は5月の景気先行指標総合指数を発表する。
米東部時間6月18日午後1時00分、米国は5年物インフレ連動国債(TIPS)の入札結果を発表する。
米東部時間6月18日午後4時30分、米連邦準備理事会(FRB)はバランスシートを発表する。
6月19日、米国の株式・債券市場はジューンティーンス(奴隷解放記念日)の祝日のため休場となる。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。