


金がハイテク株のように取引され始めた理由:システマティック・キャピタルがいかに金価格を再形成しているか



AIポッドキャスト


ゴールドの長期的価値は実質金利やマクロ要因に依存するが、短期的な価格形成はCTAやリスクパリティ等のシステム系資金の比重が高まっている。価格変動はこれら投資家のトレンド追随、ボラティリティ制御、リスク配分モデルに基づき、自己強化的なフィードバックを伴う。本稿の「4象限フレームワーク」は、トレンドの強さとボラティリティ水準から、限界価格設定者の動向を分析する手法である。現代のゴールド投資には、マクロ的なファンダメンタルズ分析に加え、システム取引が価格経路に及ぼすマイクロストラクチャーへの深い洞察が不可欠となっている。
何十年もの間、ゴールドの分析フレームワークは比較的単純だった。マクロ投資家は通常、実質金利、米ドル、インフレ期待、中央銀行による買い入れ、地政学的リスクに焦点を当てていた。これらの変数がゴールドの長期的な価値を決定し、従来のゴールド研究の基礎を形成している。
しかし近年、これらマクロ変数だけではゴールドの短期的な値動きを説明するのがますます困難になっていると感じる投資家が増えている。
利下げ期待の同じ高まりが、ある時には持続的な上昇を生み出し、別の時には急激な反転を招くことがある。地政学的衝突の同じ激化が、ある局面ではゴールドを急速に押し上げる一方で、別の局面ではニュースがより強気になっているにもかかわらず価格の反応が鈍くなるという、一見矛盾した状況を生み出すこともある。ファンダメンタルズの背景がほとんど変化していないにもかかわらず、ゴールドが数日間にわたって激しい乱高下を見せることすらある。
これらのパターンは、マクロフレームワークが機能しなくなったことを意味するわけではない。ゴールド市場における限界価格設定者(マージナル・プライス・セッター)が変化したことを示しているのだ。
歴史的に、ゴールド価格は中央銀行、上場投資信託(ETF)、マクロファンド、実物需要などの長期保有目的の資金によって主に動かされてきた。現在、限界取引に占めるシステム系資金の割合が増加している。コモディティ・トレーディング・アドバイザー(CTA)、リスクパリティ・ファンド、ボラティリティ・ターゲット戦略、およびオプション・マーケットメーカーが、ゴールドの短期的な価格形成における重要な参加者となっている。
これらの投資家は、ゴールドにどれほどの価値があるかを第一に問いかけているわけではない。トレンド、ボラティリティ、およびリスク制約に応じて、常にポジションを調整しているのだ。
したがって、今日のゴールドを理解するには、マクロ分析とシステム系資金の取引手法に関する理解の両方が必要となる。
ゴールドには現在、2つの価格決定システムが同時に作用している
ゴールドの長期的な方向性は、依然としてマクロ経済的な要因によって決定される。
実質金利、米ドルへの信頼、財政赤字、中央銀行による買い入れ、国際準備制度の変化、およびインフレ期待は緩やかに推移する。これらはゴールドに長期的な配分価値があるかどうかを決定し、その価格の大きな方向性を形成する。
しかし、ゴールドが日々どのように上昇するか(いつ加速し、いつ休止し、いつ調整するか)は、第2の変数群にますます影響されるようになっている。
価格トレンド、ボラティリティ、システム的なポジショニング、リスクバジェット、流動性、およびオプションヘッジは絶えず変化する。これらはゴールドの長期的価値を変えることはないが、限界資金の行動を変化させる。
これが現代のゴールド市場における最も重要な変化である。すなわち、動きの遅い変数が方向性を決定し、動きの速い変数がその経路を決定するということだ。
例えば、地政学的衝突によってゴールドが急騰したものの、数時間後に価格が下落したとする。戦争が終わったわけではない。中央銀行がゴールドを売却したわけでもない。長期的な投資の前提が変わったわけでもない。
変化したのは市場の見方ではなく、市場のリスク許容力(リスクキャパシティ)かもしれない。
あるCTAモデルがゴールドを依然として上昇トレンドにあると判断していても、ゴールドのボラティリティが10%から20%に上昇したと仮定する。ポートフォリオのリスクを一定のレベルに維持するために、その戦略はポジションの削減を余儀なくされる可能性がある。
これにより、ますます一般的になりつつあるパターンが生じる。すなわち、方向性シグナルは強気のままであるが、ポジション規模はすでに減少しているという現象だ。
これが、今日のゴールド市場と過去の市場との間の最大の違いの一つである。
歴史的に、価格は主にマクロ情報の結果であった。現在では、価格そのものが次の取引行動にますます影響を与えるようになっている。
価格の変化がポジション調整を引き起こし、そのポジション調整が価格にフィードバックされる。より多くの資金が同様のルールに従うことで、市場には自己強化的なフィードバックメカニズムが形成される。
これが、ゴールドがテクノロジー株のように取引され始めている理由である。
ゴールドがハイテク株のように取引され始めている理由
ゴールドがテクノロジー株に似てきているのは、両者のファンダメンタルズが収束しているからではない。強いトレンドの局面において、価格がトレンドフォロー、システム系資金、およびオプションヘッジの相互作用によってますます形成されるようになっているからだ。そのため、短期的な価格形成メカニズムが同様の特徴を示し始めている。
かつては、ゴールドの上昇には通常新たなマクロ情報が必要だった。今日では、価格の上昇それ自体が新たな取引シグナルとなり得る。
ゴールドが重要レベルを突破すると、トレンドモデルがポジションを構築し始める。その後、モメンタム資金、オプション関連のフロー、およびレバレッジ投資家がこの動きに加わる。その結果生じる買いが価格をさらに押し上げ、価格の上昇がトレンドシグナルをさらに強化する。
したがって、当初はマクロ的なファンダメンタルズによって引き起こされた動きが、システム系投資家の間のリレーレースへと発展することがある。
ファンダメンタルズが点火装置であり、ポジショニングとヘッジが加速剤である。
強いトレンドの最中には、ゴールドは毎日新鮮なマクロ的触媒を必要としない。多くの場合、昨日の上昇が今日の新たな買いの理由になる。
ますますハイテク株のようになっているのは、ゴールドの原資産としての本質ではなく、その取引構造である。
しかし、これらのフィードバックループが無限に続くことはない。
トレンドがどこまで伸びるかは、価格が上昇し続けるかどうかだけでなく、システム系投資家がそれに伴うリスクを抱え続けられるかどうかにかかっている。
そのキャパシティを最終的に決定する変数は、価格水準そのものではなく、ボラティリティである。簡単に言えば、ボラティリティは価格変動の激しさを表す。市場は一般的に2つの形態を区別する。実現ボラティリティ(RV)は過去の価格変動から算出され、すでに発生した変動を反映する。インプライド・ボラティリティ(IV)はオプション価格から派生し、将来のボラティリティに対する市場の予想を表す。
ボラティリティが価格経路を変化させる理由
多くのシステム系戦略において、価格は取引するかどうかを決定し、ボラティリティはどれだけ取引するかを決定する。
トレンドが強まると、一部の投資家はその動きの方向にエクスポージャーを増やす。ボラティリティが上昇すると、別の投資家はリスクを軽減する。同時に、オプション市場におけるダイナミックヘッジ、証拠金要件の変更、および市場の流動性が、既存のトレンドを増幅させることがある。
現代のゴールド市場において、価格の変化は単にファンダメンタルズを反映しているだけではない。システム系投資家のポジション調整を通じて、さらなる価格変化を生み出しているのだ。
マクロ変数は、なぜその動きが始まるのかを決定する。システム系資金は、その動きがどのように展開するのかを決定する。
システム系資金は、単一の均質なグループではない。戦略が異なれば、注目する変数も異なり、従う取引ルールやポジションサイズ決定ルールも異なる。
この記事では、CTA、リスクパリティ・ファンド、およびボラティリティ・ターゲット戦略に焦点を当てる。これらのグループは、システム取引の最も重要な3つの枠組みである、トレンド、リスク配分、およびボラティリティ管理を代表している。また、システム的なポジション調整がどのようにゴールド価格に影響を与えるかを最も明確に示している。
これら3つのメカニズムを理解すれば、現代のゴールド市場におけるシステム取引の核心的な構造を理解することははるかに容易になる。
まずはCTAから始めよう。
CTA:トレンドはあるか?
規制上の定義では、コモディティ・トレーディング・アドバイザー(CTA)とは、先物、オプション、外国為替、またはスワップに関わる助言や口座管理サービスを顧客に提供する個人または機関のことである。したがって、厳密に言えば、CTAはファンドではない。しかし、市場の実務において、先物やその他のデリバティブを通じてシステム的に取引を行う、CTAによって運営されるファンドやマネージド・アカウントは、一般に「CTA戦略」または「CTAファンド」と呼ばれている。
これらの戦略は通常、ゴールド、原油、株価指数、国債、外国為替にわたって運用される。業界の大部分はクロスアセットのトレンドフォローモデルを採用しているが、CTAはトレンドフォローと同義ではなく、すべてのCTAが定量的なトレンドシグナルのみに依存しているわけでもない。
多くのCTA戦略を決定づける特徴は、価格の予測を試みないことである。彼らはトレンドに従う。通常、ゴールドが過大評価されているか、あるいは戦争が激化するかどうかなどは問わない。代わりに、価格の挙動と市場リスクを利用して、買い、売り、および保持すべきエクスポージャーの量を決定する。
CTAによって異なるモデル、ルックバック・ウィンドウ、およびリスク目標が使用される。しかし、ほとんどのトレンドフォロー型CTAは、方向性の特定、トレンド強度の評価、およびリスクに応じたポジションサイズの決定という3つのステップに要約できる。
ステップ1:トレンドの方向性を特定する
CTAにとっての最初の疑問は、なぜゴールドが上昇しているかではなく、トレンドがすでに形成されているかどうかである。
モデルによって使用する手法は異なる。価格が長期移動平均線を上回っているか、短期移動平均線が長期移動平均線を上回っているか、あるいは過去1、3、6、12ヶ月間のリターンがプラスを維持しているか、などを検証することがある。アップトレンドが形成されたとモデルが判断すると、徐々にロングポジションを構築する。トレンドが弱まれば、エクスポージャーを縮小し、最終的にはショートに転じることもある。
ステップ2:トレンドの強度を評価する
すべての上昇局面が、大きなポジションを構築するに値するわけではない。
例えば、金が3ヶ月間で10%上昇したとする。しかし、日々の値動きが激しい場合、その動きには大きなリスクが伴う。もし金が、はるかに穏やかな軌道で同じ10%の上昇を達成した場合、モデルは一般的に後者のトレンドをより質の高いものとみなす。
したがって、CTAはトレンドの信頼性を評価する際、リターンだけでなく、実現ボラティリティにも注目する。トレンドが安定していればいるほど、モデルが割り当てるシグナルは通常、より強いものになる。
ステップ3:リスクに応じたポジションの調整
CTAのポジション規模を決定する最終的な要因は、トレンドそのものではなく、リスクバジェット(許容リスク量)である。
あるCTAファンドが、金による年間リスク寄与度を10%に設定したいとする。予想ボラティリティが低い場合、モデルは比較的大きなポジションを保有することができる。もし予想ボラティリティが2倍になれば、同じリスク寄与度を維持するために、モデルはエクスポージャーを縮小しなければならない。
多くの場合、モデルは強気の姿勢を維持しつつも、金のボラティリティ上昇を理由にポジション削減を余儀なくされる。これが、CTAのエクスポージャーが減少し始めても、金が上昇トレンドにとどまり得る理由である。
すべてのCTAが同時に調整を行うわけではない。概ね同様のロジックに従っているものの、そのモデルは同一ではない。最も重要な違いの一つが反応速度であり、これはトレンドシグナルの生成に用いられるルックバック期間(過去の参照期間)と連動していることが多い。
トレンド反応速度別のCTAモデルの図解
注:本表は典型的な特徴を示したものであり、業界標準の分類ではない。各機関は、シグナルのルックバック期間、モデルの反応速度、保有期間、または取引頻度に基づいて「高速」や「低速」を定義する場合がある。
モデルタイプ | 典型的な観測期間 | 典型的な市場反応 |
高速CTA | 数週間〜1ヶ月 | 最も早くポジションを構築し、最も早く手仕舞う |
中速CTA | 3〜6ヶ月 | トレンド確定後に徐々にエクスポージャーを追加する |
低速CTA | 6〜12ヶ月またはそれ以上 | 最も遅く参入し、最も遅く手仕舞う |
したがって、金の上昇相場がすべてのCTAを同時に引きつけることはめったにない。エントリーは通常、高速から低速へと進行する。高速CTAは通常、ブレイクアウト後に最初にポジションを構築する。トレンドが持続すれば、中長期のホライズンを持つCTAがこれに続く。ロングのエクスポージャーが蓄積され、トレンドは徐々に強まっていく。
金が下落し始める際には、逆の順序で同様のプロセスが機能する。短期ホライズンのCTAが一般的に最初にエクスポージャーを削減する。下落が続けば、中長期モデルが順次手仕舞いを行う。同時に金のボラティリティが上昇した場合、リスク管理モデルはさらなるエクスポージャーの削減を要求する。
その結果、市場はトレンドシグナルの弱体化とリスク管理の強化という、2つの売り要因に同時に直面することになる。これら2つの力が互いを強め合うと、通常の調整局面であっても、はるかに急速かつ激しい下落へと発展する可能性がある。
これが、CTAがしばしば順張り(プロトレンド)の投資家と形容される理由である。彼らは通常、トレンドの起点となるわけではないが、一度トレンドが形成されると、彼らの継続的な買いや売りがその動きを増幅させることがある。
CTAは主にトレンドとボラティリティに基づいてポジションを調整する。これに対し、長期ホライズンを持つもう一つの主要な資金プールである「リスクパリティ」は、資産間のリスクバランスに焦点を当てる。どちらの枠組みもリスク管理にボラティリティを用いるが、その取引ロジックは根本的に異なる。
リスクパリティ:リスクはバランスしているか?
リスクパリティは金に特化したファンドのカテゴリーではない。株式、債券、金、その他のコモディティに分散投資するマルチアセット配分のフレームワークである。その目的は、各資産に均等な資金を配分することではなく、各資産がポートフォリオ全体のリスクに対してほぼ同等の寄与をするようにすることである。
したがって、リスクパリティが重視するのは、資金がどのように配分されるかではなく、リスクがどのように配分されるかである。伝統的な60/40ポートフォリオは株式と債券の間で資金を分散させるが、通常、株式のボラティリティは債券のボラティリティよりもはるかに高いため、ポートフォリオの実際の計画リスクの大部分は依然として株式に起因する。伝統的な資産配分は資金のウェイトに焦点を当てるが、リスクパリティは各資産のポートフォリオ全体のリスクへの寄与度に焦点を当てる。
リスクパリティモデルは一般的に、以下の変数に特に注目する。
モデルの入力値 | なぜ重要なのか |
資産のボラティリティ | 個々の資産がどの程度のリスクを寄与するかを決定する |
資産間の相関関係 | 分散投資が効果的かどうかを決定する |
リスク寄与度 | ポートフォリオのリバランスが必要かどうかを決定する |
これもまた、金がリスクパリティポートフォリオにおいて重要な役割を果たし得る理由である。金自体のボラティリティは低くないが、株式や債券との相関関係は低いか、あるいはマイナスであることが多い。株式のパフォーマンスが優れないとき、金は異なるリターン源を提供し、それによってポートフォリオ全体のボラティリティを低下させることがある。リスクパリティが金に資産を配分するのは、金が常に最も安全な資産だからではなく、金がポートフォリオ全体のリスク構造を改善し得るからである。
しかし、リスクパリティは価格が上昇しているという理由だけで金を追加し続けるわけではない。これらの戦略において、単なる上昇相場だけでは不十分である。より重要な問題は、金がポートフォリオ全体のリスクに与える寄与度が目標値を上回ったかどうかである。
金が値上がりし続けると同時にそのボラティリティも上昇する場合、ファンドが依然として金を戦略的に魅力的であるとみなしていたとしても、金のリスク寄与度は急速に増大する可能性がある。意図したリスクバランスを回復するために、モデルは通常、金のエクスポージャーを縮小し、リスクを他の資産に再配分する。
これにより、一見すると矛盾が生じる。ファンダメンタルズ重視の投資家は、金価格の上昇を見てポジションを維持すべきだと判断するかもしれない。一方、リスクパリティモデルは、金がポートフォリオのリスクを背負いすぎていると判断し、リバランスを通じてエクスポージャーを削減すべきだと結論付ける。
ボラティリティと同様に、相関関係も重要である。株式が下落する中で金が上昇し続ける場合、あるいは株式との低相関または負の相関を維持している場合、金自体のボラティリティが高くても、依然として貴重な分散効果を提供することができる。
しかし、流動性ショックの発生時には、金、株式、債券がすべて同時に下落することがある。相関関係が高まり、金の分散投資としての価値は低下する。金自体のファンダメンタルズに変調がなくても、リスクパリティモデルは配分比率をさらに引き下げる可能性がある。
したがって、リスクパリティが金を売却する可能性が高いかどうかを評価するには、単に金価格を観察するだけでは不十分である。投資家は、金のボラティリティ、他の資産との相関関係、そしてポートフォリオ全体のリスクに対する寄与度も調査しなければならない。
ボラティリティ・ターゲット:さらにレバレッジを追加する余力はあるか?
ボラティリティ・ターゲット戦略は、もう一つのクオンツ投資家層である。CTAとの主な違いは、CTAが方向性を決定するのに対し、ボラティリティ・ターゲット戦略はポジション規模を決定することである。
CTAは「トレンドが形成されたか」を問う。一方、ボラティリティ・ターゲット型ファンドは異なる問いを立てる。「現在の市場リスクを踏まえ、ポートフォリオ全体でどれだけのリスクを負担すべきか」ということである。
これらの戦略は通常、固定されたボラティリティ目標を設定する。市場が平穏で予想ボラティリティが低い場合、モデルはレバレッジを引き上げてポジションを拡大することができる。市場が混乱し、予想ボラティリティが急上昇した場合、モデルはポートフォリオのリスクを目標範囲内に戻すために、レバレッジを引き下げてエクスポージャーを縮小しなければならない。
原則はシンプルだ。予測ボラティリティが低いほど、戦略が維持できるポジションは大きくなり、予測ボラティリティが高いほど、ポジションは縮小せざるを得なくなる。
例えば、あるファンドがポートフォリオのボラティリティ目標を10%に設定しているとする。予測ボラティリティがわずか5%であれば、基準となるリスクエクスポージャーの約2倍を保有することができる。予測ボラティリティが20%に上昇した場合、同等のリスク目標を維持するために、モデルはエクスポージャーを基準レベルの約0.5倍まで縮小しなければならない。
上昇相場において、これは順周期的なフィードバックループ(プロシクリカル・フィードバックループ)を生み出す可能性がある。市場が落ち着いているほど予測ボラティリティは低下し、モデルが追加できるエクスポージャーは増加する。この追加的な買いが市場をさらに安定させ、ボラティリティを一段と低下させることで、モデルは再びエクスポージャーを増やすことが可能になる。
そのプロセスは「低ボラティリティ → エクスポージャーの増加 → より安定した市場 → さらなるボラティリティの低下」となる。
市場が突如軟化すると、プロセスは逆転する。「高ボラティリティ → ポジションの縮小 → さらなる市場への圧力 → さらなるボラティリティの上昇」という流れだ。
このフィードバックループは常に存在するわけではなく、その強さは市場環境に依存する。
重要なのは、こうした動きが、ファンドが金に対して強気または弱気であることを意味しない点である。これはリスク管理ルールの自動的な結果にすぎない。金が売却されるのは、その長期的な投資ストーリーが変化したからではなく、戦略のリスク予算に対してボラティリティが高くなりすぎたためである可能性がある。
多くのボラティリティ目標型戦略は、金単体ではなく、ポートフォリオ全体を調整する。
株式の急激な売り崩しによってポートフォリオの予測ボラティリティが急上昇した場合、金自体に関する悪材料がなくても、ファンドは株式、債券、コモディティ、そして金を同時に売却することがある。
これが、金融危機の初期段階において、ほぼすべての資産が同時に下落する理由の一つである。
その時点では、市場は将来のリターンを競っているわけではない。現金、証拠金、およびバランスシートの余力を競い合っているのだ。金は流動性が高く売却しやすいため、最初に清算される資産の一つとなる可能性がある。
したがって、危機下における金の動向は3つの段階に分けることができる。
第1段階:リスクイベントが発生し、安全逃避需要が金を押し上げる。
第2段階:市場がデレバレッジと流動性収縮のフェーズに入り、金は極めて流動性の高い資産であるために売却される。
第3段階:流動性が回復し、実質金利が低下するか、通貨の信用に対する懸念が強まるにつれ、金は一般的に再び上昇基調を強める。
したがって、危機時における金の下落は、その安全資産としての機能が失われたことを意味するわけではない。短期的に市場がより緊急に現金を必要としていることを意味する。流動性の圧迫が和らげば、金の安全資産としての特性が再び発揮されることが多い。
金の4象限クオンツ・フレームワーク
これまでのセクションでは、CTA、リスク・パリティ・ファンド、ボラティリティ目標型戦略、およびオプション関連のヘッジ取引の取引ロジックについて検証してきた。しかし、実際の市場では、これらの要因は独立して機能しているわけではない。それらはすべて、トレンドとボラティリティという2つの核心的な変数に影響されている。
トレンドやボラティリティを個別に見ていくだけでは、市場の真の状態を把握するには不十分である。より実用的なアプローチは、トレンドの強さとボラティリティの水準を1つの4象限フレームワークの中に位置づけることだ。これにより、異なるタイプの資金がどのようにポジションを調整する可能性が高いか、そして市場が次にどの局面に入る可能性が最も高いかを評価することが可能になる。
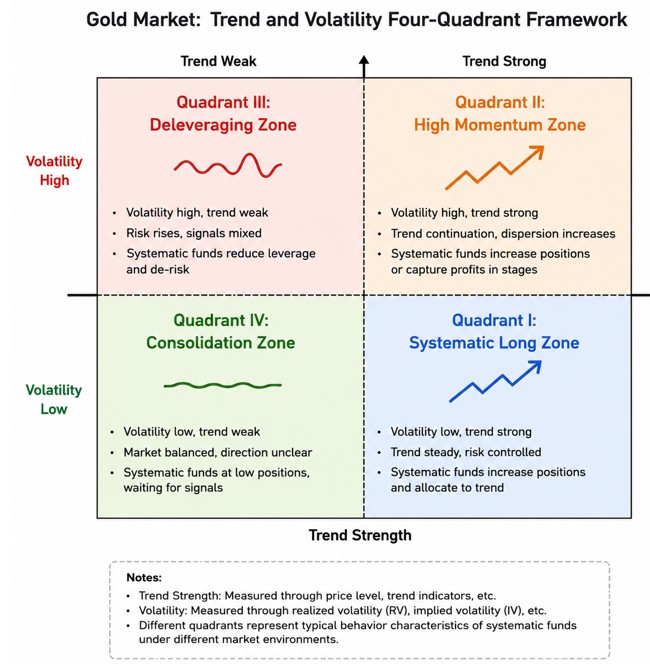
このフレームワークの核心的な価値は、同じ金価格の上昇や下落であっても、位置する象限によって投資家の行動や市場リスクがまったく異なるものになるという点にある。
第I象限:強いトレンド、低いボラティリティ — システマティック・ロング(自動買い)領域
これは、システマティック(ルールベース)投資家が最も買い(ロング)方向で足並みを揃えやすいレジームである。
CTAは明確なロングシグナルを示す。リスク・パリティ戦略は、金のリスク寄与度が過度ではないため、まだ積極的なリバランスを行う必要がない。ボラティリティ目標型ファンドは、エクスポージャーを維持、あるいは増やすことすらできる。価格が毎日劇的に上昇するわけではないかもしれないが、上昇は着実で、ドローダウンは浅く、ボラティリティは管理可能な水準にとどまる。これらの条件が整うことで、トレンド追随型の資金が継続的に市場へ流入しやすくなる。
システマティック投資家は、単に金がすでに大幅に上昇したことだけを見ているわけではない。利用可能なリスク予算の範囲内で、そのトレンドをまだ許容できると判断しているのである。
この象限における最大のリスクは、即座のトレンド反転ではなく、価格上昇の加速によってボラティリティが急上昇し、市場が第II象限に押し流されることである。
第II象限:強いトレンド、高いボラティリティ — 高値圏での攻防
これは、投資家が最も見誤りやすいレジームである。
金のトレンドは依然として上昇方向を維持している。ファンダメンタルズは改善し続け、センチメントは極めて楽観的なままであるかもしれない。しかし、システマティックな行動はすでに変化し始めている。CTAは強気シグナルを維持しつつも、ボラティリティ上昇を受けてポジションを縮小する可能性がある。リスク・パリティ・ファンドはリバランスを開始する。ボラティリティ目標型ファンドは全体のリスクエクスポージャーを減らす。オプション市場のマーケットメーカーによるヘッジ行動は、短期的な乱高下をさらに増幅させる可能性がある。
これは、方向性は強気のままでありながら、ポジションの規模が縮小している状態である。
そのため、強気なニュースが蓄積し続けているにもかかわらず、金の上昇が止まることがある。これは、必ずしも市場がそのニュースを疑っていることを意味しない。価格上昇のスピードが、リスク予算を拡大できるスピードを上回ってしまったことを意味している可能性がある。
第II象限における中心的な疑問は、新たな裁量取引の買い手が、システマティック戦略から発生する機械的な売りを吸収できるかどうかである。吸収できればトレンドは継続するかもしれない。できなければ、ファンダメンタルズが最も強く、センチメントが最も陶酔しているまさにその瞬間に、市場は中間的な天井を形成することになる。
第III象限:弱いトレンド、高いボラティリティ — デレバレッジ領域
これは4つのレジームの中で最も危険である。
ボラティリティが高止まりしたままトレンドが悪化するため、複数のシステマティック・グループが同時に売り側に回ることになる。CTAはトレンドシグナルの弱体化に伴いロングエクスポージャーを削減するか、ショートに転じる。ボラティリティ目標型ファンドはリスク管理のためにエクスポージャーを削減し続ける。リスク・パリティ・ポートフォリオはリバランスを実行する。オプション市場のマーケットメーカーのヘッジや、レバレッジポジションの強制清算が、売り圧力をさらに加える。
デレバレッジの動きの本質は、誰もが金が下落すべきだと考えていることではない。あまりにも多くの投資家が、同時に売却せざるを得ない状況に置かれていることにある。
デレバレッジは市場の洗浄プロセスでもある。偏ったポジションが解消され、ボラティリティがピークを打って低下し始めると、市場はしばしば次のフェーズである第IV象限へと移行する。
第IV象限:弱いトレンド、低いボラティリティ — 蓄積領域
これは最も穏やかなレジームであるが、同時に新たなトレンドを最も育みやすいレジームでもある。
CTAのポジションは総じて低い。リスク・パリティ・ファンドは戦略的配分に近い状態を維持している。ボラティリティが低下するにつれ、ボラティリティ目標型ファンドは徐々にリスク許容度を再構築していく。市場には明確な方向性を欠いているかもしれないが、システマティック投資家は実質的に、次の動きに参加するための余力を蓄積している。
鍵となるのは、直近の動きが上昇か下落かではなく、価格がブレイクアウトした際にどれほどの新たなシステマティック資金の参入が誘発されるかである。
もし金が上方にブレイクアウトすれば、CTA、ブレイクアウト戦略、オプションのヘッジ行動がその動きを強化することになる。下方にブレイクアウトすれば、同じメカニズムが逆方向に働く。第IV象限では方向性は不透明だが、ひとたび有効なブレイクアウトが発生すれば、システマティック・ポジションの潜在的な調整規模は、新たなトレンドを形成するのに十分なほど大きくなることが多い。
4つの象限は、それぞれ独立して孤立した市場状態ではない。それらは資金が絶えず循環移動する経路を形成している。
金市場において最も一般的なプロセスの推移は以下の通りである。
「第IV象限:低ボラティリティでの蓄積 → 第I象限:ブレイクアウト後の安定したトレンド → 第II象限:価格上昇の加速とボラティリティの上昇 → 第III象限:トレンド崩壊とシステマティックなデレバレッジ → ボラティリティの低下と第IV象限への回帰」
したがって、このフレームワークは、単に「強気相場」や「弱気相場」というラベルを貼るよりも、はるかに多くの情報を提供してくれる。
強気相場であっても、リスクが急速に蓄積する第II象限に入ることがある。また、弱気相場の終盤では、第III象限から第IV象限への移行に伴い、新たな好機が生まれ始める。重要な問いは、市場が強気か弱気かということだけでなく、システマティック資金がどの段階に入りつつあるかということである。
主要なシステマティック戦略の4象限へのマッピング
相場環境 | CTA | リスク・パリティ | ボラティリティ・ターゲット |
強いトレンド、低いボラティリティ | ロング・エクスポージャーの拡大 | 緩やかなリバランス | リスク許容量の拡大 |
強いトレンド、高いボラティリティ | 強気を維持しつつポジション規模を縮小 | 過剰なリスク寄与度の引き下げ | デレバレッジの開始 |
弱いトレンド、高いボラティリティ | ロングの解消またはショートへの転換 | アロケーションの縮小 | エクスポージャーの削減継続 |
弱いトレンド、低いボラティリティ | 低いポジショニングの維持 | 戦略的ウェイト近辺の維持 | リスク許容量の回復 |
同じ売り注文であっても、その背景にある動機は全く異なる場合がある。CTAはトレンドが弱まったために売ることもあれば、単にボラティリティが上昇してポジションを縮小せざるを得なくなったために売ることもある。リスク・パリティ戦略は、ゴールドのリスク寄与度が目標を超えたために売るかもしれない。ボラティリティ・ターゲット型ファンドは、ポートフォリオ全体のリスクが増加したために売る可能性がある。マーケットメーカーは、単にヘッジを完了するためだけに売ることもある。
これらすべての取引は市場において「売り」として現れるものの、その持続期間や停止条件は異なる。したがって、分析における重要な問題は、単に「誰が売っているか」ではなく、「なぜ売っているのか」、そして「何が起きれば売りが止まるのか」である。
売り圧力がどこから生じているかを特定して初めて、投資家は現在の調整が単なるポートフォリオのリバランスなのか、それともより広範なシステム的なデレバレッジ・サイクルの始まりなのかを判断することができる。これこそが「4象限フレームワーク」の主要な価値である。すなわち、価格そのものだけでなく、市場環境の変化に応じて異なる性質の資金がどのように行動を変化させるかに焦点を当てている点だ。
結論:ゴールドは変わっていない――変わったのは限界価格設定者だ
ゴールドの長期的な価格決定ロジックは変わっていない。実質金利、米ドルへの信頼、財政リスク、中央銀行の準備高、そして地政学リスクは、依然として長期的な価値を決定する核心的な要因である。クオンツ投資家の参入は、こうしたマクロ的な原動力を無効にするものではない。
変化したのは、ゴールドの価格が形成されるプロセスである。
現代のゴールド市場において、長期投資家はゴールドに戦略的配分を行うべきかどうかを判断する。CTAはトレンドを追随すべきかどうかを判断する。リスク・パリティ戦略は、ゴールドがポートフォリオにおいてリスクを抱えすぎていないかを判断する。ボラティリティ・ターゲット型ファンドは、市場がどの程度の最大リスク・エクスポージャーを維持できるかを判断する。そしてオプション・マーケットメーカーは、ダイナミック・ヘッジを通じて既存の価格変動を増幅させる。
これらの投資家は目的を共有しているわけではないが、同時に同様の取引を実行することがある。そのため、重要な転換点は、ファンダメンタルズが突然変化したからではなく、異なるタイプのシステム系資金が一斉にポジションを調整し始めることによって発生することが多い。
これは、ゴールドにおいてしばしば見られる一見矛盾したパターンを説明する。長期的な見通しは変わらず、マクロ的なストーリーも建設的なままで、投資家も総じて強気を維持しているかもしれない。それにもかかわらず、価格は勢いを失い始めるか、あるいは目に見える調整局面に入る。その説明は、必ずしも市場がゴールドを否定したからではない。限界価格設定者が変化した可能性があるのだ。
本稿で紹介した4象限のクオンツ・フレームワークは、その疑問に答えるために設計されている。ゴールドが上昇しているか下落しているかだけでなく、現在市場がどの資金レジームにあり、様々なシステム戦略が次の価格形成段階にどのように影響を及ぼしそうかを問いかけるものである。
一般的な投資家は「なぜゴールドは上昇しているのか?」と問う。マクロ・アナリストは一歩進んで「実質金利、米ドル、財政状況、中央銀行の需要はゴールドを支持しているか?」と問う。そしてシステム投資家は、それらとは異なる問いを投げかける。「トレンドは十分に強いか? ボラティリティは上昇しているか? リスク予算を拡大し続けることは可能か?」
前者の問いはゴールドの長期的な方向性を決定し、後者の問いはその取引経路を決定する。
マクロ的なファンダメンタルズと市場のマイクロストラクチャーを融合させて初めて、投資家は今日のゴールド市場を真に理解することができる。ゴールドは依然として古代からの通貨資産であるが、その短期的な価格変動において、現代のクオンツ取引の構造によって形成される割合がますます高まっている。
このコンテンツはAIを使用して翻訳され、明確さを確認しました。情報提供のみを目的としています。







コメント (0)
$ボタンをクリックし、シンボルを入力して、株式、ETF、またはその他のティッカーシンボルをリンクします。