


US-Erzeugerpreise steigen im Oktober um 6,5 %, Philadelphia Semiconductor Index stürzt um 5 % ab, AMD bricht um bis zu 10 % ein



KI-Podcasts


Die US-Aktienmärkte schlossen nach der Veröffentlichung des Oktober-Erzeugerpreisindex schwächer. Der PPI stieg im Jahresvergleich auf ein fast vierjähriges Hoch von 6,5 %, während der Verbraucherpreisindex und robuste Arbeitsmarktdaten anhaltenden Inflationsdruck signalisieren. Angesichts restriktiver Fed-Äußerungen preist der Markt aggressivere Zinsschritte im Dezember ein. Der Dow Jones fiel um 0,43 %, der S&P 500 um 1,16 % und der Nasdaq um 1,82 %. Besonders Technologiewerte und der Philadelphia Semiconductor Index litten unter den steigenden Renditeerwartungen und höheren Finanzierungskosten, was Unternehmensbewertungen und wachstumsorientierte Aktien stark belastete.

TradingKey – Die US-Aktienmärkte gaben nach der Veröffentlichung des US-Erzeugerpreisindex (PPI) für Oktober nach. Obwohl der Anstieg im Monatsvergleich geringer ausfiel als erwartet, erreichte das Plus im Jahresvergleich dennoch ein fast vierjähriges Hoch. In Verbindung mit restriktiven Äußerungen von Vertretern der Federal Reserve bewertete der Markt weiterhin das Ausmaß einer Zinserhöhung im Dezember sowie die Wahrscheinlichkeit einer anschließenden geldpolitischen Straffung.
Bei Redaktionsschluss fiel der Dow Jones Index um 0,43 % auf 52.069,75 Punkte; der Nasdaq Composite Index verlor 1,82 % auf 24.903,84 Punkte; und der S&P 500 Index sank um 1,16 % auf 7.504,66 Punkte.
Der Philadelphia Semiconductor Index fiel um über 5 % und rutschte unter die Marke von 10.000 Punkten. Unter den Einzelwerten brach AMD (AMD) um 9,45 % ein, Broadcom (AVGO) fiel um 6,04 %, Intel (INTC) gab um 6,03 % nach, Micron Technology (MU) büßte 4,61 % ein, Nvidia (NVDA) sank um 3,88 %, TSMC (TSM) verlor 2,83 % und ASML (ASML) rutschte um 1,42 % ab.
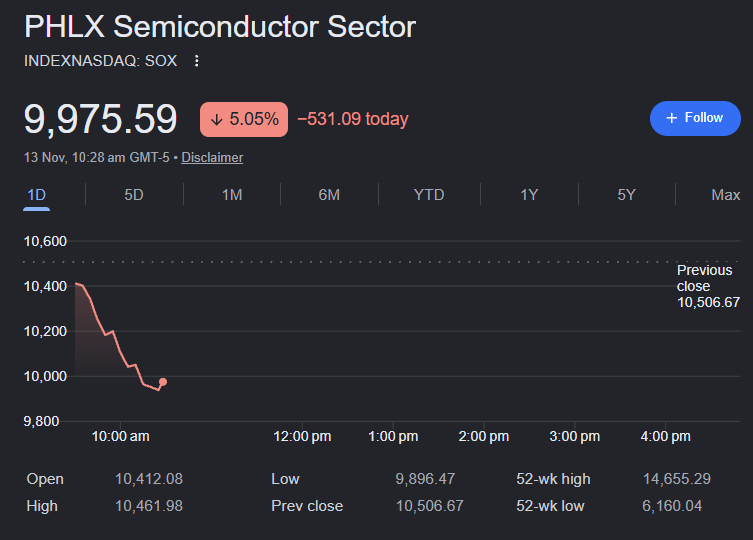
Philadelphia Semiconductor Index, Quelle: Google Finance
Das U.S. Bureau of Labor Statistics teilte am Freitag mit, dass der Erzeugerpreisindex (PPI) im Oktober im Monatsvergleich um 0,3 % gestiegen ist und damit unter den Markterwartungen von 0,4 % lag, während der Vorwert nach oben auf 1,4 % revidiert wurde; im Jahresvergleich legte er um 6,5 % zu, nach 6,3 % im September, was den stärksten Zuwachs seit November 2022 darstellt.
Die Warenpreise stiegen im Monatsverlauf um 0,5 %, was vor allem auf Preissteigerungen bei Lebensmitteln und organischen Grundchemikalien zurückzuführen war; die Dienstleistungspreise legten um 0,2 % zu und kletterten damit den fünften Monat in Folge. Während die Verlangsamung des Wachstums im Monatsvergleich gewisse Anzeichen einer Entspannung lieferte, deuten die anhaltende Beschleunigung der Inflation im Jahresvergleich und die stetigen Zuwächse bei den Dienstleistungspreisen darauf hin, dass der Preisdruck noch nicht spürbar nachgelassen hat.
Zuvor war der Verbraucherpreisindex (CPI) für Oktober stärker als erwartet gestiegen, die Beschäftigtenzahlen außerhalb der Landwirtschaft (Nonfarm Payrolls) legten deutlich zu und die Arbeitslosenquote sank von 4,2 % auf 4,1 %. Zusammengenommen bestärkten diese Daten die Ansicht, dass die Wirtschaft weiterhin widerstandsfähig ist und die Inflation weiter eingedämmt werden muss, was den Markt dazu veranlasste, zwischen einer Zinserhöhung um 25 Basispunkte und einem größeren Zinsschritt im Dezember neu abzuwägen.
Susan Collins, Präsidentin der Federal Reserve Bank of Boston, erklärte am Freitag, dass höhere Zinsen mitunter erforderlich seien, um die Wirtschaft abzukühlen und die Inflation unter Kontrolle zu bringen. Auch wenn dies die Kosten für den Erwerb und Bau von Wohneigentum erhöhe, komme eine langfristige Preisstabilität dem Wohnungsmarkt und der Gesamtwirtschaft zugute.
Der Präsident der Federal Reserve Bank of Chicago, Austan Goolsbee, erklärte gegenüber CNBC, dass sich die Inflation auf Bereiche ausbreite, die nicht von steigenden Energiekosten getrieben würden, und dass auch die Nachfrage seitens der Rechenzentren die Preise in die Höhe treibe. Er vertrat die Auffassung, dass die Fed derzeit nicht auf Kurs sei, ihr Inflationsziel von 2 % zu erreichen, und dass aggressivere geldpolitische Maßnahmen erforderlich sein könnten, sollten sich die Daten weiter verschlechtern.
Auf den US-Aktien lastet die Möglichkeit, dass die hohen Zinsen länger anhalten oder sogar weiter steigen könnten. Höhere Kreditkosten erhöhen den Zinsaufwand der Unternehmen, während gestiegene Zinserwartungen zudem die Bewertungen belasten, die Anleger künftigen Gewinnen zuzugestehen bereit sind. Diese beiden Faktoren wirken sich besonders direkt auf Unternehmen aus, die für ihre Expansion auf externe Finanzierung angewiesen sind, sowie auf hoch bewertete Wachstumswerte.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.