


【US-Vorbörse】Nvidia erholt sich um über 2 %; Microsoft fällt nach massivem weltweiten IT-Ausfall um über 2 %; Oktober-PPI steht an



KI-Podcasts


US-Aktien-Futures legten leicht zu, während Sorgen über Inflation und eine mögliche US-Notenbank-Zinserhöhung im Dezember die Märkte belasten. Der unerwartete Rücktritt von Nvidia-CEO Jensen Huang sorgte für Volatilität im Halbleitersektor, derweil Microsoft mit weltweiten Dienstausfällen kämpfte. Hohe Ölpreise und gestiegene Anleihenrenditen verstärkten den Inflationsdruck. Positiven Impulsen standen starke Quartalszahlen von Cerebras und Berichte über mögliche Übernahmegespräche zwischen Samsung und Modine Manufacturing gegenüber. Marktteilnehmer richten ihren Fokus nun auf die anstehende Veröffentlichung des US-Erzeugerpreisindex, um weitere geldpolitische Signale zu erhalten.

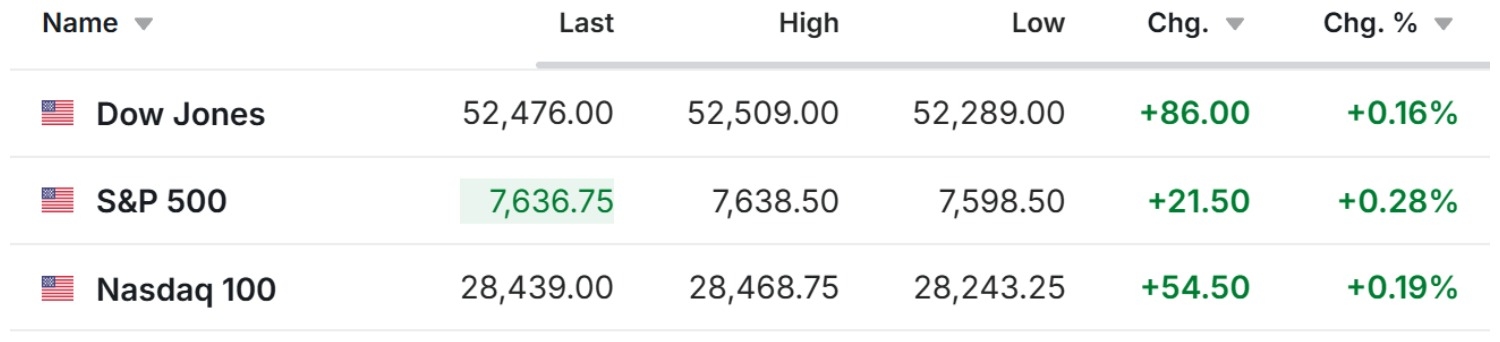
TradingKey – Am Freitag, dem 13. November, US-Ostküstenzeit, legten die Futures auf die drei großen US-Aktienindizes auf breiter Front zu. Bei Redaktionsschluss notierten die Dow-Futures etwa 0,16 % im Plus, die S&P-500-Futures gewannen rund 0,28 % und die Nasdaq-100-Futures stiegen um 0,19 %.
[Quelle: Investing]
Am Vortag hatten die drei großen US-Aktienindizes auf breiter Front schwächer geschlossen, wobei der Dow um 0,36 % nachgab, der S&P 500 0,35 % verlor und der Nasdaq Composite Index um 0,39 % fiel. Der Rücktritt von Nvidia-CEO Jensen Huang löste Marktturbulenzen aus, während ein Ausfall des Microsoft-Dienstes Microsoft 365 unter den Tech-Werten ebenfalls im Fokus stand.
Bei den Rohstoffen blieben die internationalen Ölpreise auf hohem Niveau, wobei Brent-Rohöl (UKOIL) auf fast 94,78 US-Dollar pro Barrel stieg und WTI-Rohöl (USOIL) bei rund 87,75 US-Dollar pro Barrel lag. Die Rendite 10-jähriger US-Staatsanleihen war zuvor über 5,1 % gestiegen und erreichte ihren höchsten Stand seit Oktober.
Gold (XAUUSD) wird derzeit bei 3.894,5 US-Dollar pro Unze gehandelt; Bitcoin (BTCUSD) rutschte kurzzeitig unter 69.000 US-Dollar und erreichte seinen tiefsten Stand seit Mitte August. Steigende Ölpreise und anziehende Renditen von US-Staatsanleihen haben die Marktsorgen vor der Inflation und einer Zinserhöhung der Federal Reserve im Dezember verstärkt.
Marktbeweger
Nvidia (NVDA) erholte sich vorbörslich um über 2 %, da der Markt den Führungswechsel nach dem Rücktritt von Jensen Huang in den Fokus rückte.
Nvidia stieg vorbörslich um rund 2,7 %, nachdem die Aktie am Vortag starken Schwankungen ausgesetzt gewesen war. Das Unternehmen bestätigte am 12. November, dass Mitgründer und CEO Jensen Huang mit sofortiger Wirkung von seinen Posten als President, CEO und Mitglied des Verwaltungsrats zurückgetreten ist. Der Schritt folgte auf Berichte über seine persönlichen Beziehungen und potenzielle Risiken für die nationale Sicherheit, die großes Aufsehen erregt hatten.
Das Unternehmen ernannte Finanzchefin Colette Kress zur Interims-CEO, leitete die Suche nach einem dauerhaften Nachfolger ein und bestimmte Harvey C. Jones zu seinem ersten Chairman of the Board. Nach dem Ausscheiden von Huang beobachtet der Markt, ob das neue Management die aktuelle operative Strategie des Unternehmens fortführen kann und ob die Zeitpläne für Forschung und Entwicklung sowie für die Auslieferung von Produkten wie Blackwell und Vera Rubin beeinträchtigt werden.
Nvidia gab bekannt, dass das operative Geschäft, Kundenverpflichtungen und Produkt-Roadmaps weiterhin planmäßig vorangetrieben werden. Der Bericht für das dritte Quartal des Geschäftsjahres 2027, dessen Veröffentlichung ursprünglich für den 17. November angesetzt war, liege weiterhin im Plan.
Microsoft (MSFT) gab vorbörslich um über 2 % nach, während die Wiederherstellung nach den weltweiten Microsoft-365-Dienstausfällen weiter andauert.
Microsoft verlor vorbörslich rund 2,3 %. Am 12. November traten bei Exchange Online Verbindungsprobleme auf, die sich in der Folge auf bestimmte Funktionen der Microsoft-365-Dienste wie Outlook, Teams, SharePoint und Copilot auswirkten. Nutzer in mehreren Ländern und Regionen meldeten, dass sie nicht ordnungsgemäß auf die Dienste zugreifen konnten.
Microsoft erklärte, der Ausfall sei auf Probleme mit Teilen der Infrastruktur und der Serverkonnektivität zurückzuführen; das Unternehmen leite den Datenverkehr um und stelle die betroffenen Dienste wieder her. Bis zum 13. November waren einige Nutzer weiterhin beeinträchtigt, und Microsoft hatte noch nicht bekannt gegeben, dass alle Dienste vollständig wiederhergestellt seien.
AMD (AMD) und Broadcom (AVGO) gaben vorbörslich nach, während sich Halbleiteraktien uneinheitlich entwickelten.
AMD und Broadcom hatten am Vortag um rund 5,9 % bzw. 5,5 % zugelegt und von Kapitalumschichtungen innerhalb des Halbleitersektors nach den Kursverlusten von Nvidia profitiert. Im vorbörslichen Handel am 13. November gaben die beiden Titel jedoch um rund 1,8 % bzw. 2,4 % nach.
Der Führungswechsel bei Nvidia hat die kurzfristige Volatilität im gesamten KI-Chip-Sektor verstärkt. Ein Wechsel des Chiplieferanten ist jedoch mit Produktleistung, Softwarekompatibilität, Lieferkapazitäten und Qualifizierungsverfahren verbunden, sodass dies nicht als Beleg dafür gewertet werden kann, dass Nvidias Kunden zur Konkurrenz abwandern.
Künftig wird es notwendig sein, die Auftragstrends bei den Instinct-Beschleunigern von AMD und den kundenspezifischen KI-Chips von Broadcom sowie die Beschaffungspläne der großen Cloud-Dienstleister genau zu beobachten.
Modine Manufacturing (MOD) kletterte vorbörslich um über 25 % nach Berichten über Übernahmegespräche mit Samsung.
Laut Bloomberg führt Samsung Electronics Gespräche über die Übernahme des US-amerikanischen Herstellers von Kühlsystemen für Rechenzentren, Modine Manufacturing; ein Abschluss könnte bereits in den kommenden Wochen erfolgen. Beflügelt von dieser Nachricht schossen die Aktien von Modine nach oben.
Modine hat sich in den vergangenen Jahren verstärkt auf den Ausbau seines Geschäfts mit Kühlungslösungen für KI-Rechenzentren konzentriert. Bei einem erfolgreichen Abschluss der Übernahme dürfte Samsung seine Präsenz in den Bereichen Flüssigkeitskühlung und Wärmemanagement für Rechenzentren ausbauen und weiter in die Lieferkette für KI-Infrastruktur vordringen. Bislang hat jedoch keine der beiden Parteien eine endgültige Vereinbarung bestätigt, und die Transaktion bleibt mit Unsicherheiten behaftet.
Cerebras (CBRS) stieg vorbörslich zeitweise um über 19 %, da der Kernumsatz im dritten Quartal um 70 % zulegte und die Jahresprognose angehoben wurde.
Nachdem Cerebras die Ergebnisse für das dritte Quartal vorgelegt hatte, stieg die Aktie im nachbörslichen Handel um über 19 %. Bei Redaktionsschluss lag Cerebras vorbörslich mit mehr als 16 % im Plus.
Der GAAP-Umsatz des Unternehmens belief sich im dritten Quartal auf 210,8 Millionen US-Dollar, ein Zuwachs von 55 % gegenüber dem Vorjahr, während der Kernumsatz bei 230,9 Millionen US-Dollar lag, was einem Plus von 70 % im Jahresvergleich entspricht. Davon entfielen 141,9 Millionen US-Dollar auf den GAAP-Umsatz im Bereich Cloud-Computing und sonstige Dienstleistungen – ein Anstieg um 265 % im Vorjahresvergleich.
Das Unternehmen erwartet für das vierte Quartal einen Kernumsatz von 310 bis 330 Millionen US-Dollar und hob seine Prognose für den Kernumsatz im Gesamtjahr 2026 auf 940 bis 960 Millionen US-Dollar an. Zudem teilte das Unternehmen mit, dass es kommerzielle Partnerschaften mit zwei neuen Hyperscale-Cloud-Anbietern vereinbart und sich damit eine vertraglich zugesicherte Rechenzentrumskapazität von 700 Megawatt gesichert hat.
Marktnachrichten
Der US-Erzeugerpreisindex für Oktober steht zur Veröffentlichung an, während die Erwartungen an eine Zinserhöhung im Dezember zunehmen.
Das U.S. Bureau of Labor Statistics wird den Erzeugerpreisindex für Oktober am 13. November um 8:30 Uhr US-Ostküstenzeit veröffentlichen.
Der Markt erwartet für den Gesamt-PPI einen Anstieg von 0,4 % im Monatsvergleich und 6,6 % im Jahresvergleich sowie für den Kern-PPI einen Zuwachs von 0,3 % im Monatsvergleich und 5,0 % im Jahresvergleich – beides läge unter den Anstiegen im September.
Der zuvor veröffentlichte Verbraucherpreisindex (CPI) für Oktober stieg im Monatsvergleich um 0,4 % und übertraf damit die Markterwartungen von 0,3 %. Derzeit signalisieren Zins-Futures eine Wahrscheinlichkeit von rund 87 % für eine Zinserhöhung der Federal Reserve um 25 Basispunkte im Dezember.
Fällt der PPI höher aus als erwartet, könnte dies die Renditen von US-Staatsanleihen weiter in die Höhe treiben und den Bewertungsdruck auf Technologieaktien verstärken; fällt er hingegen niedriger aus als erwartet, könnte dies die Marktsorgen vor einer anhaltend hohen Inflation lindern.
Trump erklärte, die USA müssten kein Abkommen mehr mit dem Iran schließen, was die Ölpreise auf hohem Niveau hält.
Trump erklärte, dass die USA kein Abkommen mehr mit dem Iran schließen müssten, und forderte Vizepräsident Vance auf, seinen Schwerpunkt auf innenpolitische Themen zu verlagern, was die Erwartungen des Marktes an eine Beilegung des Konflikts zwischen den USA und dem Iran auf diplomatischem Weg dämpfte.
Am 13. November notierte Rohöl der Sorte Brent bei rund 95,4 US-Dollar je Barrel und WTI-Rohöl bei rund 88,5 US-Dollar je Barrel. Obwohl die Energieversorgung aus dem Nahen Osten weiterhin Risiken ausgesetzt ist, dürften beide Referenzölsorten, belastet durch ein steigendes Angebot und Nachfragesorgen am Markt, die zweite Woche in Folge nachgeben.
Sollten die Spannungen zwischen den USA und dem Iran hoch bleiben, könnten die Schifffahrt durch die Straße von Hormus sowie die Ölversorgung weiterhin beeinträchtigt werden, was die Unsicherheit bei den Energiepreisen und der Inflation erhöht.
Vorschau auf wichtige Termine
US-Ostküstenzeit | Ereignis |
13. November, 8:30 Uhr | US-Erzeugerpreisindex (PPI) und Kern-PPI für Oktober |
13. November, 10:30 Uhr | US-Erdgaslagerbestände (EIA) |
13. November, 13:00 Uhr | Zahl der aktiven US-Ölbohranlagen (Baker Hughes) |
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.