


Nvidia-Aktie gibt 25 % vom Hoch nach: KGV für GJ2028 nähert sich rund 11x, ist jetzt der Zeitpunkt zum Kauf?



KI-Podcasts


Nvidia-Aktien gerieten durch sinkendes Vertrauen in KI-Investitionen, politische Hürden beim Rechenzentrums, steigende Finanzierungskosten und private Turbulenzen um CEO Jensen Huang unter Druck. Der Kurs fiel auf rund 175 US-Dollar, während die Gewinnerwartungen des Marktes bislang stabil blieben. Dies führt zu einem attraktiven Forward-KGV von rund 11x für das Geschäftsjahr 2028. Ob dieser Kurs als Kaufgelegenheit dient oder auf überoptimistischen Prognosen beruht, hängt von der künftigen Auftragsabwicklung und der tatsächlichen Bewältigung von Bau- und Finanzierungsrisiken ab.
TradingKey – Von ihrem Höchststand am 6. Oktober bis zum 5. November verzeichneten die Aktien von Nvidia (NVDA) einen kumulierten Rücksetzer von rund 25 %. Im Verlauf eines Monats verlagerte sich der Fokus der Anleger vom Nachfragewachstum nach Rechenleistung auf die Frage, ob Kunden die Kosten einer anhaltenden Expansion tragen können. Anschließend räumte Jensen Huang eine außereheliche Affäre ein, was den Aktienkurs weiter auf rund 175 US-Dollar drückte.
Eine Reihe negativer Nachrichten hat die Bewertungen unter Druck gesetzt, doch die Gewinnprognosen des Marktes sind bislang nicht im Gleichschritt gesunken. Diese Diskrepanz hat auch die Frage, ob Nvidia bereits günstig genug ist, zu einem neuen Schwerpunkt der Debatte gemacht.
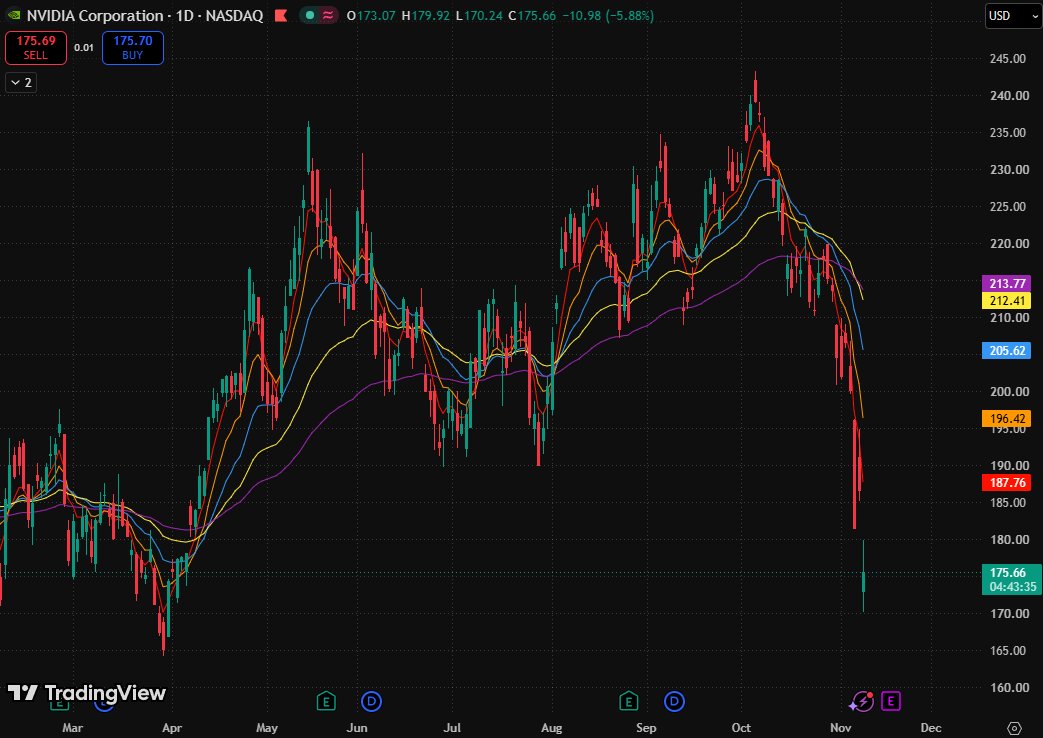
Nvidia-Aktienchart, Quelle: TradingView
Chronologie der Nvidia-Talfahrt: Zweifel an KI-Investitionen, Gegenwind beim Ausbau und Turbulenzen um Jensen Huang
Die erste Verschiebung zeigte sich in der Marktstimmung gegenüber den KI-Investitionen. Ende Oktober hoben die Big-Tech-Konzerne ihre Investitionspläne zwar weiter an, konnten die Zweifel der Anleger an den Erträgen jedoch nicht zerstreuen. Einem Reuters-Bericht zufolge griffen die Sorgen über steigende Finanzierungskosten und die schleppende Amortisation von KI-Investitionen von den Aktienmärkten auf die Kreditmärkte über.
Die Investitionsausgaben der Kunden waren ursprünglich der zentrale Wachstumstreiber für Nvidia. Müssen Kunden jedoch teureres Kapital für die Beschaffung von Rechenleistung aufwenden, während die Umsatzrealisierung hinterherhinkt, könnten sich Beschaffungen verzögern. Infolgedessen begann der Markt, das Vertrauen in ein anhaltend rapides Wachstum künftiger Aufträge zu verlieren.
Anfang November sah sich der Bau von Rechenzentren mit politischen Unsicherheiten konfrontiert. Die Siege der Demokraten bei wichtigen Gouverneurswahlen im Rahmen der Midterm-Wahlen schürten am Markt Befürchtungen über strengere Genehmigungen und eine Verlangsamung der Bautätigkeit. Am 5. November fiel Nvidia an einem einzigen Tag um 9,3 %.
Damit weiteten sich die Risiken von der Finanzierung auf die Bereitstellung aus: Selbst wenn Kunden investitionsbereit sind, könnten Verzögerungen bei Rechenzentren, Stromverfügbarkeit und Genehmigungen die Beschaffung von Ausrüstung und die Umsatzrealisierung hinauszögern. Zwar dürfte Nvidias langfristige Nachfrage nicht verschwinden, doch der Zeitplan für die Realisierung des Wachstums könnte sich nach hinten verschieben.
Am 8. November räumte Jensen Huang öffentlich eine eheliche Untreue ein. Zeitgleich kündigte der Verwaltungsrat eine unabhängige Untersuchung zu damit zusammenhängenden Berichten über die nationale Sicherheit an, sprach Huang und dem Führungsteam jedoch weiterhin das Vertrauen aus.
Infolgedessen gerieten auch die familiären Vermögensstrukturen in den Fokus. Aus Pflichtmitteilungen des Unternehmens geht hervor, dass zum 23. März ein einzelner Family Trust, der von Huang und seiner Ehefrau gemeinsam verwaltet wird, rund 529 Millionen Aktien hielt. Derzeit gibt es keine glaubhaften Berichte über eine angekündigte Scheidung. Sollte eine künftige Scheidung Barzahlungen oder konzentrierte Aktienverkäufe infolge der Vermögensaufteilung nach sich ziehen, könnte dies zusätzlichen Verkaufsdruck erzeugen.
Nvidias Forward-KGV für das GJ 2028 bei rund 11x: Ist jetzt der Zeitpunkt zum Kauf?
Während der Aktienkurs weiter nachgibt, bleiben die Gewinnerwartungen des Marktes relativ stabil. Daten von Tenet Investing mit Stand vom 9. November zufolge belaufen sich die Schätzungen für das EPS von Nvidia in den Geschäftsjahren 2027 und 2028 auf 9,29 US-Dollar bzw. 15,81 US-Dollar, was einem leichten Zuwachs von 0,1 % bzw. 0,2 % im Verlauf der vergangenen 30 Tage entspricht.
Auf Basis eines Kurses von 175 US-Dollar belaufen sich die entsprechenden KGV-Multiplikatoren auf rund 18,8x bzw. 11,1x. Letzterer basiert auf der Erwartung eines EPS-Wachstums von etwa 70 % im Geschäftsjahr 2028. Sollte sich dieses Wachstum einstellen, zahlen Anleger de facto etwa das 11-Fache des Gewinns für ein Unternehmen, dessen Gewinne nach wie vor rasant wachsen.
Allerdings könnten Belastungen rund um den Bau von Rechenzentren sowie die Kundenfinanzierung diese Wachstumserwartungen dämpfen. Ein Vergleich der Bewertungen unter der Annahme nach unten korrigierter Gewinnprognosen verdeutlicht, wie viel Puffer der aktuelle Kurs bietet.
Gewinnszenario | EPS | Entsprechendes KGV |
Marktschätzung für das Geschäftsjahr 2027 | 9,29 US-Dollar | 18,8x |
Marktschätzung für das Geschäftsjahr 2028 | 15,81 US-Dollar | 11,1x |
Schätzung für das Geschäftsjahr 2028 um 20 % gesenkt | 12,65 US-Dollar | 13,8x |
Schätzung für das Geschäftsjahr 2028 um 40 % gesenkt | 9,49 US-Dollar | 18,4x |
Hinweis: Bei den beiden letztgenannten Szenarien handelt es sich um Stresstests, die jeweils auf Basis eines festen Aktienkurses von 175 US-Dollar berechnet wurden.
Unter der Annahme, dass die EPS-Schätzung für das Geschäftsjahr 2028 um 20 % auf rund 12,65 US-Dollar gesenkt wird, würde das KGV auf 13,8x steigen; dennoch würde das EPS im Vergleich zur Schätzung für das Geschäftsjahr 2027 immer noch um rund 36 % wachsen. Dies deutet darauf hin, dass der aktuelle Kurs eine gewisse Verlangsamung des Wachstums abfedern kann und die Bewertungsattraktivität bei Gewinnkorrekturen nach unten nicht sofort verfliegt.
Wird die Schätzung hingegen um 40 % gesenkt, ändert sich das Bild deutlich. Das EPS würde auf rund 9,49 US-Dollar fallen, was lediglich einem Zuwachs von etwa 2 % gegenüber der Schätzung für das Geschäftsjahr 2027 entspräche, während das KGV wieder auf 18,4x ansteigen würde. An diesem Punkt käme das Gewinnwachstum einer Stagnation nahe, was das ursprüngliche, von der rasanten Expansion gestützte Kaufargument schwächen würde.
Genau hier gehen die Meinungen am Markt auseinander. Die Bullen argumentieren, dass sinkende Aktienkurse bei stabilen Gewinnprognosen bedeuten, dass man ähnliche Renditechancen zu einem günstigeren Preis erwerben kann. Vorsichtigere Anleger befürchten dagegen, dass Analysten die Belastungen aus Finanzierung und Bau noch nicht vollständig einkalkuliert haben und das niedrige KGV somit auf übermäßig optimistischen Prognosen beruhen könnte.
Welche Sichtweise mehr Gewicht hat, hängt von der Auftragsabwicklung ab. Sollte die Verlangsamung beim Bau primär auf behördliche Genehmigungen, Netzanschlüsse oder Bauverzögerungen zurückzuführen sein, während die Kunden an ihren Beschaffungsplänen festhalten, würde sich dies vor allem in zeitlich verschobenen Umsätzen niederschlagen. Sollten Kunden ihre Einkäufe jedoch infolge von Kapitalengpässen oder unzureichenden Renditen drastisch kürzen, könnte sich dieser Druck weiter auf Umsatz, Preisgestaltung und Margen übertragen.
Ein Kurs von 175 US-Dollar lässt bereits Raum für eine gewisse Wachstumsverlangsamung. In den kommenden Quartalsberichten werden Auftragsauslieferungen, Umsatzprognosen und die Margenentwicklung darüber entscheiden, ob sich dieser Bewertungsabschlag in Renditen für Anleger ummünzen lässt.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel










Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.