


Marvell fällt in drei Handelstagen um über 30 %: Warum die Lumentum-Übernahme für Besorgnis bei Aktionären sorgt



KI-Podcasts


Seit der Ankündigung der Übernahme von Lumentum steht der Aktienkurs von Marvell Technology unter erheblichem Druck und verzeichnete einen Rückgang von etwa 28,5 %. Der reine Aktientausch bewertet Lumentum mit rund 115 Milliarden US-Dollar, wobei Marvell neue Aktien im Umfang von fast der Hälfte seines ursprünglichen Kapitals ausgeben muss. Während strategische Vorteile im Bereich optischer Verbindungen bestehen, bezweifelt der Markt, ob die erwarteten Gewinne und Kostensynergien die starke Verwässerung und die Integrationsrisiken ausgleichen können. Hohe Bewertungen von Lumentum und eine langfristige Umsetzung bis 2028 verstärken die Zurückhaltung der Anleger.

TradingKey – Von den ersten Berichten über Verhandlungen nach Börsenschluss am 28. Oktober bis zur offiziellen Ankündigung der Übernahme von Lumentum (LITE) steht der Aktienkurs von Marvell Technology (MRVL) kontinuierlich unter Druck. Bei Redaktionsschluss notierte das Unternehmen bei rund 180 US-Dollar, was einem kumulierten Rückgang von etwa 28,5 % gegenüber dem Schlusskurs vom 28. Oktober entspricht.
Diese reine Aktientransaktion bewertet Lumentum mit einem Referenz-Unternehmenswert von rund 115 Milliarden US-Dollar. Während die Fusion das Produktportfolio von Marvell im Bereich optischer Verbindungen ergänzt, konzentriert sich der Markt mehr darauf, ob sich der Deal lohnt: Marvell muss etwa ein Drittel des Eigenkapitals des kombinierten Unternehmens abgeben – können die daraus resultierenden Gewinne die Eigenkapitalausweitung abdecken und den Kaufpreis sowie die Integrationsrisiken ausgleichen?
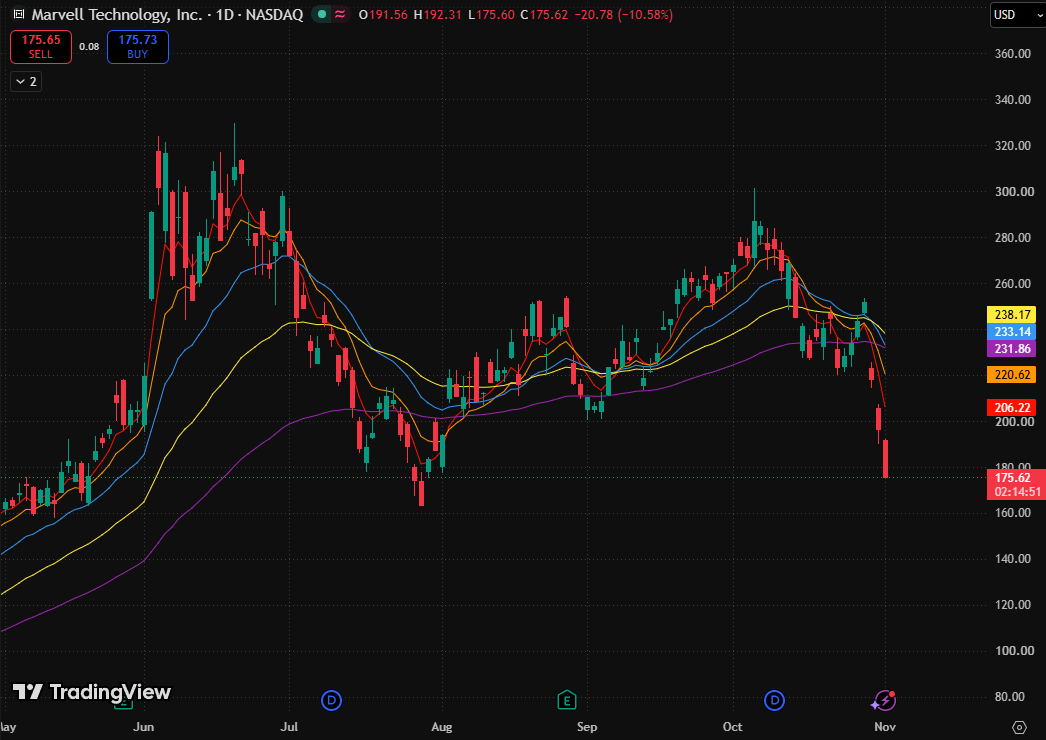
Aktienchart von Marvell Technology, Quelle: TradingView
Neue Marvell-Aktien nähern sich 50 % des ursprünglichen Kapitals und setzen hohe Hürde für Gewinnzuwachs
Im Rahmen der Vereinbarung werden die Altaktionäre von Marvell nach Abschluss der Transaktion rund 67 % des zusammengeschlossenen Unternehmens halten, während auf die Aktionäre von Lumentum etwa 33 % entfallen. Basierend auf einer vereinfachten Berechnung aus diesem Verhältnis wird Marvell neue Aktien ausgeben müssen, was rund 49,3 % seiner ursprünglichen Aktienanzahl entspricht.
Das bedeutet, dass auf vergleichbarer Basis und unter sonst gleichen Bedingungen der von Lumentum eingebrachte Gewinn zuzüglich der Netto-Synergien rund 49,3 % des ursprünglichen Gewinns von Marvell erreichen muss, um einen Rückgang des Gewinns je Aktie zu verhindern. Erst oberhalb dieses Niveaus führt die Fusion zu einem Wachstum des Gewinns je Aktie.
Marvell geht davon aus, dass sich die Transaktion bereits im ersten Jahr nach Abschluss gewinnsteigernd auf den bereinigten Gewinn je Aktie auswirken wird, mit dem Potenzial, jährliche Kostensynergien von über 1 Milliarde US-Dollar zu erzielen. Dies deutet darauf hin, dass das Management davon überzeugt ist, dass die zusätzlichen Gewinne die Ausweitung des Grundkapitals abdecken können.
Allerdings müssen Anleger weiterhin bewerten, ob diese Gewinnsteigerung ausreicht, um die abgegebenen Eigenkapitalanteile zu kompensieren. Wenn der zusätzliche Gewinn nur geringfügig über der Verwässerungsschwelle liegt, während die Integrationsaufwendungen erheblich sind und die Gewinnvolatilität steigt, könnte die Attraktivität der Transaktion für die Altaktionäre begrenzt bleiben. Der Kursrückgang der Aktie könnte die zurückhaltende Haltung des Marktes gegenüber dem durch diesen Aktientausch geschaffenen Mehrwert widerspiegeln.
Lumentum steigt in diesem Jahr um 148 %, während Marvell durch teure Übernahmen und die langfristige Umsetzung unter Druck steht
Die Kontroverse um den Übernahmepreis hängt mit der zuvor starken Entwicklung von Lumentum zusammen. Morningstar merkte am 29. Oktober an, dass die Aktie von Lumentum bereits vor den Übernahmegerüchten seit Jahresbeginn um 148 % zugelegt hatte und rund 22 % über der Bewertung des Analysehauses gehandelt wurde. Während Morningstar die Ergänzung zwischen den Lasern von Lumentum und den optischen Interconnect-Chips von Marvell anerkennt, äußerte das Haus Bedenken, dass Marvell zu viel bezahlen könnte.
Morningstar ist der Ansicht, dass die Ergebnisverbesserung von Lumentum teilweise auf Preiserhöhungen bei Produkten und Engpässe im Angebot zurückzuführen ist. Wenn bei der Festlegung des Übernahmepreises dieses derzeit erhöhte Gewinnniveau langfristig hochgerechnet wird, besteht das Risiko, dass die künftigen Renditen überschätzt werden.
Sobald neue Kapazitäten die Engpässe lindern und die Produktpreise nachgeben, könnte sich das Gewinnwachstum verlangsamen, selbst wenn die Auslieferungen von Lumentum weiter steigen. In diesem Fall verringert sich die Zahl der von Marvell im Rahmen des festen Umtauschverhältnisses ausgegebenen Aktien zwar nicht, der erworbene Gewinnbeitrag könnte jedoch hinter den Erwartungen zurückbleiben, was den Spielraum für eine Steigerung des Gewinns je Aktie (EPS) einschränkt.
Darüber hinaus gibt es eine zeitliche Verzögerung, bis sich Renditen einstellen. Der Abschluss der Transaktion wird für das erste Halbjahr 2028 erwartet, was bedeutet, dass sich ein „Gewinnzuwachs im ersten vollen Jahr nach Abschluss“ auf längerfristige Ergebnisse bezieht. Kostensynergien müssen nach der Integration erst schrittweise gehoben werden, und Integrationsinvestitionen während dieses Prozesses werden liquide Mittel verbrauchen. Anleger werden diese Faktoren in den aktuellen Bewertungen berücksichtigen und weiter in der Zukunft liegende Renditen, die mit Umsetzungsrisiken behaftet sind, abzinsen.
Sinkende Aktienkurse mindern wiederum die Attraktivität der Transaktion. Die Vereinbarung sieht vor, dass jede Lumentum-Aktie in 4,5 Marvell-Aktien umgetauscht wird. Auf Basis des aktuellen Schlusskurses von Marvell von 180 US-Dollar beträgt die implizite Gegenleistung pro Aktie 810 US-Dollar und liegt damit etwa 28,5 % unter dem Referenzwert von 1.132 US-Dollar zum Zeitpunkt der Ankündigung.
Für die Aktionäre von Lumentum könnte der Rückgang des Umtauschwerts die Motivation mindern, die Transaktion zu unterstützen; für die Aktionäre von Marvell verringert die niedrigere Gegenleistung in US-Dollar nicht automatisch die Zahl der auszugebenden Aktien. Beide Seiten benötigen daher größeres Vertrauen darauf, dass das gemeinsame Wachstum stärker ausfällt als im Falle eines unabhängigen Betriebs. Die Transaktion steht weiterhin unter dem Vorbehalt der Zustimmung der Aktionäre beider Unternehmen sowie der behördlichen Genehmigungen, und ein anhaltend schwacher Aktienkurs könnte es erschweren, die nötige Unterstützung zu sichern.
Der Druck, den diese Übernahme auf den Aktienkurs von Marvell ausübt, konzentriert sich auf das Spannungsverhältnis zwischen einem umfangreichen Aktientausch und Gewinnen, die sich erst noch einstellen müssen. Während die gegenseitige Ergänzung der Produkte eine operative Begründung liefert, setzt die Rechtfertigung des Übernahmepreises dennoch voraus, dass das Unternehmen durch Kundenexpansion, Produktintegration und Kosteneinsparungen ein ausreichendes Wachstum beim Gewinn je Aktie und Cashflow erzielt.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.