


AMD Q3-Ergebnisvorschau: Kann das KI-Chip-Wachstum den Rückgang von 11 % umkehren? Höchstes Kursziel der Wall Street bei 1.250 $



KI-Podcasts


AMD wird am 3. November seine Q3-Ergebnisse vorlegen, nachdem die Aktie am 30. Oktober infolge schwacher Intel-Prognosen und Sorgen um die KI-Infrastruktur um 10,88 % korrigierte. Die Wall Street erwartet einen Umsatz von rund 13,09 Milliarden US-Dollar und ein bereinigtes Ergebnis je Aktie von 1,95 US-Dollar. Treiber sind vor allem das Rechenzentrumsegment mit EPYC und Instinct sowie die neue Helios-Plattform. Belastend wirken hingegen die schwächelnde PC-Nachfrage und steigende Kosten. Entscheidend für eine Kurserholung werden der Ausblick für das vierte Quartal, die Nachhaltigkeit des KI-Wachstums sowie die Entwicklung der Bruttomarge sein.

TradingKey - Advanced Micro Devices (AMD) wird am 3. November nach US-Börsenschluss (US-Ostküstenzeit) seine Finanzergebnisse für das dritte Quartal 2026 vorlegen und am selben Tag um 17:00 Uhr eine Telefonkonferenz zu den Quartalszahlen abhalten.
Im Vorfeld des Quartalsberichts verzeichnete die AMD-Aktie eine deutliche Korrektur und fiel am 30. Oktober um 10,88 % auf einen Schlusskurs von 504,80 US-Dollar. Intel (INTC) legte einen schwachen Ausblick vor, was zusammen mit der Neubewertung der Renditen von Investitionen in die KI-Infrastruktur durch den Markt die Risikobereitschaft im gesamten Halbleitersektor belastete.
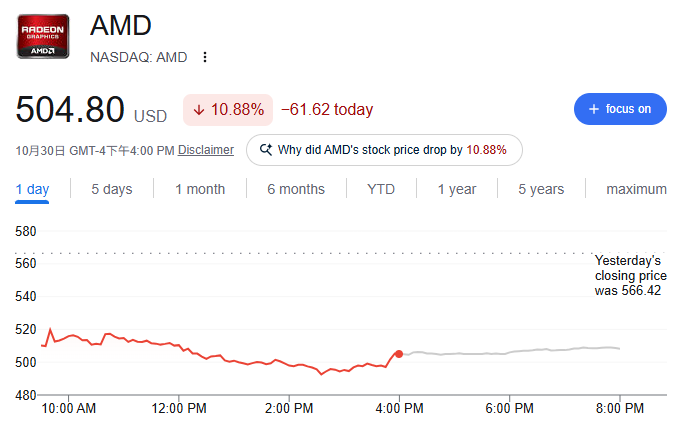
Quelle: Google Finance
Die Wall Street erwartet für das dritte Quartal von AMD einen Umsatz von rund 13,09 Milliarden US-Dollar, was einem Anstieg von 41,6 % gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie soll voraussichtlich 1,95 US-Dollar erreichen, was einer Steigerung von etwa 62 % gegenüber 1,20 US-Dollar im gleichen Vorjahreszeitraum entspricht. Das Unternehmen hatte zuvor eine Umsatzprognose von 12,7 Milliarden bis 13,3 Milliarden US-Dollar und ein Ziel für die bereinigte Bruttomarge von rund 56 % abgegeben.
Intel-Warnung verstärkt Sorgen um PC-Nachfrage
Der aktuelle Rückgang von AMD wurde zunächst von der schwachen Prognose von Intel belastet. Eine sich verlangsamende PC-Nachfrage, steigende Speicherchip-Kosten und zunehmend zurückhaltende IT-Budgets der Unternehmen haben am Markt Befürchtungen geschürt, dass die Erholung der Halbleiterbranche zweigeteilt verlaufen könnte.
AMD ist über seine Ryzen-Prozessoren ebenfalls im PC-Markt vertreten und kann sich dem Druck der Branche daher nicht vollständig entziehen. Im zweiten Quartal erreichte der Umsatz des Unternehmens im Client-Segment 3,06 Milliarden US-Dollar – ein Plus von 23 % gegenüber dem Vorjahr –, allerdings führten Veränderungen im Produktmix zu einem Rückgang der durchschnittlichen Verkaufspreise. Sollten die PC-Auslieferungen im dritten Quartal weiterhin unter Druck stehen, könnte sich das Umsatz- und Gewinnwachstum im Client-Segment selbst dann verlangsamen, wenn es AMD gelingt, seinen Marktanteil auszubauen.
Allerdings sind die Geschäftsstrukturen von Intel und AMD nicht völlig identisch. Intel hat nach wie vor mit der Schwäche seines traditionellen PC-Geschäfts sowie mit Kosten- und Kapazitätsdruck aus der eigenen Fertigung zu kämpfen, während sich der Wachstumsschwerpunkt von AMD in den vergangenen Jahren zusehends in Richtung Rechenzentren verlagert hat. Die Nachfrage nach Server-CPUs und KI-Beschleunigern liefert AMD Wachstumstreiber, die sich vom traditionellen PC-Markt unterscheiden.
Können EPYC und Instinct hohes Wachstum aufrechterhalten
Im zweiten Quartal erreichte der Umsatz von AMD im Segment Rechenzentren 6,7 Milliarden US-Dollar, was einem Anstieg von 107 % gegenüber dem Vorjahreszeitraum entspricht und etwa 58 % des Gesamtumsatzes des Unternehmens ausmachte; der operative Gewinn des Segments stieg auf 2,1 Milliarden US-Dollar. Die Nachfrage nach EPYC-Serverprozessoren und Instinct-KI-Beschleunigern war der Haupttreiber dieser positiven Geschäftsentwicklung.
Der Quartalsbericht für das dritte Quartal wird weiter auf die Probe stellen, ob dieses Wachstum nachhaltig ist. Anleger werden sich dabei auf die Auslieferungszahlen der EPYC-Prozessoren, das Tempo der Einführungen von Instinct-Beschleunigern bei Kunden sowie auf eventuelle Änderungen in den Beschaffungsplänen von Cloud-Computing-Unternehmen für KI-Rechenleistung konzentrieren.
Neben seinen bestehenden Instinct-Beschleunigern baut AMD seine Wettbewerbsposition durch die Helios-KI-Plattform im Rack-Maßstab aus. Im Vergleich zum Einzelverkauf von Chips kombiniert Helios GPUs, EPYC-Prozessoren, Netzwerktechnologie und Software zu einer vollständigen KI-Infrastrukturlösung, die darauf ausgelegt ist, großen Rechenzentrumskunden eine umfassendere Rechenplattform zu bieten.
Diese Strategie hat bereits die Unterstützung wichtiger Großkunden gewonnen. AMD und Meta schlossen im Februar 2026 eine Kooperationsvereinbarung über bis zu 6 Gigawatt an Instinct-GPUs, wobei der Ersteinsatz für die zweite Jahreshälfte 2026 geplant ist. Am 27. Oktober gab AMD zudem bekannt, dass die Helios-Rack-Lösung nun einsatzbereit ist und bei Meta getestet wird; zugleich vertiefen beide Parteien ihre Zusammenarbeit in Bereichen wie CPUs, GPUs, Netzwerktechnik und Software.
Das Umsatzwachstum ist jedoch nicht der einzige Prüfstein, da die Kosten für Speicher mit hoher Bandbreite, Advanced Packaging und Produkte auf Systemebene allesamt die Profitabilität beeinträchtigen könnten. Fällt der Umsatz im Segment Rechenzentren stark aus und liegt die bereinigte Bruttomarge weiterhin bei rund 56 %, zeigt dies, dass AMD die KI-Nachfrage effektiv in Gewinn ummünzt. Umgekehrt könnte eine Bruttomarge unter dem Zielwert die Sorgen des Marktes hinsichtlich der Kapitalrendite des KI-Geschäfts verstärken.
Prognosen für das vierte Quartal und Wall Street-Kursziele bestimmen, wie der Markt neu bewertet
Da im Aktienkurs von AMD bereits hohe Wachstumserwartungen eingepreist sind, reichen Ergebnisse für das dritte Quartal im Rahmen der Konsensschätzungen womöglich nicht aus, um eine nachhaltige Erholung auszulösen. Für den Markt ist vielmehr entscheidend, ob sich die Nachfrage nach KI-Chips bis in das vierte Quartal und das Jahr 2027 erstrecken kann.
Die Wall Street rechnet für das vierte Quartal bei AMD derzeit mit einem Umsatz von rund 16,29 Milliarden US-Dollar sowie einem bereinigten Gewinn je Aktie von etwa 2,68 US-Dollar. Diese Erwartung setzt voraus, dass die Umsätze im Rechenzentrumsbereich ein hohes Wachstum beibehalten, während sich das PC- und Gaming-Geschäft nicht weiter erheblich verschlechtern darf.
Sollte das Management einen Ausblick für das vierte Quartal vorlegen, der nahe an diesen Werten liegt oder sie übertrifft, und zudem bestätigen, dass die Aufträge für Instinct, EPYC und Helios weiterhin stark sind, könnte der Aktienkurs von AMD einen Teil seiner Verluste wieder aufholen. Falls die Prognose hingegen durch Lieferengpässe, eine schwache PC-Nachfrage oder Verzögerungen bei KI-Projekten beeinträchtigt wird, könnte der Markt die künftigen Gewinnschätzungen weiter senken.
Auch Bewertungsbedenken lassen sich nicht ignorieren. Der Aktienkurs von AMD war zuvor kräftig gestiegen, wobei der Markt bereits Wachstumserwartungen wie den fortschreitenden Hochlauf der Serienproduktion von KI-Beschleunigern, Marktanteilsgewinne bei Server-CPUs und den schrittweisen Ausbau der Helios-Plattform eingepreist hatte. Der Tagesverlust der Aktie von 10,88 % am 30. Oktober macht deutlich, dass die Anleger angesichts der hohen Erwartungen sensibler auf Gewinnunsicherheiten reagieren.
Laut TipRanks haben in den vergangenen drei Monaten insgesamt 36 Wall-Street-Analysten AMD bewertet; das durchschnittliche 12-Monats-Kursziel liegt bei 664,31 US-Dollar, was etwa 31,6 % über dem Referenzkurs von 504,80 US-Dollar liegt; die höchste Prognose reicht bis 1.250 US-Dollar, während die niedrigste bei 465 US-Dollar liegt. Was die Einstufungen betrifft, empfehlen 30 Analysten den Kauf und weitere 6 vergeben ein Hold-Rating.
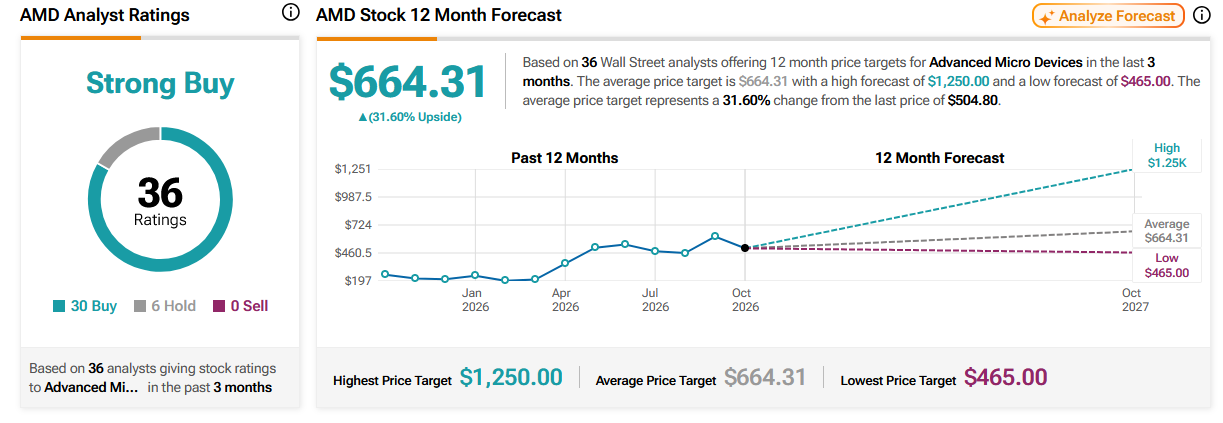
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel












Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.