


Apple-Aktienprognose: Aufwärtstrend setzt sich vor den Quartalszahlen fort, besser als erwartete Ergebnisse könnten Rekordmarke von 350 $ erreichen



KI-Podcasts


Apple wird seine Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 am 2. November vorlegen. Erwartet wird ein Umsatz von 113,4 Milliarden US-Dollar sowie ein Ergebnis je Aktie von 1,99 US-Dollar. Treiber sind das iPhone und das margenstarke Dienstleistungssegment. Risiken bestehen durch Chip-Engpässe und steigende Speicherkosten. Charttechnisch notiert die Aktie bei 344,63 US-Dollar und damit über ihren gleitenden Durchschnitten, was den intakten Aufwärtstrend stützt. Ein Sprung über das Allzeithoch von 350 US-Dollar gilt bei starken Zahlen als realistisch, während Enttäuschungen einen Rücksetzer auf 335 US-Dollar auslösen könnten.

TradingKey - Apple (AAPL) wird seine Finanzergebnisse für das vierte Quartal des Geschäftsjahres 2026 nach US-Börsenschluss am 2. November vorlegen. Vor der Veröffentlichung der Zahlen wurde die Aktie des Unternehmens bei 344,63 US-Dollar gehandelt und lag damit nur etwa 1,6 % unter ihrem Allzeithoch von 350 US-Dollar. Trotz deutlicher Schwankungen in der jüngsten Handelssitzung verbleibt die Aktie über ihren 20- und 60-Tage-Durchschnitten, sodass der mittelfristige Aufwärtstrend intakt bleibt.
Der Markt erwartet für das vierte Quartal einen Umsatz von Apple von rund 113,4 Milliarden US-Dollar, was einem Anstieg von etwa 10,7 % gegenüber dem Vorjahr entspricht. Das Ergebnis je Aktie wird auf 1,99 US-Dollar geschätzt, eine Steigerung um 7,6 % im Jahresvergleich. Das Unternehmen hat die Markterwartungen beim Gewinn je Aktie in jedem der vergangenen acht Quartale übertroffen. Daher konzentrieren sich Anleger nicht nur darauf, ob erneut ein überlegenes Ergebnis erzielt werden kann, sondern auch darauf, ob Umsatzwachstum, Produktnachfrage und der Ausblick auf das Weihnachtsgeschäft die aktuelle Bewertung stützen können.
Das iPhone bleibt das Kerngeschäft und der Haupttreiber der Ergebnisentwicklung. Analysten schätzen den iPhone-Umsatz im vierten Quartal auf rund 56,6 Milliarden US-Dollar, was einem Zuwachs von etwa 15 % gegenüber dem Vorjahr entspricht. Obwohl sich das Wachstum des weltweiten Smartphone-Marktes verlangsamt hat, konnte Apple seinen Marktanteil im Premiumsegment stabil halten, wobei die Upgrade-Nachfrage der Nutzer den Absatz weiterhin stützt. Das verzögerte Erscheinen des Basismodells des iPhone 18 führte jedoch im September zu schwächeren Auslieferungszahlen, was das Potenzial für überraschende Zuwächse bei den Hardware-Umsätzen begrenzen könnte.
Das Dienstleistungssegment ist eine entscheidende Quelle für das Gewinnwachstum von Apple. Der Markt erwartet für diesen Bereich einen Quartalsumsatz von rund 31,7 Milliarden US-Dollar bei einer Bruttomarge von über 75 %, die damit deutlich höher liegt als im Hardware-Geschäft. Wenn der App Store, Cloud-Dienste, Abonnements und Bezahldienste weiterhin ein zweistelliges Wachstum verzeichnen, trägt dies dazu bei, Schwankungen bei den Hardware-Verkäufen abzufedern und die Gesamtgewinnmarge des Unternehmens zu stützen.
Anleger werden zudem die Lieferkette und den Kostendruck genau im Auge behalten. Apple hatte zuvor für das vierte Quartal ein Gesamtumsatzwachstum von 9 % bis 11 % prognostiziert, warnte jedoch, dass Engpässe bei der Lieferung fortschrittlicher Chips die Auslieferungen von iPhone, Mac und iPad beeinträchtigen könnten. Steigende Speicherchippreise stellen ein weiteres potenzielles Risiko dar: Sollten die Kosten für DRAM und NAND weiter klettern, muss das Unternehmen möglicherweise seinen Produktmix anpassen oder die Verkaufspreise anheben, um seine Gewinnmargen zu halten.
Quelle: TradingView
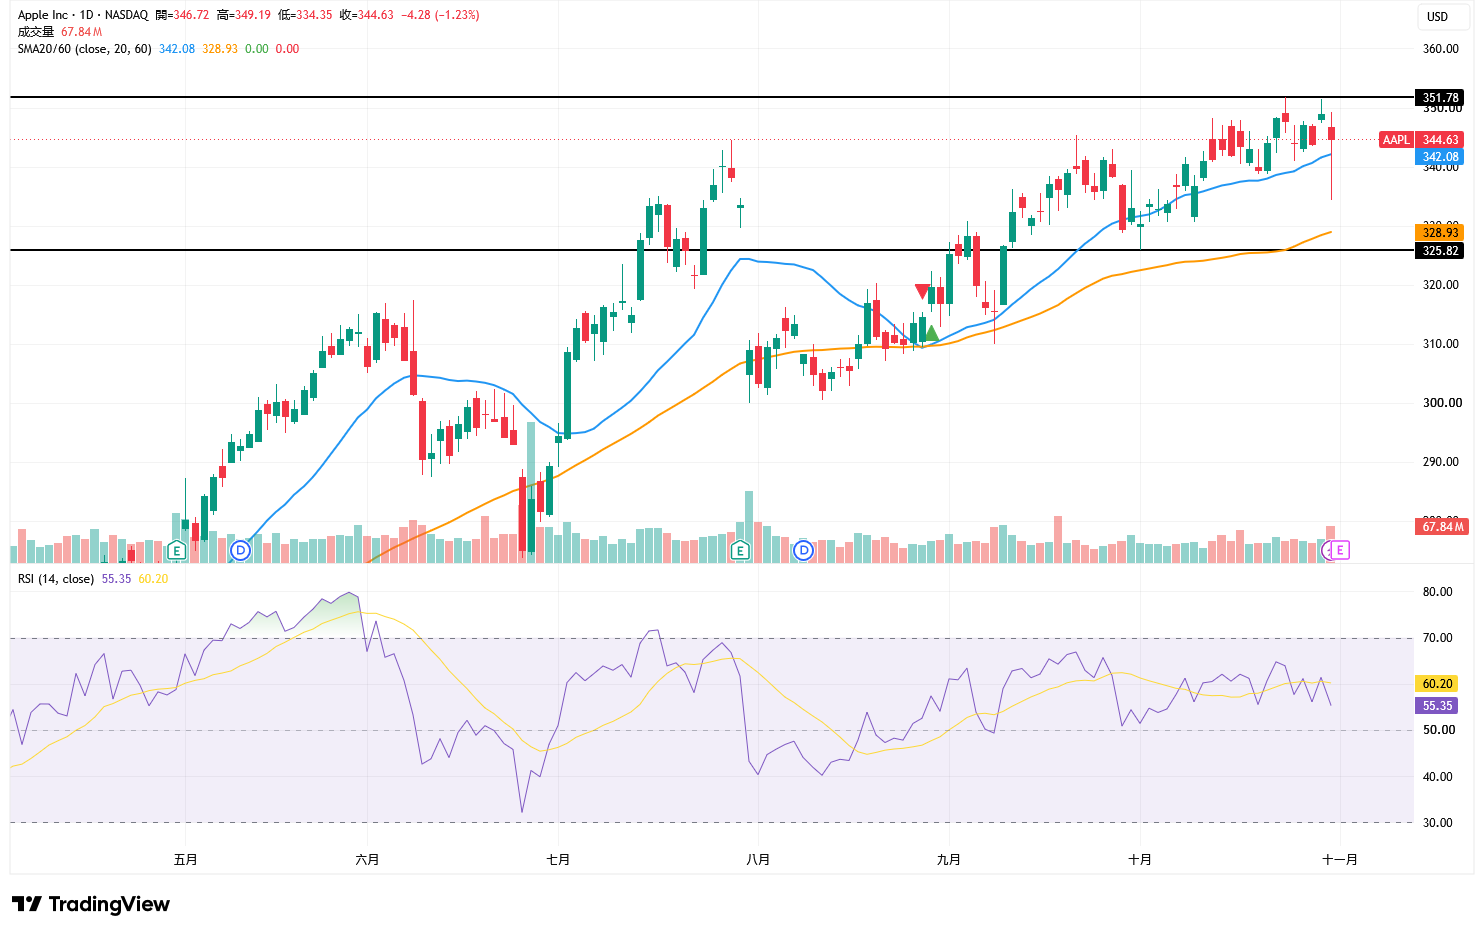
Aus charttechnischer Sicht liegt der Aktienkurs von Apple derzeit bei 344,63 US-Dollar und verbleibt damit über seinem 20-Tage-Durchschnitt von 342,08 US-Dollar sowie seinem 60-Tage-Durchschnitt von 328,93 US-Dollar. Beide Durchschnittslinien zeigen weiterhin nach oben, was darauf hindeutet, dass die mittelfristig bullische Struktur intakt bleibt. Der 20-Tage-Durchschnitt bildet vor den Quartalszahlen die wichtigste kurzfristige Unterstützung; solange die Aktie über 342 US-Dollar bleibt, sind die Bedingungen für einen erneuten Test der Marke von 350 US-Dollar weiterhin günstig.
Der 14-Tage-RSI liegt bei etwa 55,35 und befindet sich weiterhin im neutralen bis bullischen Bereich, ist jedoch unter seine geglättete Signallinie von 60,20 gefallen, was auf eine Abkühlung der kurzfristigen Aufwärtsdynamik hindeutet. Sollte die Aktie nach der Bekanntgabe der Ergebnisse unter hohem Volumen die Marke von 350 US-Dollar durchbrechen und auf Tagesschlusskursbasis darüber verharren, würde dies eine Fortsetzung des Aufwärtstrends signalisieren und neues Kurspotenzial eröffnen. Der Anstieg von 344,63 US-Dollar auf 350 US-Dollar erfordert lediglich ein Plus von etwa 1,6 %, was unter der vom Optionsmarkt implizierten Volatilität von rund 4,25 % zu den Quartalszahlen liegt. Wenn also sowohl die Ergebnisse als auch der Ausblick die Erwartungen übertreffen, ist das Erreichen neuer Rekordhochs durchaus realistisch.
Sollten die Ergebnisse hingegen die hohen Erwartungen nicht erfüllen oder fällt der Ausblick auf das Weihnachtsquartal schwach aus, könnte der Aktienkurs von Apple zunächst unter 342 US-Dollar fallen und den Bereich um 335 US-Dollar erneut testen. Erst wenn der Verkaufsdruck zu einem Durchbruch nach unten unter den 60-Tage-Durchschnitt von 328,93 US-Dollar führt, würde sich die mittelfristig bullische Struktur deutlich abschwächen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.