


Apple-Ergebnisvorschau: Kann das iPhone den Speicherkostendruck ausgleichen? Höchstes Wall-Street-Kursziel erreicht 400 $



KI-Podcasts


Apple veröffentlicht am 2. November die Ergebnisse für das vierte Quartal des Geschäftsjahres 2026. Erwartet wird ein Umsatz von rund 113,4 Milliarden US-Dollar und ein Gewinn je Aktie von 1,99 US-Dollar. Es ist die erste Telefonkonferenz unter dem neuen CEO John Ternus. Im Fokus stehen die iPhone-Nachfrage, das Dienstleistungsgeschäft sowie steigende Speicherkosten, die die Bruttomarge belasten könnten. Die Prognose für das wichtige Weihnachtsgeschäft sowie die KI-Strategie werden für die Kursentwicklung entscheidend sein. Analysten bewerten die Aktie angesichts hoher Bewertungen und eines durchschnittlichen Kursziels von 337,77 US-Dollar zunehmend unterschiedlich.

TradingKey - Apple (AAPL) wird seine Finanzergebnisse für das vierte Quartal des Geschäftsjahres 2026 am 2. November nach US-Börsenschluss (US-Ostküstenzeit) veröffentlichen und um 17:00 Uhr eine Telefonkonferenz zu den Quartalszahlen abhalten. Dies ist nicht nur ein entscheidender Moment für den Markt, um die iPhone-Nachfrage und die Gewinnspannen zu bewerten, sondern auch das erste Mal, dass John Ternus nach seiner Übernahme der Position des Chief Executive Officer die Telefonkonferenz von Apple leiten wird.
Die Wall Street erwartet für das vierte Quartal einen Umsatz von Apple von rund 113,4 Milliarden US-Dollar, was einem Anstieg von 10,7 % gegenüber dem Vorjahr entspricht, wobei der Gewinn je Aktie voraussichtlich bei 1,99 US-Dollar liegen wird, ein Plus von 7,6 % gegenüber dem Vorjahr. Das Unternehmen hatte zuvor eine Prognose für das Umsatzwachstum von 9 % bis 11 % abgegeben, was etwa 111,7 Milliarden bis 113,7 Milliarden US-Dollar entspricht.
iPhone bleibt Kern des Wachstums, während Dienstleistungsgeschäft Gewinne stützt
Das iPhone-Geschäft bleibt die entscheidende Kennzahl im jüngsten Quartalsbericht von Apple. Den Erwartungen des Marktes zufolge dürfte der iPhone-Umsatz im vierten Quartal rund 56,5 Milliarden US-Dollar erreichen, was einem Plus von etwa 15 % gegenüber dem Vorjahr entspricht. Wenngleich dieses Wachstum nach wie vor beachtlich ist, bedeutet dies eine Abkühlung gegenüber dem Plus von rund 22 % im Vorquartal und deutet darauf hin, dass sich die starke Dynamik, die zuvor von der Upgrade-Nachfrage getrieben wurde, normalisieren könnte.
Zu beachten ist, dass der Berichtszeitraum für diesen Quartalsbericht hauptsächlich von Juli bis September reicht und die Serie iPhone 18 Pro lediglich Verkaufsdaten von etwa neun Tagen beisteuert. Daher spiegelt die Geschäftsentwicklung des laufenden Quartals die Resonanz am Markt nach der Einführung der neuen Modelle nicht vollständig wider. Apples erstes faltbares Smartphone, das iPhone Duo, kam am 23. Oktober offiziell auf den Markt und ist im Umsatz dieses Quartals ebenfalls noch nicht enthalten; seine Verkaufsentwicklung wird sich vielmehr in den Ergebnissen des bevorstehenden Weihnachtsgeschäfts niederschlagen.
Neben dem iPhone bleibt das Dienstleistungsgeschäft eine entscheidende Säule für die Rentabilität von Apple. Der Markt rechnet im Service-Bereich für dieses Quartal mit einem Umsatz von rund 31,6 Milliarden US-Dollar. Dies entspricht einem Anstieg von fast 10 % gegenüber dem Vorjahr, wenngleich die Wachstumsrate damit auf den niedrigsten Stand seit über drei Jahren fallen könnte.
Da das Dienstleistungsgeschäft in der Regel höhere Bruttomargen aufweist, wird seine Wachstumsentwicklung die Einschätzung des Marktes bezüglich der allgemeinen Ertragsqualität von Apple direkt beeinflussen. Zugleich sollte auch die Verkaufsentwicklung in den Segmenten Mac, iPad und Wearables nach den neuen Produktvorstellungen beobachtet werden sowie die Frage, ob Preiserhöhungen die Nachfrage der Verbraucher beeinträchtigt haben.
Bruttomarge rückt bei den Ergebnissen in den Fokus, da Speicherpreise steigen
Im Vergleich zur Frage, ob der Umsatz die Erwartungen erfüllt, könnte bei diesem Quartalsbericht ein Risiko auf der Kostenseite mehr Aufmerksamkeit verdienen. Der fortlaufende Aufbau von KI-Rechenzentren treibt die weltweite Nachfrage nach Speicherchips weiter an und verknappt das Angebot an DRAM und NAND, wobei die Preiserhöhungen auf die Lieferkette für Unterhaltungselektronik durchschlagen. Für Apple könnten steigende Kosten für Speicherchips und andere Schlüsselkomponenten die Gewinnspannen im Hardware-Geschäft selbst dann belasten, wenn die iPhone-Verkäufe ihr Wachstum fortsetzen.
Im Vorquartal erreichte die konsolidierte Bruttomarge von Apple 50,1 %, wovon jedoch etwa zwei Prozentpunkte auf Zollerstattungen zurückzuführen waren, sodass sie ohne diesen Faktor bei rund 48,1 % lag. Die Prognose des Unternehmens für die Bruttomarge im vierten Quartal liegt bei 47 % bis 48 %, was weiterhin etwa einen Prozentpunkt an Vorteilen aus Zollerstattungen enthält. Dies impliziert, dass die Kern-Bruttomarge lediglich bei 46 % bis 47 % liegen könnte.
Apple hatte zuvor erklärt, dass der Rückgang von den bereinigten 48,1 % des Vorquartals auf den Mittelwert der Prognose für dieses Quartal von etwa 46,5 % mehr als vollständig durch steigende Speicherkosten erklärt werden kann. Niedrigere Kosten für Komponenten außerhalb des Speicherbereichs, Lagerpuffer und ein günstigerer Produktmix können den Druck nur teilweise ausgleichen.
Veränderungen der Speicherpreise schlagen sich in der Regel nicht sofort vollständig in der Gewinn- und Verlustrechnung nieder. Da günstigere Lagerbestände allmählich aufgebraucht werden und neu beschaffte, teurere DRAM- und NAND-Produkte in die Herstellungskosten einfließen, könnte sich der Druck auf die Bruttomarge bis in das nächste Geschäftsquartal hineinziehen. Selbst wenn Apple die Kosten durch höhere Verkaufspreise weitergibt, bleibt abzuwarten, ob die Absatzzahlen dadurch beeinträchtigt werden.
Debüt des neuen CEO: KI-Strategie und Ausblick auf das Feiertagsgeschäft wichtiger
Dieser Quartalsbericht ist von besonderer Bedeutung, da Ternus erstmals nach seiner Nachfolge von Tim Cook als CEO die Telefonkonferenz von Apple zu den Quartalszahlen leiten wird. Da er seit Langem die Hardware-Entwicklung und Produktentwicklung von Apple leitet, werden Ternus' Äußerungen zu den Produktzyklen von iPhone, Mac und iPad aufmerksam verfolgt werden, ebenso wie neue Signale, die er hinsichtlich der Unternehmensstrategie und des Tempos der Produktinnovation geben könnte.
In den letzten Monaten hat Apple neue Produkte auf den Markt gebracht, darunter faltbare Smartphones, Smart-Home-Zentralen und Touchscreen-MacBooks, und damit das Tempo seiner Produktupdates beschleunigt. Ob Ternus die Hardware-Innovation weiter vorantreiben und gleichzeitig das gewohnte Produkt-Ökosystem sowie die Rentabilität von Apple wahren kann, wird Investoren als wichtige Grundlage zur Beurteilung seines Führungsstils dienen.
Auch die Strategie im Bereich der künstlichen Intelligenz lässt sich keineswegs ignorieren. Im Vergleich zu Unternehmen wie Microsoft (MSFT), Google (GOOGL), Amazon (AMZN) und Meta (META) hat Apple nicht massiv in den Aufbau von KI-Rechenzentren investiert, sondern konzentriert sich stattdessen darauf, KI-Funktionen in sein bestehendes Geräte- und Software-Ökosystem zu integrieren und seine Fähigkeiten durch Partnerschaften mit externen Modellen zu ergänzen. Dieser vergleichsweise disziplinierte Ausgabenansatz bot Apple einen gewissen Bewertungsschutz, als Technologiewerte kürzlich durch die Anforderungen an KI-Investitionen allgemein unter Druck gerieten.
Allerdings müssen Investoren erst noch sehen, wie KI einen konkreten Mehrwert für Apple schaffen wird. Der Markt dürfte seine Fragen auf die Fortschritte bei den KI-Upgrades von Siri, die Akzeptanz bei den Nutzern und die Frage konzentrieren, ob Apple durch den Vertrieb von KI-Diensten von Drittanbietern über den App Store Einnahmen erzielen kann.
Visible Alpha schätzt, dass der Umsatz von Apple im ersten Quartal des Geschäftsjahres 2027 rund 153 Milliarden US-Dollar betragen wird, bei einem Gewinn pro Aktie von etwa 2,93 US-Dollar. Dieses Quartal wird die Verkaufsentwicklung des iPhone 18 Pro und des iPhone Duo vollständig widerspiegeln und stellt ein effektiveres Fenster dar, um zu beurteilen, ob Preiserhöhungen die steigenden Kosten ausgleichen können.
Sollte Apple nur ein Umsatzwachstum im niedrigen bis mittleren einstelligen Bereich prognostizieren, während die Bruttomarge weiter sinkt, könnte der Markt künftige Gewinnprognosen nach unten korrigieren. Wenn hingegen die Nachfrage im Weihnachtsgeschäft robust bleibt, der Umsatz im Dienstleistungsbereich stetig wächst und sich die Bruttomarge nicht weiter verschlechtert, könnte der Kostendruck dieses Quartals als vorübergehendes Phänomen angesehen werden.
Apple-Kursziel erreicht bis zu 400 US-Dollar
Der Aktienkurs von Apple ist im vergangenen Jahr um etwa 30 % gestiegen und hat seit Jahresbeginn fast 27 % zugelegt. Während andere Big-Tech-Unternehmen wegen ihrer KI-Investitionen unter Beobachtung stehen, hat der relativ zurückhaltende Investitionsansatz von Apple die Kursentwicklung der Aktie widerstandsfähiger gemacht. Die starke Rallye bedeutet jedoch auch, dass der Markt bereits hohe Wachstumserwartungen eingepreist hat.
Laut Daten von TipRanks stufen von 27 Analysten, die Apple in den letzten drei Monaten beobachtet haben, 13 die Aktie mit „Kaufen“ ein, 10 empfehlen „Halten“ und 4 vergeben ein „Verkaufen“-Rating. Das durchschnittliche 12-Monats-Kursziel liegt bei 337,77 US-Dollar, mit einem Höchstwert von 400 US-Dollar und einem Tiefstwert von 245 US-Dollar. Basierend auf dem Kurs vor den Quartalszahlen von 344,63 US-Dollar entspricht das durchschnittliche Kursziel tatsächlich einem Abwärtspotenzial von etwa 2 %.
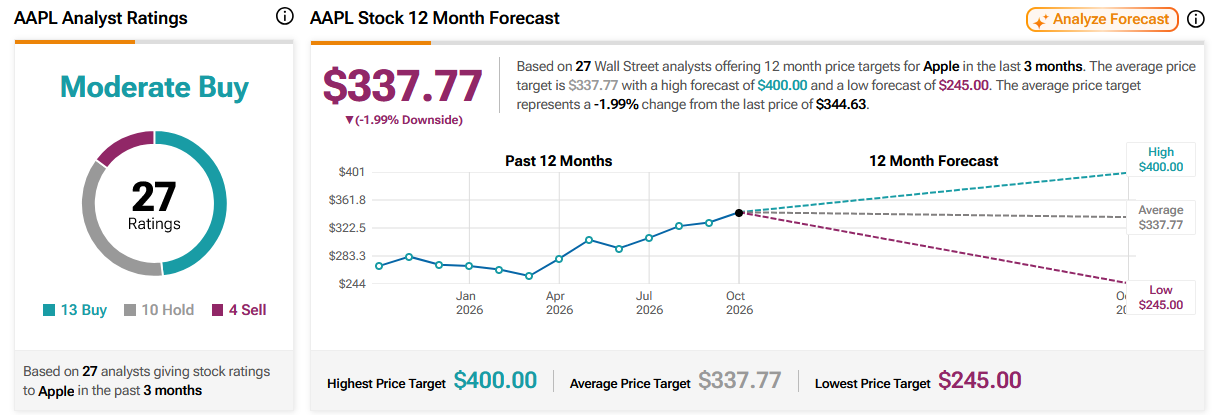
Quelle: TipRanks
Diese Zahlen spiegeln wider, dass die Wall Street zwar weiterhin von der langfristigen Wettbewerbsfähigkeit von Apple überzeugt ist, die Meinungen zur aktuellen Bewertung jedoch deutlich auseinandergehen. Optimistische Stimmen sind der Ansicht, dass der Trend zu höherwertigen iPhones, die Einnahmen im Dienstleistungsbereich und ein neuer Produktzyklus das Kursziel von 400 US-Dollar stützen können, während vorsichtigere Analysten argumentieren, dass eine Bewertung von knapp dem 40-Fachen des Gewinns kaum Spielraum für Margenrückgänge oder eine Prognose für das Weihnachtsgeschäft lässt, die die Erwartungen verfehlt.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.