


Palantir-Q3-Ergebnisvorschau: Umsatzwachstum von 84 % über dem oberen Ende der Unternehmensprognose erwartet, höchstes Wall-Street-Kursziel erreicht 265 USD



KI-Podcasts


Palantir veröffentlicht seine Q3-Finanzergebnisse 2026 am 2. November nach US-Börsenschluss. Der Markt erwartet einen Umsatz von rund 2,18 Milliarden US-Dollar, womit die Prognosen des Unternehmens leicht übertroffen würden. Im Fokus stehen das Wachstum des US-Kommerzgeschäfts, die internationale Expansion sowie die Bestätigung der Jahresziele. Analysten bewerten die Aktie überwiegend positiv mit Kurszielen bis zu 265 US-Dollar, während skeptische Stimmen auf die hohe Bewertung und den intensiven KI-Wettbewerb verweisen. Die Umsetzung von Auftragsbeständen in Cashflow bleibt entscheidend für die zukünftige Kursentwicklung.

TradingKey - Palantir (PLTR) wird seine Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026 am 2. November nach US-Börsenschluss veröffentlichen und am selben Tag um 17:00 Uhr ET eine Telefonkonferenz zu den Quartalszahlen abhalten.
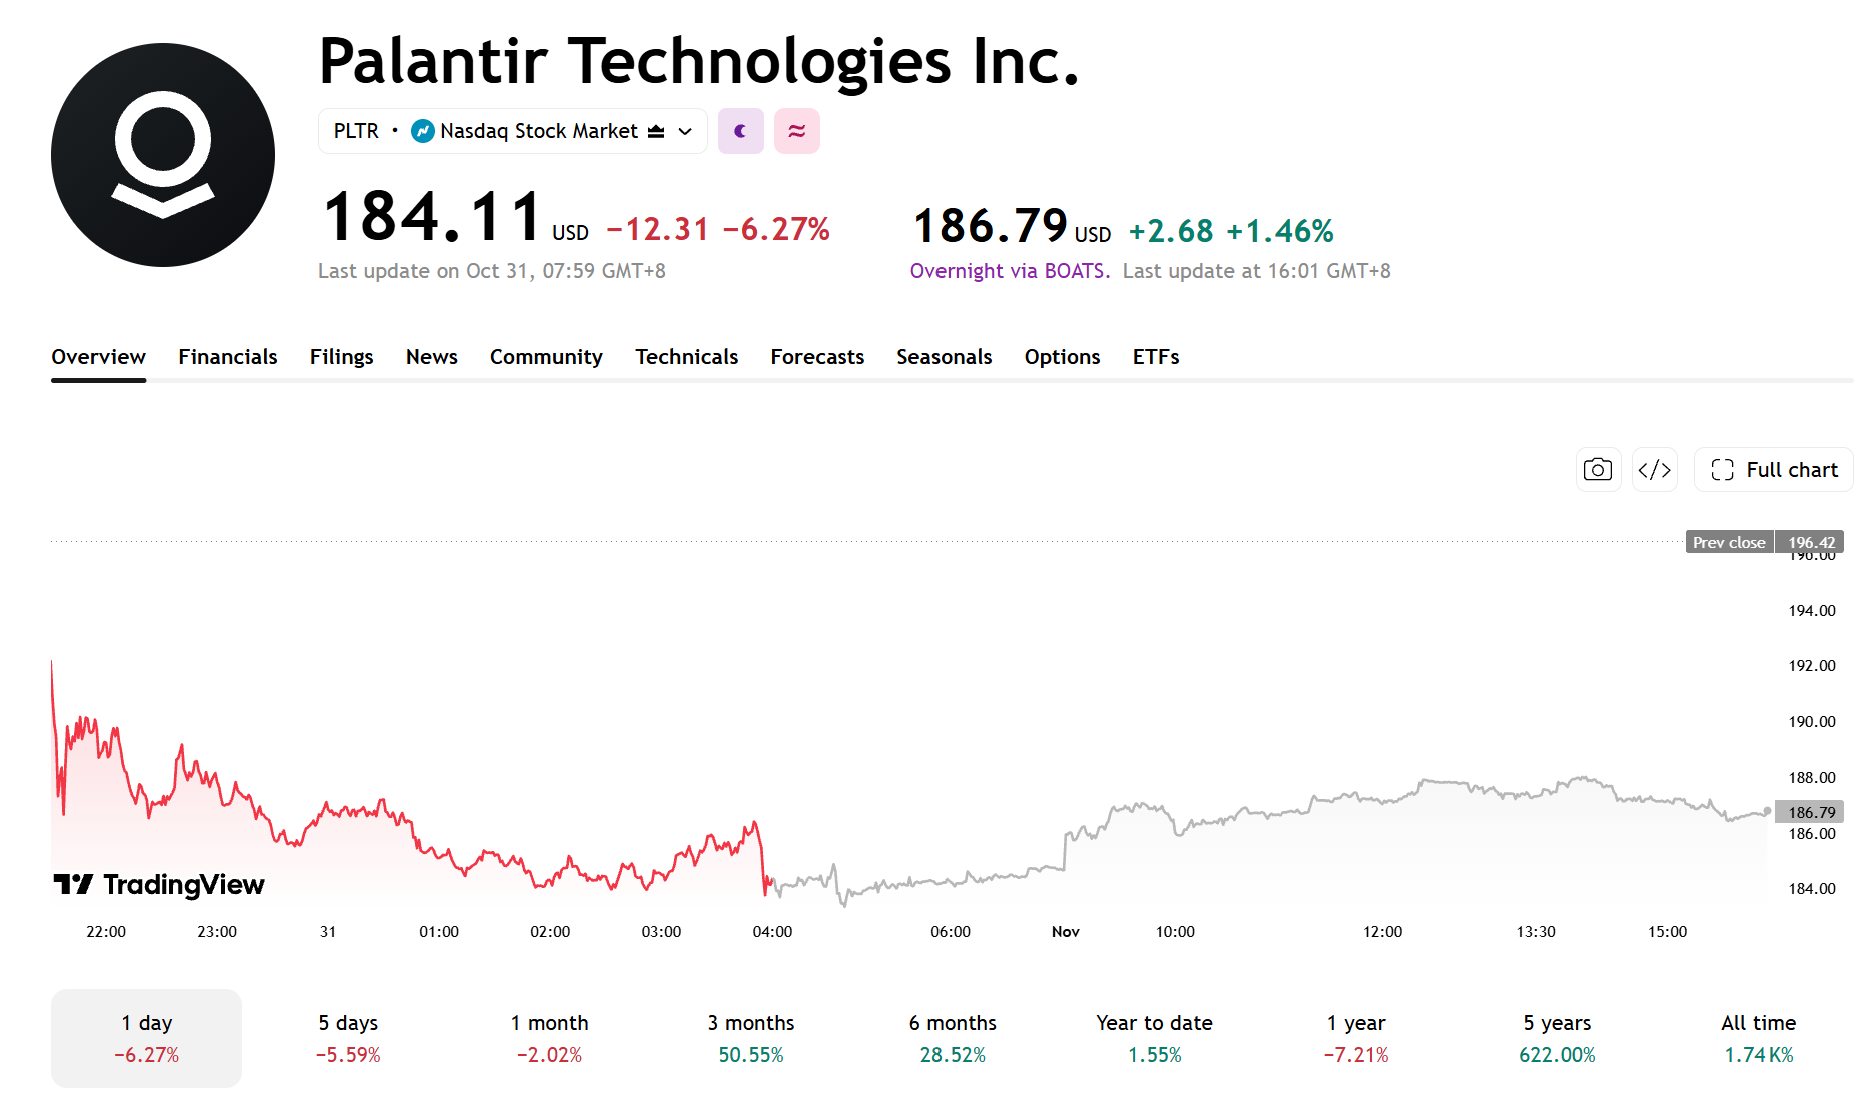
Zum Redaktionsschluss am 2. November lag der vorbörsliche Aktienkurs von Palantir mit einem Plus von 1,46 % bei 186,79 US-Dollar. Bei einer Marktkapitalisierung von rund 447 Milliarden US-Dollar und einem Trailing-KGV von etwa 157 liegt die Bewertung auf einem relativ hohen Niveau.
[TradingView]
Markterwartungen leicht über Unternehmensprognose
Der Markt erwartet für das dritte Quartal von Palantir einen Umsatz von etwa 2,17 Milliarden bis 2,18 Milliarden US-Dollar, was einem Anstieg von rund 84 % gegenüber dem Vorjahr entspricht; das bereinigte Ergebnis je Aktie soll voraussichtlich bei 0,41 US-Dollar liegen, nach 0,21 US-Dollar im Vorjahreszeitraum.
Das Unternehmen hatte zuvor eine Umsatzprognose von 2,160 Milliarden bis 2,164 Milliarden US-Dollar sowie eine Prognose für das bereinigte operative Ergebnis von 1,292 Milliarden bis 1,296 Milliarden US-Dollar abgegeben; die Umsatzerwartungen des Marktes liegen damit leicht über dem oberen Ende der Unternehmensprognose.
Daher richtet sich das Hauptaugenmerk nach der Vorlage des Quartalsberichts nicht nur darauf, ob der tatsächliche Umsatz die Erwartungen erfüllt, sondern auch auf den Ausblick für das vierte Quartal, die bereinigten Margen und die Frage, ob die Ganzjahresziele weiter angehoben werden.
Das Unternehmen hatte zuvor seine Umsatzprognose für das Gesamtjahr 2026 auf 8,150 Milliarden bis 8,158 Milliarden US-Dollar angehoben und stellte für das US-Kommerzgeschäft einen Umsatz von mindestens 3,424 Milliarden US-Dollar in Aussicht, was einem Anstieg von mindestens 134 % gegenüber dem Vorjahr entspricht. Ob das Management diese beiden Kennzahlen weiter anhebt, wird ein zentraler Schwerpunkt dieses Quartalsberichts sein.
Q2-Ergebnisbericht: US-Kommerzieller Umsatz wächst um 149 %
Im zweiten Quartal meldete Palantir einen Umsatz von 1,935 Milliarden US-Dollar, was einem Anstieg von 93 % gegenüber dem Vorjahr entspricht. Der Umsatz in den USA stieg um 115 % auf 1,573 Milliarden US-Dollar, wobei der kommerzielle US-Umsatz und der US-Regierungsumsatz um 149 % bzw. 90 % auf 764 Millionen US-Dollar beziehungsweise 809 Millionen US-Dollar zulegten.
Das Unternehmen schloss im Laufe des Quartals 220 Verträge im Wert von jeweils mindestens 1 Million US-Dollar ab, wobei der Gesamtvertragswert (TCV) mit 3,373 Milliarden US-Dollar um 49 % über dem Vorjahreswert lag; der kommerzielle US-TCV schoss um 153 % auf 2,132 Milliarden US-Dollar empor. Der verbleibende Vertragswert (RDV) im kommerziellen US-Geschäft belief sich auf 6,238 Milliarden US-Dollar, ein Plus von 124 % gegenüber dem Vorjahr.
In puncto Profitabilität lag der bereinigte freie Cashflow bei 1,220 Milliarden US-Dollar, was einer Marge von 63 % entspricht, während die bereinigte operative Marge bei 62 % lag.
Wichtigste Kennzahlen: Auftragsabwicklung, internationales Geschäft und Gewinnmargen
Im dritten Quartal wird der Markt sein Augenmerk auf das Wachstum des kommerziellen US-Geschäfts und die Vertragsausführung richten. Da die Vergleichsbasis steigt, könnte sich das Umsatzwachstum verlangsamen, wobei Kennzahlen wie Kundenzahl, Vertragsvolumen und tatsächlicher Umsatz zentrale Indikatoren für die Beurteilung der geschäftlichen Nachfrage sein werden.
Das internationale kommerzielle Umsatzwachstum liegt deutlich unter dem des US-Marktes. Ob sich die Kundenexpansion im Ausland und die geschäftliche Implementierung beschleunigen können, wird ebenfalls das Gesamtwachstum des Unternehmens beeinflussen.
Da das Unternehmen die AIP-Umsätze nicht separat ausweist, muss der Fortschritt bei der Kommerzialisierung weiterhin indirekt über das Kundenwachstum, das Vertragsvolumen und die geschäftliche Implementierung beurteilt werden.
Bei der Profitabilität wird sich der Markt darauf konzentrieren, ob die bereinigte operative Marge das durch die Unternehmensprognose implizierte Niveau von rund 60 % erreichen kann.
Institutionelle Einschätzung: Höchstes Kursziel bei 265 $ gesehen
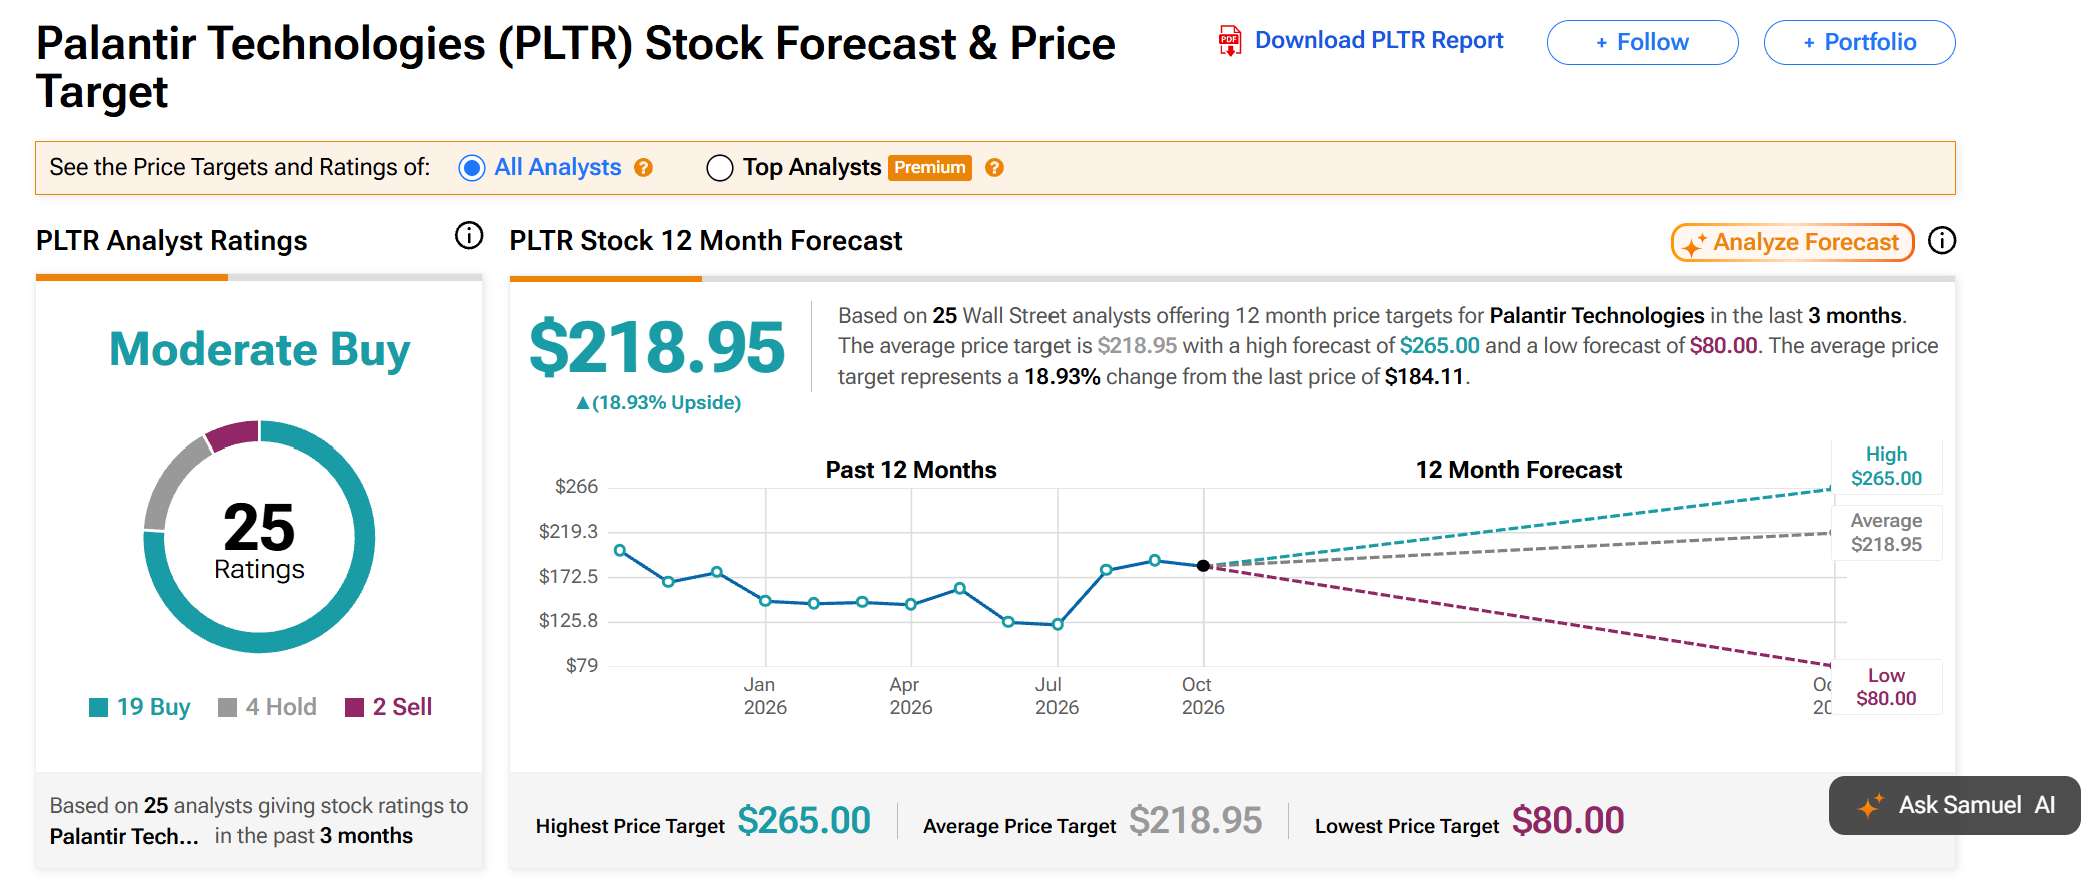
Laut Daten von TipRanks erhält Palantir mit Stand vom 2. November das Rating „Moderate Buy“ bei einem durchschnittlichen Analysten-Kursziel von 218,95 US-Dollar, was ein Kurspotenzial von 18,93 % gegenüber dem Schlusskurs vom 30. Oktober impliziert.
[Quelle: TipRanks]
Goldman Sachs stufte das Rating von „Neutral“ auf „Buy“ mit einem Kursziel von 230 US-Dollar hoch und verwies auf Optimismus hinsichtlich der steigenden Nachfrage nach souveräner KI und KI-Anwendungen für Unternehmen. Barclays vergab die Einstufung „Overweight“ mit einem Kursziel von 265 US-Dollar und zeigte sich vor allem für die Aussichten des Defense-Tech-Sektors sowie die Wettbewerbsvorteile von Palantir optimistisch. Rosenblatt hob das Kursziel von 225 auf 260 US-Dollar an, da das Analysehaus davon ausgeht, dass die zunehmende Nutzung von Unternehmens-KI das Kundenwachstum antreiben wird.
RBC Capital behielt hingegen die Einstufung „Underperform“ mit einem Kursziel von 90 US-Dollar bei und verwies primär auf Bedenken wegen der hohen Bewertung von Palantir, einer unzureichenden Nachhaltigkeit beim Wachstum des kommerziellen Geschäfts sowie des sich verschärfenden KI-Wettbewerbs.
Mit Blick auf die anstehenden Quartalszahlen könnte der Aktienkurs unter Druck geraten, sollten Umsatz, das kommerzielle Wachstum in den USA oder die zukünftige Prognose hinter den Erwartungen zurückbleiben. Angesichts der hohen Bewertung des Unternehmens wird die Frage, ob Auftragsbestände kontinuierlich in Umsatz und Cashflow umgewandelt werden können, ein wesentlicher Einflussfaktor für die Kursentwicklung sein.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.