


Intel stürzt vorbörslich um mehr als 27 % ab, Aktie steht vor größtem Tagesverlust seit 52 Jahren, da PC-Flaute Erholungserwartungen zunichtemacht



KI-Podcasts


Die Intel-Aktie verzeichnet nach enttäuschenden Q4-Prognosen den größten Tagesverlust seit 1974. Trotz solider Q3-Zahlen belasten ein schwächelndes PC-Geschäft, Produktionsausfälle in Israel sowie anhaltende Verluste im Foundry-Segment die operative Dynamik. Das Management rechnet mit einem Umsatzrückgang im vierten Quartal, was deutlich unter den Markterwartungen liegt. Lieferkettenengpässe und hoher Investitionsdruck schränken den freien Cashflow ein. Mehrere Wall-Street-Häuser senkten daraufhin ihre Kursziele. Die dreifache Belastung aus schwacher Nachfrage, Lieferkettenproblemen und hohen Kosten führt zu einer fundamentalen Neubewertung der Ertragsaussichten und setzt den Aktienkurs kurzfristig massiv unter Druck.

TradingKey – Die Aktie von Intel (INTC) steht vor einer neuen Ausverkaufswelle.
Nach dem Ergebnisbericht für das dritte Quartal brach der Aktienkurs von Intel im nachbörslichen Handel um mehr als 23 % ein, wobei sich die Verluste im vorbörslichen Handel am Freitag auf über 27 % ausweiteten. Sollte dieser Rückgang bis zum Ende des regulären Handels andauern, würde Intel den größten Tagesverlust seit 1974 – einem Zeitraum von fast 52 Jahren – verzeichnen, wobei mehr als 100 Milliarden US-Dollar an Marktwert vernichtet werden könnten.
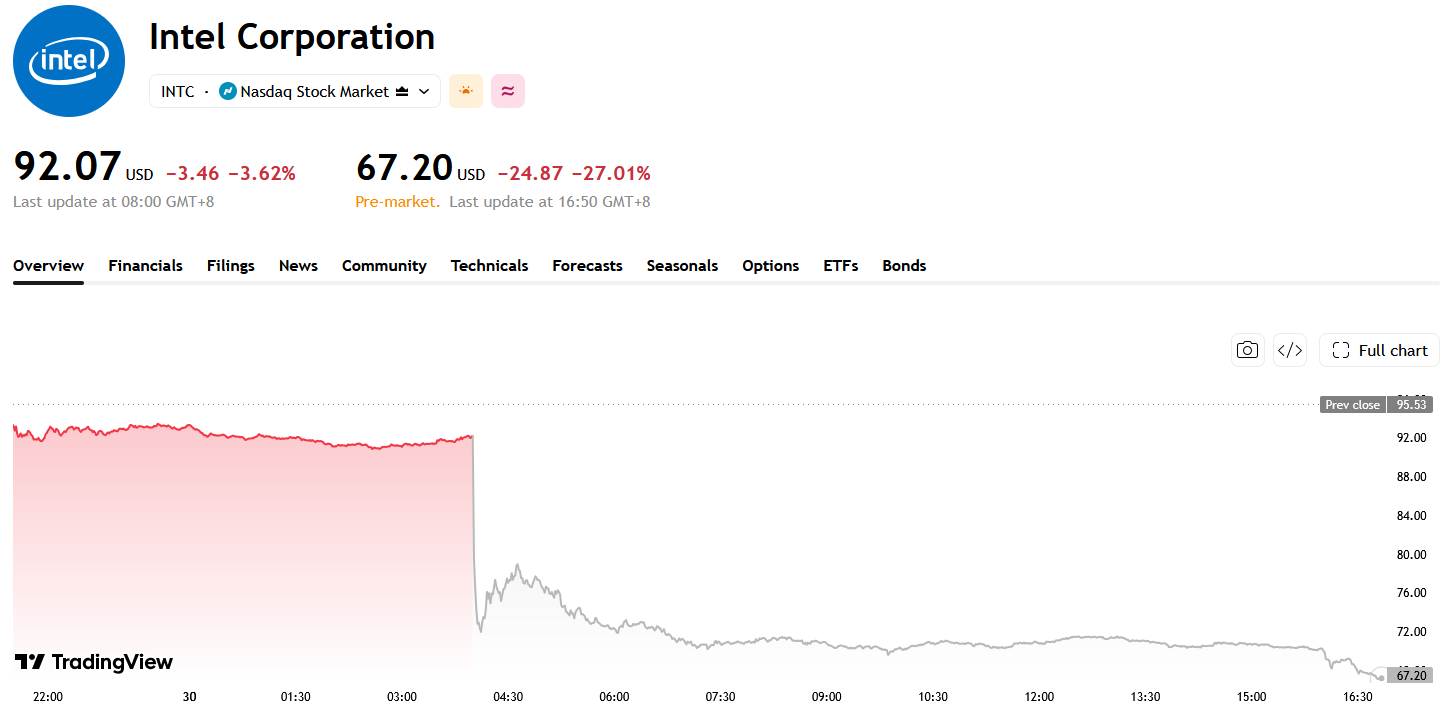
Quelle: TradingView
Intel meldete für das dritte Quartal einen Umsatz von 16,5 Milliarden US-Dollar, was einem Anstieg von 21 % gegenüber dem Vorjahr entspricht und den Markterwartungen weitgehend entsprach; das bereinigte Ergebnis je Aktie lag bei 0,52 US-Dollar und übertraf damit ebenfalls die Prognosen der Analysten.
Dieses Wachstum reichte jedoch nicht aus, um den Druck durch den Ausblick auf das vierte Quartal auszugleichen. Intel rechnet für das vierte Quartal mit einem Umsatz zwischen 15,0 und 16,0 Milliarden US-Dollar und liegt damit deutlich unter der durchschnittlichen Wall-Street-Schätzung von rund 17,07 Milliarden US-Dollar. Das bereinigte Ergebnis je Aktie wird auf 0,25 US-Dollar geschätzt und verfehlt damit ebenfalls den Marktkonsens von 0,43 US-Dollar. Basierend auf dem Mittelwert der Umsatzprognose könnte der Umsatz von Intel im nächsten Quartal im Vergleich zum dritten Quartal um rund 6 % sinken, was auf eine nachlassende operative Dynamik auf kurze Sicht hindeutet.
Der Druck stammt in erster Linie aus dem traditionellen PC-Geschäft. Der Umsatz im Segment Client Computing Group und Physical AI fiel im dritten Quartal auf 8,1 Milliarden US-Dollar – ein Rückgang von 5 % gegenüber dem Vorjahr und 9 % gegenüber dem Vorquartal. Engpässe bei Speicherchips und steigende Preise trieben die Herstellkosten für Systeme in die Höhe, während die IT-Budgets von Unternehmen weiterhin angespannt blieben, was PC-Hersteller dazu veranlasste, den Lagerabbau zu beschleunigen und die Prozessorkäufe zu reduzieren. Das Management rechnet für das vierte Quartal im Client-Geschäft mit einem Umsatzrückgang von mehr als 20 % gegenüber dem Vorquartal, wobei die Schwäche des PC-Marktes voraussichtlich mindestens bis zur ersten Hälfte des Jahres 2027 anhalten könnte.
Unterdessen gelang es Intel nicht, die steigende Nachfrage nach Serverprozessoren vollständig zu nutzen. Eine Explosion in seiner Fabrik in Kiryat Gat in Israel Anfang dieses Monats stoppte die Produktion für etwa zwei Wochen, was den Umsatz im vierten Quartal voraussichtlich um rund 300 Millionen US-Dollar verringern und die Bruttomarge um etwa zwei Prozentpunkte belasten wird. Das Unternehmen schätzt, dass die durch den Vorfall verursachten Umsatzverluste über zwei aufeinanderfolgende Quartale hinweg rund 600 Millionen US-Dollar erreichen könnten, was die Lieferkapazitäten für seine Xeon-Serverchips weiter einschränkt.
Damit gerät Intel an zwei Fronten unter Druck: Die Nachfrage nach PC-Prozessoren schwächt sich ab, während Server-CPUs – obwohl sie das Angebot übersteigen – aufgrund des Produktionsstopps in der Fabrik, Engpässen bei Substraten für fortgeschrittenes Packaging und Fertigungsengpässen nicht rasch in Umsatz umgemünzt werden können. Das schnelle Wachstum im Rechenzentren-Geschäft reicht daher nicht aus, um den Gegenwind aus dem Rückgang im Client-Bereich und den Produktionsengpässen vollständig auszugleichen.
Auch Intel Foundry befindet sich weiterhin in einer investitionsintensiven Phase. Trotz eines beachtlichen Umsatzwachstums verzeichnete das Segment im dritten Quartal einen Betriebsverlust von rund 1,85 Milliarden US-Dollar. Das Management geht davon aus, dass 2027 ein zentrales Investitionsjahr bleiben wird, weshalb das Unternehmen weiterhin unter dem Druck eines negativen freien Cashflows stehen könnte.
Die Intel-Aktie war zuvor im Zuge der Erwartungen an die Nachfrage nach KI-Servern, externer Finanzierung und Verbesserungen der Fertigungsstrategie kräftig gestiegen und hatte sich seit Jahresbeginn mehr als verdoppelt. Dies spiegelte die hohen Markterwartungen an die Sanierungschancen des Unternehmens wider. Nachdem die Prognose für das vierte Quartal nun jedoch eine dreifache Belastung aus PC-Nachfrage, Lieferkette und Cashflow-Druck offenbart, prüfen Anleger erneut, ob die vorherige Aktienrally den fundamentalen Verbesserungen vorausgeeilt war.
Unterdessen senkten mehrere Wall-Street-Häuser rasch ihr Kursziel für Intel. JPMorgan (JPM) reduzierte das Kursziel von 85 auf 80 US-Dollar; Piper Sandler (PIPR) senkte das Ziel von 110 auf 90 US-Dollar; und Jefferies (JEF) reduzierte das Ziel deutlich von 120 auf 85 US-Dollar. Die Welle von Abstufungen spiegelt die Neubewertung der Analysten darüber wider, wie sehr der PC-Rückgang, Produktionsunterbrechungen und hohe Fertigungsinvestitionen die Ertragsaussichten von Intel belasten und die Aktie kurzfristig weiter unter Druck setzen werden.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.