Korea Electric Power Corp(KEP)股票11月13日盤中下跌8.58%:背後推手曝光


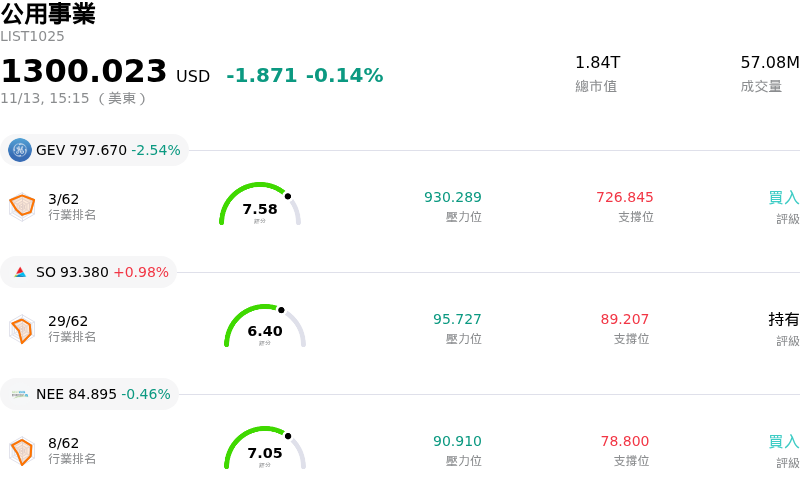
Korea Electric Power Corp (KEP) 盤中下跌8.58%,所屬行業公用事業下跌0.14%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Ge Vernova Inc (GEV) 下跌 2.54%;Southern Co (SO) 上漲 0.98%;Nextera Energy Inc (NEE) 下跌 0.46%。
今日是什么導致了Korea Electric Power Corp(KEP)股價下跌?
韓國電力公社(KEPCO)在公布第三季財報後股價大幅下挫,因其業績顯著低於機構法人的共識預估。與去年同期相比,合併營業利益與淨利均大幅衰退,而母公司個體業務更再度轉為營業虧損。儘管受實際銷量疲軟影響,營收僅呈現溫和衰退,但購電成本居高不下以及高於預期的營運支出導致營業利益率遭到嚴重壓縮,成為投資人最主要的失望來源。
該季財報不如預期,再度引發機構法人對該公司長期資產負債表承壓與受管制電價結構的廣泛擔憂。儘管先前曾針對工業用戶進行漸進式電價調漲,但由政府主導的公用事業費率仍深受公共政策與抑制通膨等優先目標的影響,限制了公司將燃料與系統成本完全轉嫁給國內零售消費者的能力。因此,韓國電力公社(KEPCO)持續承受著龐大的累積債務負擔與偏高的槓桿比率,導致龐大的持續性償債與利息費用嚴重壓抑淨獲利,並阻礙了現金流的修復。
總體經濟與匯率動態進一步加劇了其在美掛牌之美國存託憑證(ADR)的下行壓力。全球能源原物料價格持續波動,加上韓元兌美元持續貶值,實質上推高了煤炭與液化天然氣的燃料進口成本,同時也對以美元計價的投資人造成負面的外幣換算效應。與此同時,為配合國內半導體製造與人工智慧(AI)資料中心發展,該公用事業面臨升級輸電基礎設施日益增長的資本支出要求,在缺乏內部造血能力的情況下,引發市場對持續性股本稀釋及未來融資需求的擔憂。
從投資策略的角度來看,隨著分析師重新調整未來獲利預估模型,並調降對短期資產負債表修復的預期,市場情緒已轉向防禦。在監管架構針對可持續的電價正常化、債務縮減以及重啟股利發放路徑提供清晰的能見度之前,機構資金對該股可能將維持審慎態度。
Korea Electric Power Corp(KEP)技術分析
Korea Electric Power Corp (KEP) 技術面來看,MACD(12,26,9)數值0.038,處於中性狀態,RSI數值37.105處於中性狀態,Williams%R數值88.562處於超賣狀態,請注意關注。
Korea Electric Power Corp(KEP)基本面分析
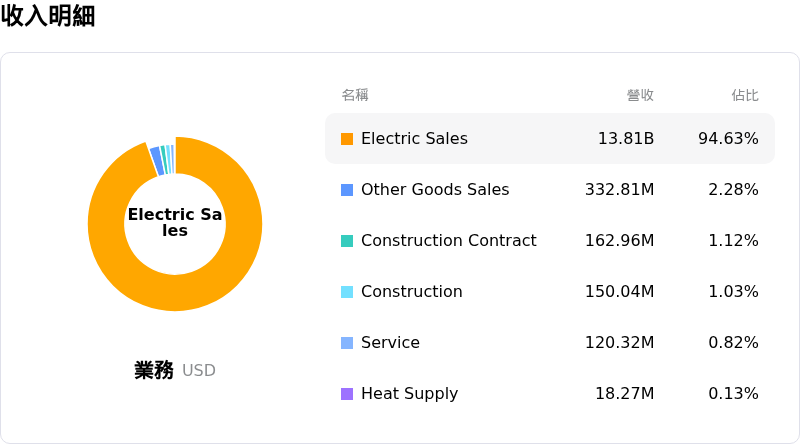
Korea Electric Power Corp (KEP) 處於公用事業行業,最新年度營業收入$68.54B,處於行業1,淨利潤$6.01B,處於行業2。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$15.00,最高價為$15.00,最低價為$15.00。
關於Korea Electric Power Corp(KEP)的更多詳情
公司特定風險:
- 第三季獲利嚴重遜於預期,營業利益率崩跌:第三季初步財報顯示,合併營業利益年減 70.9% 至 ₩1.64 兆——較市場共識預期低約 32%——且淨利大幅衰退 77.9%,主因是子公司燃料費用激增 ₩2.2 兆,以及民營購電成本增加,導致單體營運陷入營業虧損。
- 監管摩擦與政府強制電價凍漲:南韓政府維持國內電價持平的政策決策,使韓國電力公司 (KEPCO) 無法將電價與持續上漲的燃料進口價格連動,導致發電採購成本與終端用戶零售價格之間的負利差常態化。
- 資產負債表承受重大壓力與基礎建設融資瓶頸:在總債務徘徊於 ₩210 兆附近,且主要半導體巨頭拒絕預付電費協議提議的情況下,不斷攀升的償債需求威脅到 KEPCO 在不採取進一步稀釋性資本措施或違反債務上限監管規定的情況下,為其 ₩55 兆強制性電網擴建提供資金的能力。
- 機構法人大舉調降評等與第四季虧損預警:受到財報發布影響,包括 NH 投資證券、三星證券與元大證券在內的機構券商大幅調降目標價,理由是面臨原物料波動的結構性曝險,並預估第四季可能出現合併營業虧損。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。