Nebius Group NV(NBIS)股票11月13日盤中下跌9.00%:關鍵驅動因素揭曉


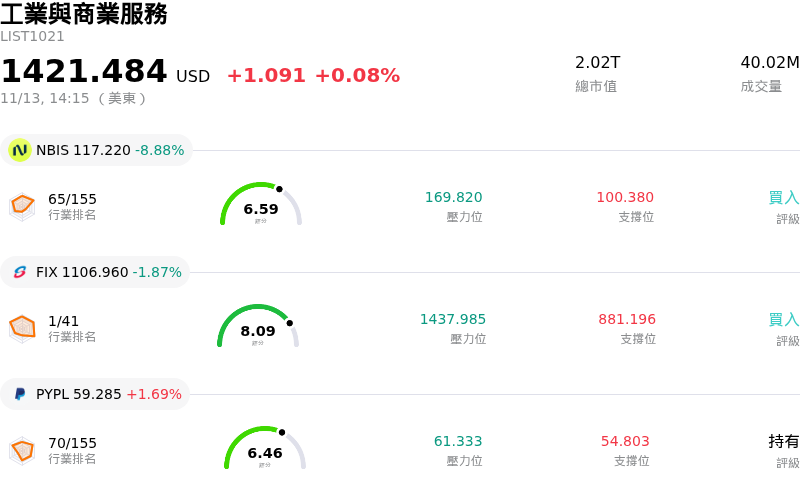
Nebius Group NV (NBIS) 盤中下跌9.00%,所屬行業工業與商業服務上漲0.08%,公司漲幅跑輸行業漲幅,行業成交額前三股票 Nebius Group NV (NBIS) 下跌 8.88%;Comfort Systems USA Inc (FIX) 下跌 1.87%;PayPal Holdings Inc (PYPL) 上漲 1.69%。
今日是什么導致了Nebius Group NV(NBIS)股價下跌?
Nebius Group 在今日盤中面臨沉重賣壓,主因高估值科技股全面走弱,加上市場對資本密集度的嚴格檢視,對 AI 基礎設施板塊造成嚴重拖累。隨著機構法人在總體經濟局勢轉變之際重新調整風險曝險,高 Beta 值的雲端基礎設施與加速運算供應商出現顯著的去風險拋售潮。
從基本面與營運角度來看,市場焦點日益集中在投資資本報酬率 (ROIC),以及持續性自由現金流迎來轉折拐點的時間表。為確保取得高效能運算硬體、擴建資料中心版圖以及管理能源採購所需的龐大資本支出承諾,持續對營業利益率帶來壓力。當市場對企業端 AI 快速變現的預期遭遇到高額基礎設施折舊的現實時,投資人對任何投資回收期拉長的跡象已變得愈發敏感。
GPU 即服務 (GPU-as-a-service) 領域的競爭態勢,也是促使市場氛圍轉趨謹慎的原因之一。隨著主權雲、一線超大規模雲端服務商與專業運算平台同步佈建大規模算力,市場對中期定價能力與續約條件的擔憂日益加劇。只要平均合約期長出現縮短跡象,或企業 IT 預算擴張步調有所放緩,都會促使機構法人迅速調整部位,特別是針對先前估值已大幅攀升的成長型資產。
技術面籌碼與市場交易機制進一步加劇了盤中跌勢。在經歷成交量急劇放大與投機動能推升的時期後,跌破關鍵短期均線觸發了程式交易賣壓及選擇權相關的 Delta 避險操作。機構資金轉向佈局具穩定現金流的防禦型股票,更對委託簿的流動性造成額外拖累。
展望未來,Nebius Group 的後續走勢很大程度上將取決於管理階層能否展現持久穩定的伺服器機隊利用率、在硬體成本通膨下捍衛營業利益率,並爭取到一線企業客戶的多年期合約承諾。在大盤波動回穩、且未來幾個會計年度的企業基礎設施支出前景更加明朗之前,該股可能仍將對總體經濟的各方變數及系統性風險的重新評估維持高度敏感。
Nebius Group NV(NBIS)技術分析
Nebius Group NV (NBIS) 技術面來看,MACD(12,26,9)數值-1.111,處於賣出狀態,RSI數值36.208處於中性狀態,Williams%R數值93.433處於超賣狀態,請注意關注。
Nebius Group NV(NBIS)基本面分析
Nebius Group NV (NBIS) 處於工業與商業服務行業,最新年度營業收入$529.80M,處於行業113,淨利潤$82.50M,處於行業74。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$289.34,最高價為$410.00,最低價為$144.00。
關於Nebius Group NV(NBIS)的更多詳情
公司特定風險:
- 全年營收財測下修:管理層將 2026 全年營收預期下調至先前 30 億至 34 億美元財測區間的下限,顯示第四季營收季增動能即將放緩,並引發多家機構調降目標價。
- 第三方資料中心啟用延遲:第三方基礎設施(特別是紐澤西州設施)的營運交付瓶頸,迫使該公司將實現 70 億美元年化營收運轉率的預計時程從 2026 年 12 月推遲至 2027 年 2 月,帶來新的執行與產能履約風險。
- 資本支出承諾激增:管理層更新的預測將預估資本支出調升至約 270 億美元——大幅高於先前 200 億至 250 億美元的展望——大幅加劇了資金壓力、產生負自由現金流的情況以及中期資產負債表的槓桿程度。
- 非經常性營收失真:在公布的第三季 9.808 億美元營收中,有 3.25 億美元來自非經常性、輕資產的商業交易,而非持久且經常性的 AI 算力合約,這使核心業務的真實基準與獲利率能見度蒙上陰影。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。