Arm Holdings PLC(ARM)股票11月13日開盤下跌3.25%:原因全解讀


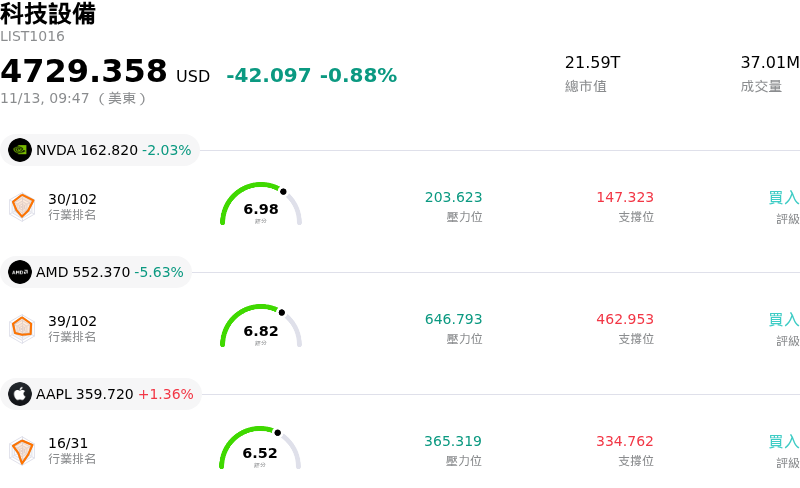
Arm Holdings PLC (ARM) 開盤下跌3.25%,所屬行業科技設備下跌0.88%,公司漲幅跑輸行業漲幅,行業成交額前三股票 NVIDIA Corp (NVDA) 下跌 1.58%;Advanced Micro Devices Inc (AMD) 下跌 5.37%;Apple Inc (AAPL) 上漲 1.47%。
今日是什么導致了Arm Holdings PLC(ARM)股價下跌?
安謀控股 (Arm Holdings) 在交易盤中面臨下行壓力,反映出整體半導體類股疲弱、市場對估值的高度敏感,以及對其權利金與授權金營收增長時程的持續審視等多重因素交織。隨著高 Beta 科技股面臨鎖定性拋售,相較於整體半導體族群,安謀偏高的估值倍數使其迅速成為機構投資人獲利了結與降低投資組合風險的首選標的。
基本面的主要逆風集中在矽智財 (IP) 授權交易具有週期性且入帳不均勻的本質。儘管安謀憑藉其最新架構持續展現結構性增長動能,機構投資人對授權合約的季度波動幅度以及權利金變現步伐仍持審慎態度。雖然轉向先進製程節點架構能享有更高的單晶片權利金費率,但全球智慧型手機出貨量增長停滯且步入成熟期,持續壓抑短期營收重啟加速的步伐,在一定程度上抵消了市場圍繞邊緣人工智慧 (Edge AI) 整合所帶來的部分熱情。
類股層面的資金輪動亦加劇了跌勢。受總體經濟不確定性及基準公債殖利率波動的影響,整體半導體族群湧現避險情緒,對長天期成長型資產的估值倍數造成尤為顯著的壓縮。隨著市場參與者將流動性轉向估值倍數較低的週期性硬體標的或更具防禦性的市場板塊,享有高溢價估值的矽智財供應商面臨更沉重的估值修正壓力。
此外,競爭態勢與生態系發展仍是機構資產配置者長期爭論的焦點。業界對 RISC-V 等替代性開源架構的持續投資,加上與關鍵生態系夥伴之間的法律與合約摩擦,持續對市場情緒帶來週期性陰霾。儘管安謀在行動裝置領域維持深厚的護城河,且在超大規模資料中心運算領域的版圖持續擴大,但合作夥伴關係或導入時程一旦傳出任何潛在摩擦跡象,往往都會迅速引發量化演算法團隊與基本面投資團隊的減碼避險操作。
展望未來,機構投資人的關注焦點依然鎖定在資料中心市占率的擴張軌跡、消費性裝置架構轉換的速度,以及未來營收能見度的穩定性。在整體科技類股情緒持穩、且出現足以支撐當前高估值溢價的明確催化劑之前,安謀很可能將持續對總體經濟波動及全族群的流動性轉移保持高度敏感。
Arm Holdings PLC(ARM)技術分析
Arm Holdings PLC (ARM) 技術面來看,MACD(12,26,9)數值2.835,處於中性狀態,RSI數值41.252處於中性狀態,Williams%R數值60.174處於賣出狀態,請注意關注。
Arm Holdings PLC(ARM)基本面分析
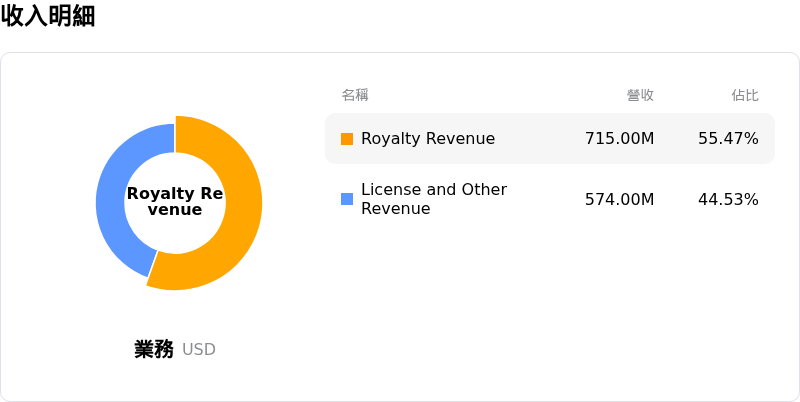
Arm Holdings PLC (ARM) 處於科技設備行業,最新年度營業收入$4.92B,處於行業24,淨利潤$904.00M,處於行業17。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$0.00,最高價為$0.00,最低價為$0.00。
關於Arm Holdings PLC(ARM)的更多詳情
公司特定風險:
- 核心權利金營收增速放緩:儘管晶片出貨量突破 100 億顆,經常性權利金營收成長率仍大幅放緩至 8%,主因是整體智慧型手機市場陷入停滯,加上零組件價格高漲,持續壓抑行動權利金的成長空間。
- 過度依賴波動劇烈的授權業務與分析師調降目標價:季度營收表現強勁主要不成比例地來自波動較大的一次性授權協議,而非具永續性的經常性權利金;加上未來財測指引保守,引發包括摩根大通 (JPMorgan)、瑞銀 (UBS) 與道明高文 (TD Cowen) 在內的主要券商紛紛調降目標價。
- 估值倍數面臨極端壓縮與選擇權避險偏斜:該股預估本益比高達近 90 倍,極易受到盤中劇烈回檔的衝擊;隨著隱含波動率攀升至 74% 以上,加上賣權偏斜 (put skew) 持續陡峭,顯示機構投資人正積極建立避險部位,以防範估值倍數進一步遭到壓縮。
- 自研晶片研發導致營業利益率承壓:安謀 (Arm) 策略性轉向自主設計專有資料中心處理器,加上研發支出持續攀升——在高額股權獎酬成本的疊加影響下——正對財報公布的營業利益率構成沉重壓力,並帶來尚未獲得驗證的商業執行風險。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。