


網飛(NFLX)股票9月14日盤中上漲3.75%:釋放什麼訊號?



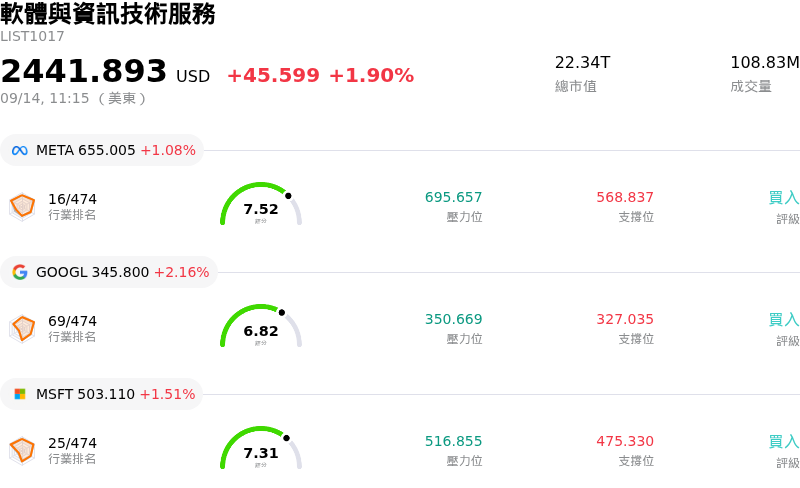
網飛 (NFLX) 盤中上漲3.75%,所屬行業軟體與資訊技術服務上漲1.90%,公司漲幅跑贏行業漲幅,行業成交額前三股票 Meta Platforms Inc (META) 上漲 1.05%;Alphabet Inc Class A (GOOGL) 上漲 2.09%;Microsoft Corp (MSFT) 上漲 1.53%。
今日是什么導致了網飛(NFLX)股價上漲?
隨著華爾街的正面評論與有利的調查數據增強了投資人對這家串流巨擘長期成長軌跡的信心,網飛股價展現顯著的上漲動能。當天的關鍵催化劑來自 Evercore ISI 調升其目標價,該機構在重申「優於大盤」評等的同時,強調主要核心市場的消費者採用速度正在加快,且訂戶指標持續改善。分析師調查結果顯示,美國市場的滲透率創下多年新高,在日本等主要國際地區的參與度更達到歷史新高,展現出持久的競爭優勢。
此波積極的股價走勢反映出市場對網飛多層次變現策略及擴增內容組合的認同度日益提升。獨家調查數據顯示,標準廣告方案持續發揮有效的留客機制作用,防止對價格敏感的消費者取消訂閱,同時開闢了利潤豐厚的廣告營收管道。此外,該公司積極布局直播活動、高調的體育賽事節目與短影音動態,帶動了更高的平台參與度與客戶滿意度,有效抵禦了整體媒體「剪線潮」趨勢的衝擊。
從機構研究的角度來看,營業利益率的擴張與嚴謹的內容支出,為網飛的基本面論述提供堅實支撐。隨著管理層持續專注於高利潤的廣告產品、區域定價優化,並在強勁自由現金流收益的後盾下進行機動性庫藏股買回,該股相較於中期獲利能力的吸引力估值持續吸引法人買盤,儘管近期整體類股出現波動,仍為盤中表現提供強勁動能。
網飛(NFLX)技術分析
網飛 (NFLX) 技術面來看,MACD(12,26,9)數值-0.960,處於中性狀態,RSI數值55.843處於中性狀態,Williams%R數值38.506處於買入狀態,請注意關注。
網飛(NFLX)媒體輿情
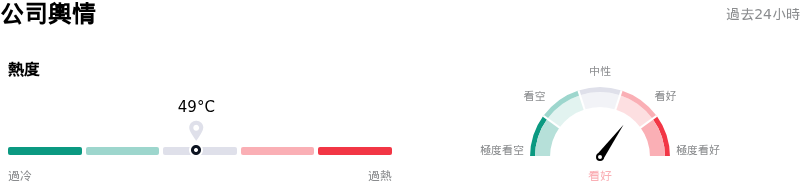
網飛 (NFLX) 公司輿情熱度來看,當前熱度49,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於看好狀態。
網飛(NFLX)基本面分析
近一月多位分析師給出公司評級為買入。目標價預測平均價為$95.32,最高價為$135.00,最低價為$70.00。
關於網飛(NFLX)的更多詳情
公司特定風險:
- 營收成長放緩與訂閱戶趨於飽和:預估營收成長放緩至 10% 出頭的低雙位數,加上每位會員的觀看時間參與度下降,增加了長期訂閱戶流失風險,並暗示核心市場已趨於飽和。
- 體育賽事轉播權費用暴增擠壓利潤率:年度內容支出急劇增加並朝 200 億美元邁進(主要受到 NFL 轉播權等多年期重大體育賽事合約的推升),在廣告變現效益完全實現之前,營業利益率已被大幅壓縮。
- 估值溢價與華爾街調降目標價:該股的預估本益比高出非必需消費產業平均值一倍以上,使股價容易遭受劇烈的盤中賣壓,而法人機構將目標價下調至 75 美元至 85 美元區間,更進一步加劇了此狀況。
- 法規調查與海外定價抵制:主要海外市場激進的訂閱費用調漲正面臨消費者留存風險,而國外主管機關對數位串流定價結構的審查,也帶來了持續性的營運逆風。
本文部分內容由 AI 生成和翻譯,並經人工審核,僅供參考且做為一般資訊用途,不構成投資建議。






