


为什么CoreWeave盈利前景改善会提振AI基建股?融资压力缓解,设备采购预期回暖



AI播客


美东时间11月11日,CoreWeave财报与上调的收入指引带动AI基础设施股强势反弹,费城半导体指数涨幅超7%。尽管公司目前尚未实现净利润转正,但三季度收入大幅增长且经营利润率提升,有效缓解了市场对AI投资回报的担忧。同时,充足的客户预付款与多元化融资安排降低了无担保债依赖,支撑其资本开支指引上调,降低了订单推迟风险,推动硬件股估值迎来修复。
TradingKey - 美东时间11月11日,CoreWeave(CRWV)公布财报并上调收入指引后,AI基础设施建设股明显反弹,费城半导体指数上涨超7%。
截至发稿,美光科技(MU)涨13.27%,英特尔(INTC)涨9.47%,AMD(AMD)涨7.39%,博通(AVGO)涨6.39%,台积电(TSM)涨4.69%,英伟达(NVDA)涨4.00%,阿斯麦(ASML)涨3.43%。市场重新评估算力投资的回报,以及上游设备订单的兑现前景。
对本次催化需要准确理解,CoreWeave尚未实现净利润转正。公司三季度GAAP净亏损7.09亿美元,调整后净亏损5.29亿美元;管理层预计,调整后净利润将在2028年上半年转正。支撑反弹的是经营表现改善,以及公司对未来融资和盈利路径的说明。
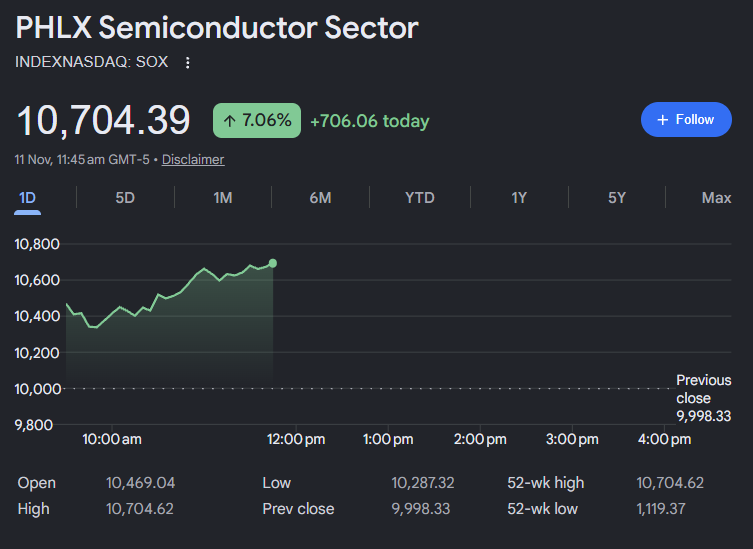
费城半导体指数,来源:Google Finance
CoreWeave收入与利润率改善,缓解AI投资回报担忧
此前,AI硬件股承压的一条核心逻辑是:云厂商持续借钱购买芯片、建设数据中心,但收入和利润未必足以支撑扩张。一旦融资受阻,采购延期便可能传导至硬件企业的收入和盈利预测。
CoreWeave的财报提供了更积极的经营信号。三季度收入36.61亿美元,同比增长168%;调整后经营利润3.79亿美元,经营利润率由二季度的5%升至10%。公司同时将全年收入指引提高至130亿至133亿美元。
收入扩大与经营利润率环比提升同时出现,说明新增算力正在转化为销售,业务规模扩大也开始改善经营回报。这降低了投资者对“设备不断投入,却难以形成利润”的担忧,为后续硬件采购的持续性提供了支持。
融资安排增强采购能力,硬件股获得估值修复支撑
经营改善之外,资金来源同样关键。CoreWeave预计,未来三个月将收到约90亿美元客户预付款及保证金,其中超过30亿美元对应现有云基础设施,无需新增资本开支。公司计划结合资产层面贷款、客户预付款及设备厂商融资支持增长。
这意味着,履行客户订单所需的资金拥有更多来源,对高成本无担保债市场的依赖有望降低。路透社报道,公司表示不会进入无担保债市场融资;伯恩斯坦认为,本次财报回应了市场对融资的担忧。
资金安排改善与采购计划形成了直接联系:CoreWeave将全年资本开支指引下限由350亿美元提高至370亿美元,上限维持390亿美元,原因是部分基础设施预计提前交付。
对GPU、服务器、存储及网络设备供应商而言,客户更有能力筹集资金并完成部署,有助于降低订单推迟的风险。
这也为AI基础设施建设股票提供了修复预期:算力收入增长支持继续采购,融资安排则提高采购落地的把握。此前被市场计入估值的扩张中断风险有所下降,即使尚未出现新一轮硬件盈利预测上调,股价也能先行反映这项变化。











