高通股價預測:財報前逼近160美元支撐,QCOM恐再跌13%



AI 播客


高通將於美東時間11月4日公布第四季財報,市場預期營收與每股盈餘將分別年減10%與28%。傳統手機晶片業務面臨記憶體漲價、需求放緩及蘋果自研晶片挑戰,預計營收將顯著下滑;儘管車用與物聯網業務持續成長,且與亞馬遜合作切入AI資料中心,但短期內規模尚不足以完全彌補手機業務缺口。技術面上,股價已跌破多條均線且空頭動能佔優,若財報或財測不及預期並失守關鍵支撐,恐面臨進一步回測風險,選擇權市場預期財報將引發顯著股價波動。

TradingKey - 高通(QCOM)將於 11 月 4 日美股收盤後公布 2026 財年第四季及全年業績,財報電話會定於美東時間 16 時 45 分舉行。市場目前預計,公司第四季營收約為 101.4 億美元,年減 10%;調整後每股盈餘約為 2.17 美元,年減近 28%。
高通目前仍處於業務轉型階段,智慧型手機晶片和授權業務依然是主要收入來源,但記憶體價格上漲、終端需求放緩以及蘋果逐步採用自研數據機,正在削弱傳統業務的成長基礎。華爾街預估,高通第四季手機晶片收入可能年減 25% 至 52.2 億美元,QCT 晶片業務整體收入預計下降約 11%。與之相比,車用業務收入預計成長 62% 至 17.1 億美元,物聯網業務則可能維持在 18.2 億美元附近。
車用、物聯網和資料中心業務雖然提供了新的成長方向,但短期規模仍不足以完全抵消手機業務下滑。高通近期與亞馬遜達成多代客製化晶片合作,雙方將共同開發 AI 推論晶片及高速光互連方案。該合作為高通進入 AI 資料中心市場提供了重要突破,但相關收入的認列時間和利潤貢獻仍不清晰,因此本次財報中,市場將重點關注訂單規模、產品交付節奏以及資料中心業務能否更快轉化為實際收入。
來源:TradingView
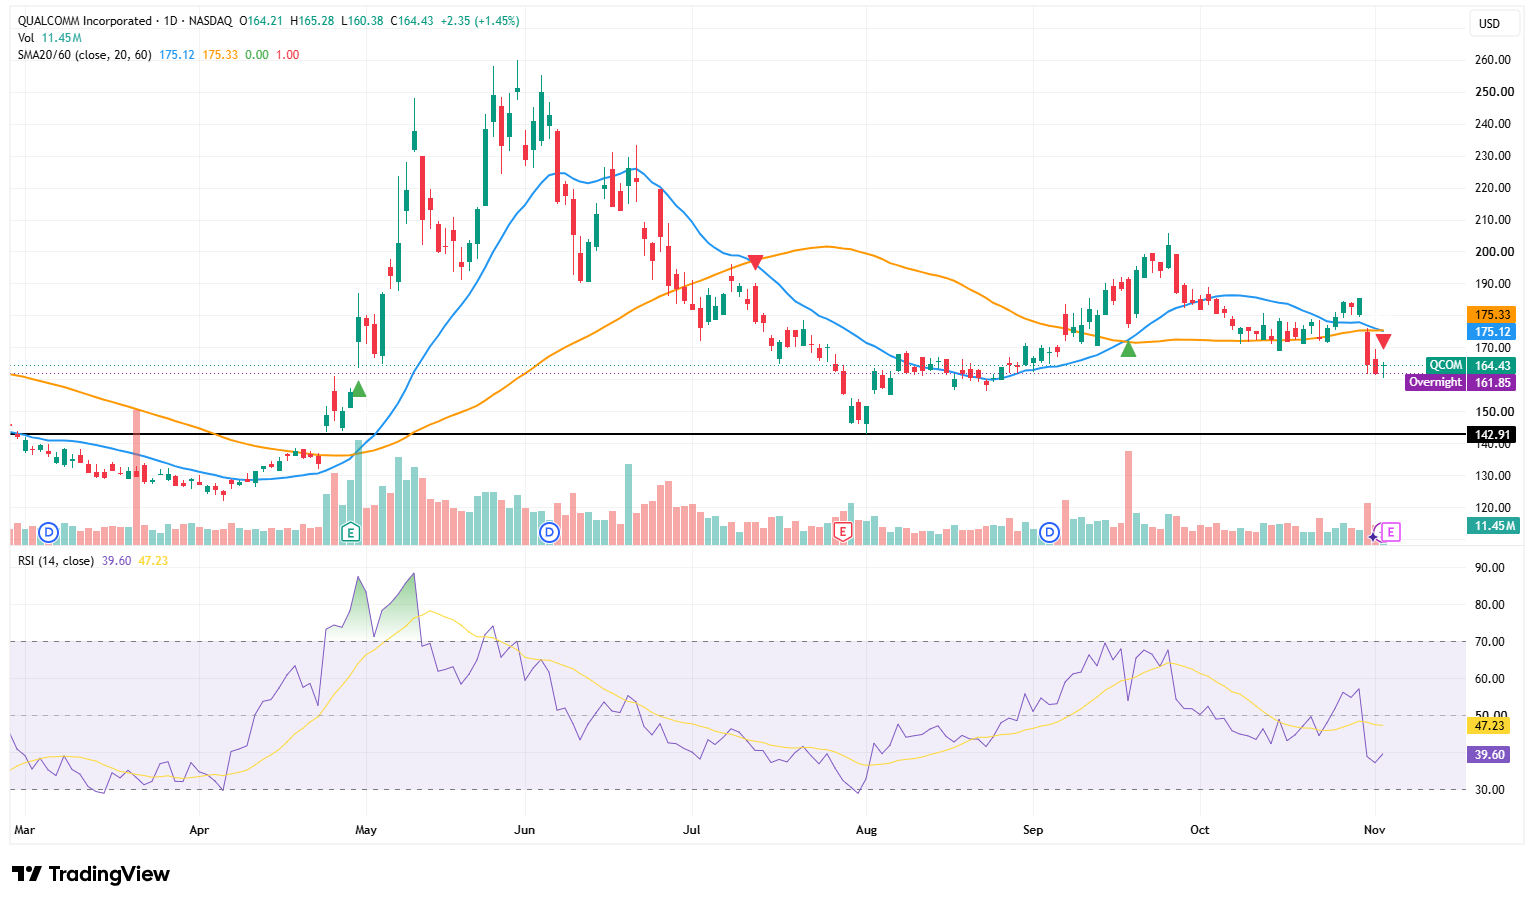
從技術面看,高通股價目前約為 164.43 美元,盤後價格進一步回落。股價同時跌破 20 日均線 175.12 美元和 60 日均線 175.33 美元,兩條均線幾乎重疊,意味著 175 美元附近已經由支撐轉化為重要壓力。短期均線結構轉弱,顯示此前橫盤整理形成的平台正在向下跌破。
14 日 RSI 降至 39.60,低於 47.23 的平滑訊號線,說明空頭動能仍佔據優勢,但指標尚未進入 30 以下的超賣區域,因此股價仍存在繼續下探的空間。
如果財報或財測不及預期,並推動股價日線有效跌破 160 美元,下一道支撐將位於 150 美元附近;若該位置也無法守住,股價可能進一步回測 142.91 美元的前期低點。以當前價格計算,下探 143 美元對應約 13% 的潛在跌幅。
相反,如果高通業績超出預期,並對 2027 財年手機市場、車用業務和 AI 資料中心收入給出積極展望,160 美元附近可能形成短期支撐,股價有望重新挑戰 170 美元。只有進一步放量收復 175 美元附近的雙均線壓力,中期技術結構才會出現明顯改善。選擇權市場目前預計財報可能引發約 9.6% 的股價波動,表明投資人已經為盤後大幅震盪做好準備。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。