Palantir盤前下跌8%,逼近兩個月低點,Q3營收暴增96%仍未能提振股價



AI 播客


Palantir第三季營收與獲利全面超預期,美國商業營收首超政府業務。公司雖上調全年財測與第四季展望,但股價在財報後下跌,顯示市場的高期待已充分反映於估值中。未來投資人將聚焦企業客戶擴張的延續性與高成長率的維持。

TradingKey - Palantir (PLTR) 第三季業績全面超越市場預期,股價卻在財報公布後遭遇拋售。11 月 3 日美股盤前,公司股價下跌近 8%。儘管營收、調整後每股盈餘以及未來業績指引均高於華爾街預估,但市場並未因此給予積極回應,顯示投資人對這家 AI 軟體公司的成長預期已經相當高。
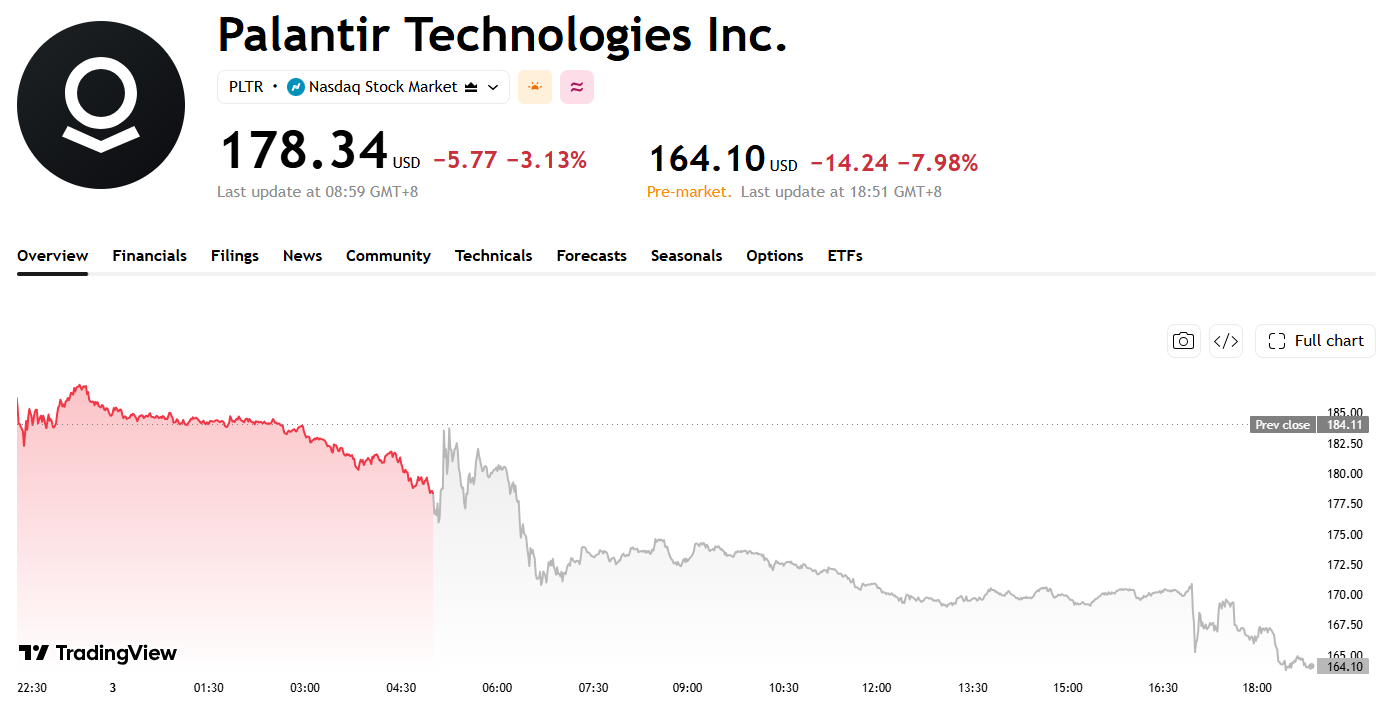
來源:TradingView
從最新財報來看,Palantir 第三季營收達到 23.13 億美元,年增 96%,超過市場預期的 21.8 億美元,繼續保持高速擴張。調整後每股盈餘為 0.44 美元,也高於分析師先前預期的 0.41 美元。業績成長最突出的變化來自美國商業市場,該業務營收年大增 148% 至 9.84 億美元,不僅超過市場預期的 9.37 億美元,還首次超越美國政府業務營收。同期,美國政府業務營收為 9.53 億美元。
美國商業業務首次成為 Palantir 最大的營收來源,說明公司的成長動力正在發生變化。過去,政府合約一直是其重要的營收支柱,如今企業客戶對 AI 平台的需求快速上升,正在推動商業業務擴大規模。這一變化也意味著 Palantir 正逐步拓寬客戶基礎,不再主要依賴政府部門的採購需求。
公司對未來業績的展望同樣相當積極,Palantir 將 2026 年全年營收預估上調至 85.30 億至 85.34 億美元,明顯高於先前 81.50 億至 81.58 億美元的財測,也超過市場原先約 82 億美元的預期。對於第四季,公司預計營收將達到 26.49 億至 26.53 億美元,高於 LSEG 統計的分析師平均預估 24.6 億美元。全年財測和下一季展望同步上調,進一步體現出管理層對 AI 軟體需求及業務擴張速度的信心。
不過,亮眼的經營數據並未阻止股價下跌。Palantir 本季營收接近翻倍,美國商業業務增速也十分突出,但投資人顯然不僅關注公司是否超過分析師預期,還在衡量當前股價是否已經充分反映未來成長潛力。當市場對一家 AI 公司的業績抱有較高期待時,即使財報數據強勁,也未必能夠立即轉化為股價上漲。
公司需要持續維持高成長,並將 AI 產品需求轉化為穩定的企業營收,才能支撐市場對其未來獲利能力的預期。尤其是在美國商業業務已經成為主要成長引擎之後,投資人將更加關注企業客戶擴張能否延續,以及當前成長速度能否在未來幾個季度保持。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。