


美超微Q1財報前瞻:營收預告較原財測中值高近27%,華爾街最高目標價看至57美元



AI 播客


美超微電腦將於美東時間11月3日盤後公布2027財年第一季業績。公司先前因人工智慧平台需求強勁,已調升營收與毛利率預期。市場焦點將集中於實際營收表現、庫存與現金流狀況,以及毛利率較上一季下滑後的利潤率走勢。目前華爾街分析師評等分歧,主要擔憂成長持續性與公司治理,若業績或後續指引不如預期,股價恐面臨下行壓力。

TradingKey - 美超微電腦 (SMCI) 將於美東時間 11 月 3 日盤後公布 2027 財年第一季業績,並於當天 17 時召開電話會議。截至發稿,美超微電腦於夜盤交易中上漲 0.3%,報 30.54 美元。
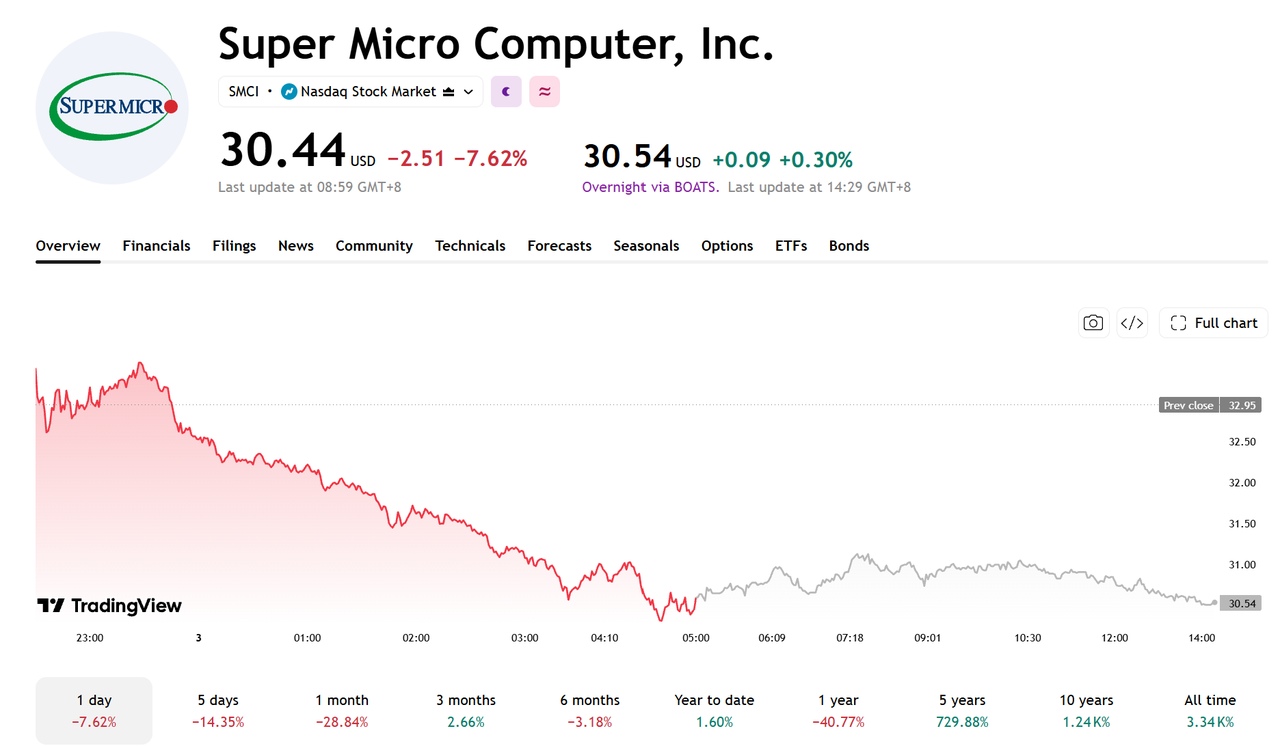
【來源:TradingView】
公司先前已調升營收與毛利率預期,市場將關注實際業績能否達到預期,以及獲利與現金流表現。
美超微電腦 10 月 20 日預計,第一財季營收為 185 億至 195 億美元,高於先前 145 億至 155 億美元的指引。按區間中值計算,營收預期調升 26.7%,主要受 AI 平台需求成長推動。
公司同時將毛利率預估從 10.4%—10.8% 調升至 12.0%—12.5%,主要受客戶及產品組合變化影響。
上季回顧:本季毛利率預計環比回落
2026 財年第四季,超微電腦營收約 111 億美元,GAAP 毛利率為 17.5%。相較之下,公司預計本財季毛利率為 12.0%—12.5%,較上一季下降 5—5.5 個百分點。
這意味著,儘管公司調升了本財季毛利率預期,但預計仍無法維持上一季的高毛利率水準。投資人需要關注客戶及產品組合變化對利潤率的影響,以及毛利率能否保持在最新預估區間。
核心指標:毛利率、現金流與後續交付
本次財報需關注實際營收與毛利率表現,以及毛利率改善能否帶動營業利潤與每股盈餘成長。
現金流方面,重點關注庫存、應收帳款及營業活動現金流。上一財季,公司庫存達到 129 億美元,現金轉換週期延長至 149 天,庫存週轉與客戶收款情況值得關注。
此外,管理層對下一季需求、訂單積壓及交付進度的展望也將影響市場預期。公司先前因 AI 平台需求成長調升營收指引,後續訂單能否按計畫交付,將成為判斷營收成長能否持續的重要依據。
華爾街最高目標價看至57美元
截至 11 月 3 日,根據 TipRanks 數據顯示,SMCI 分析師平均目標價約 40.58 美元,較目前估計隱含 23.17% 的上行空間,最高目標價為 57 美元。
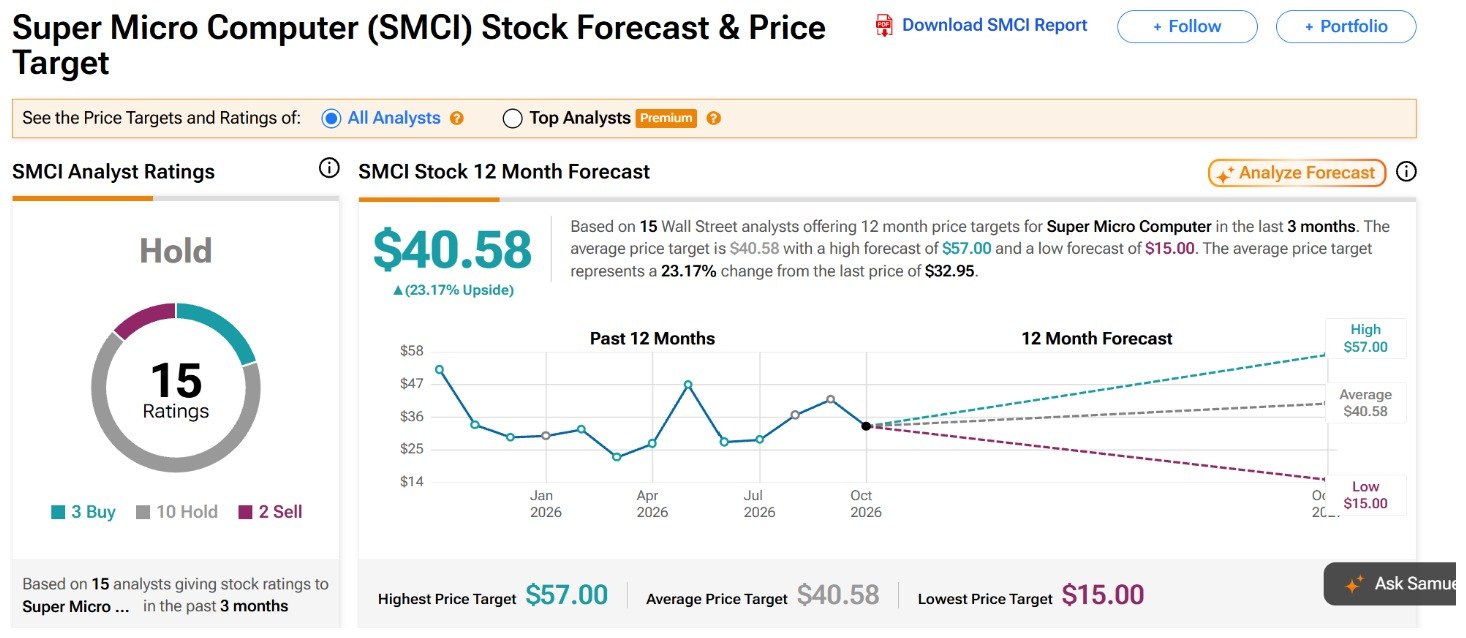
【來源:TipRanks】
15 位分析師中,3 位給予買進評等、10 位給予持有評等、2 位給予賣出評等。
具體來看,Rosenblatt 於 10 月 21 日將目標價從 51 美元上調至 57 美元,維持「買進」評等,主要看好 AI 伺服器訂單成長及公司治理改善。
Needham 維持 46 美元目標價和「買進」評等,Bernstein 維持 42 美元目標價和「持有」評等。美銀證券雖將目標價從 33 美元上調至 38 美元,但仍維持「賣出」評等。分析師的分歧主要集中在 AI 伺服器成長能否持續,以及公司獲利能力和治理狀況能否改善。
SMCI 本次財報的關鍵在於營收成長能否轉化為利潤和現金流改善。若毛利率或後續業績指引不如預期,即使營收大幅成長,股價也可能承壓。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










