


超微电脑Q1财报前瞻:营收预告较原指引中值高近27%,华尔街最高目标价看至57美元



AI播客


超微电脑将于美东时间11月3日盘后公布2027财年第一季度业绩。受AI平台需求推动,公司此前已将营收预期上调至185亿至195亿美元,毛利率预估上调至12.0%至12.5%。市场焦点集中于实际业绩是否达预期,以及毛利率环比回落背景下的利润、现金流及库存周转表现。当前华尔街平均目标价约40.58美元,分析师对AI服务器增长持续性及盈利能力仍存分歧。

TradingKey - 超微电脑(SMCI)将于美东时间11月3日盘后公布2027财年第一季度业绩,并于当天17时召开电话会。截至发稿,超微电脑在夜盘交易中上涨0.3%,报30.54美元。
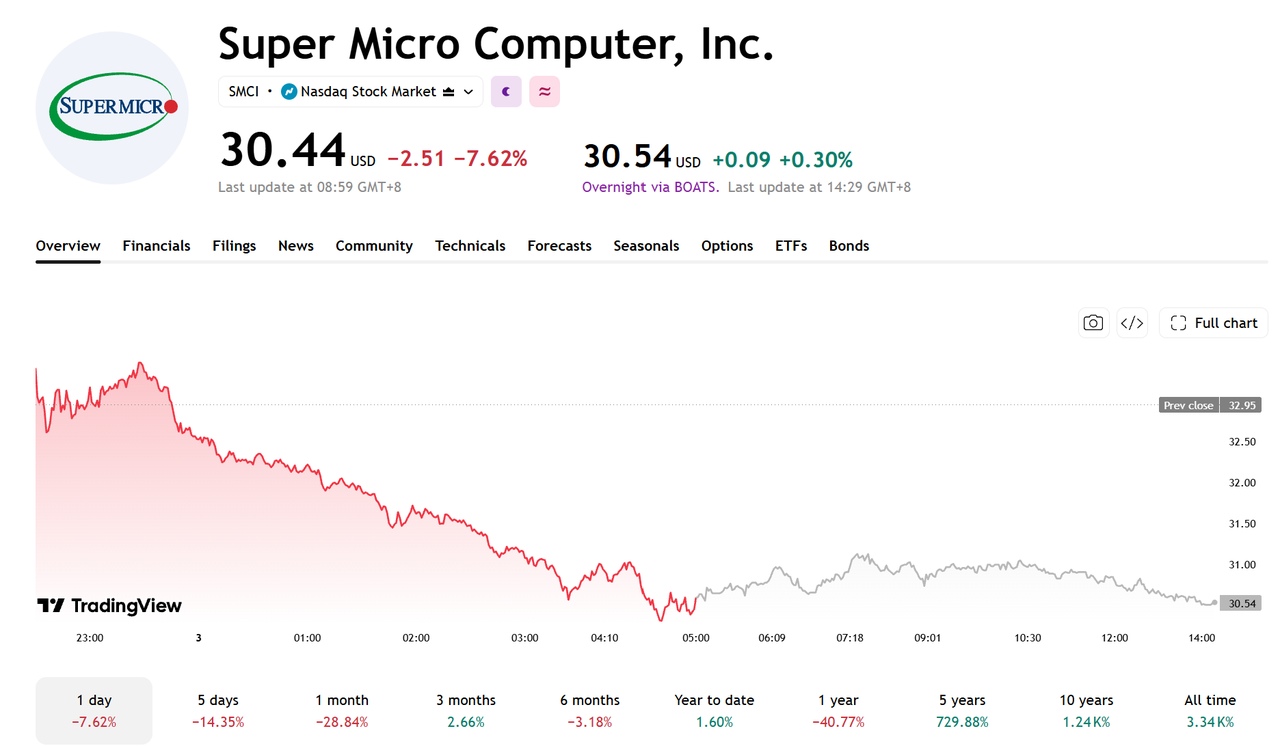
【来源:TradingView】
公司此前已上调营收和毛利率预期,市场将关注实际业绩能否达到预期,以及利润和现金流表现。
超微电脑10月20日预计,第一财季营收为185亿至195亿美元,高于此前145亿至155亿美元的指引。按区间中值计算,营收预期上调26.7%,主要受AI平台需求增长推动。
公司同时将毛利率预估从10.4%—10.8%上调至12.0%—12.5%,主要受客户及产品组合变化影响。
上季回顾:本季毛利率预计环比回落
2026财年第四季度,超微电脑营收约111亿美元,GAAP毛利率为17.5%。相比之下,公司预计本财季毛利率为12.0%—12.5%,较上一季度下降5—5.5个百分点。
这意味着,尽管公司上调了本财季毛利率预期,但预计仍无法维持上一季度的高毛利率水平。投资者需要关注客户及产品组合变化对利润率的影响,以及毛利率能否保持在最新预估区间。
核心指标:毛利率、现金流与后续交付
本次财报需关注实际营收和毛利率表现,以及毛利率改善能否带动营业利润和每股收益增长。
现金流方面,重点关注库存、应收账款及经营活动现金流。上一财季,公司库存达到129亿美元,现金转换周期延长至149天,库存周转和客户回款情况值得关注。
此外,管理层对下一季度需求、订单积压及交付进度的展望也将影响市场预期。公司此前因AI平台需求增长上调营收指引,后续订单能否按计划交付,将成为判断收入增长能否持续的重要依据。
华尔街最高目标价看至57美元
截至11月3日,据TipRanks数据显示,SMCI分析师平均目标价约40.58美元,较当前估计隐含23.17%的上行空间,最高目标价为57美元。
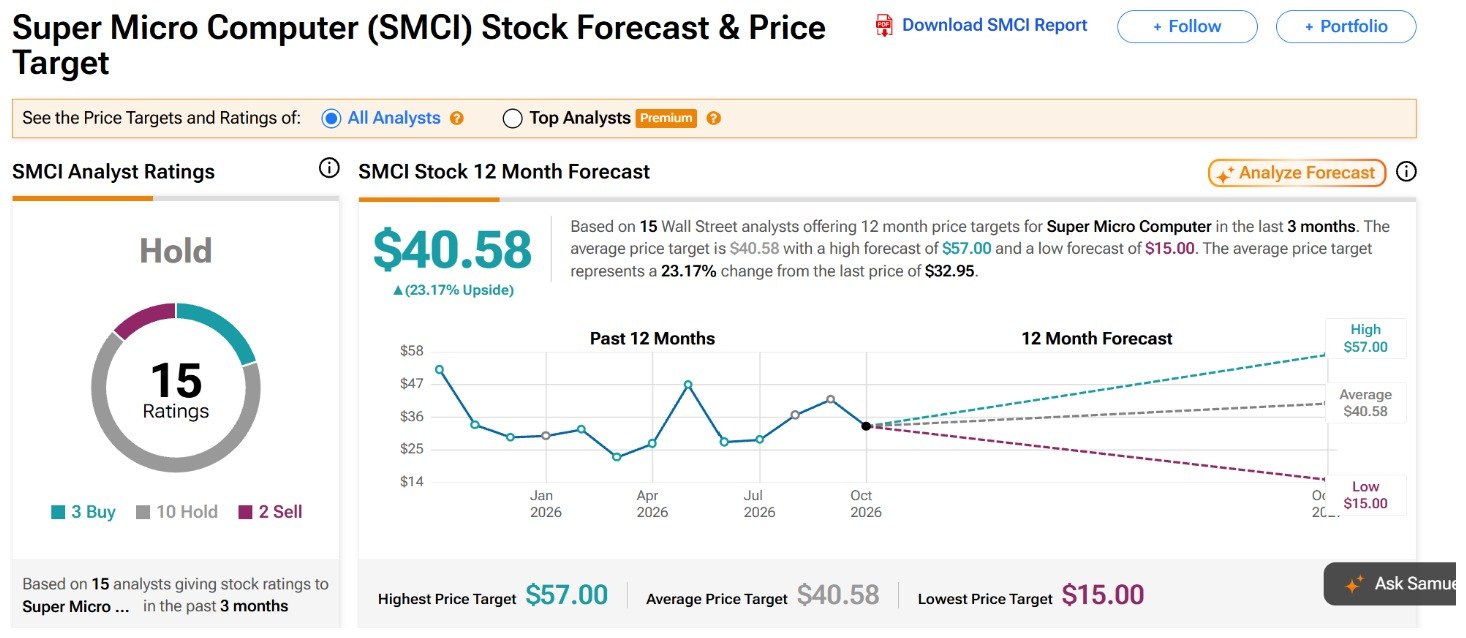
【来源:TipRanks】
15位分析师中,3位给予买入评级、10位给予持有评级、2位给予卖出评级。
具体来看,Rosenblatt于10月21日将目标价从51美元上调至57美元,维持“买入”评级,主要看好AI服务器订单增长及公司治理改善。
Needham维持46美元目标价和“买入”评级,Bernstein维持42美元目标价和“持有”评级。美银证券虽将目标价从33美元上调至38美元,但仍维持“卖出”评级。分析师的分歧主要集中在AI服务器增长能否持续,以及公司盈利能力和治理状况能否改善。
SMCI本次财报的关键在于营收增长能否转化为利润和现金流改善。若毛利率或后续业绩指引不及预期,即使营收大幅增长,股价也可能承压。











