


Palantir Q3財報前瞻:營收預估成長84%超公司指引上限,華爾街最高目標價看至265美元



AI 播客


Palantir將於美東時間11月2日盤後公布2026財年第三季業績,市場預期營收將微幅超越公司指引上限。機構普遍看好AI需求推動成長,平均目標價隱含上升空間,但高本益比面臨估值過高及競爭加劇的潛在風險,財報後的第四季指引與訂單轉換率將成關鍵。

TradingKey - Palantir (PLTR) 將於美東時間 11 月 2 日盤後公布 2026 財年第三季業績,並於當天 17 時舉行電話會議。
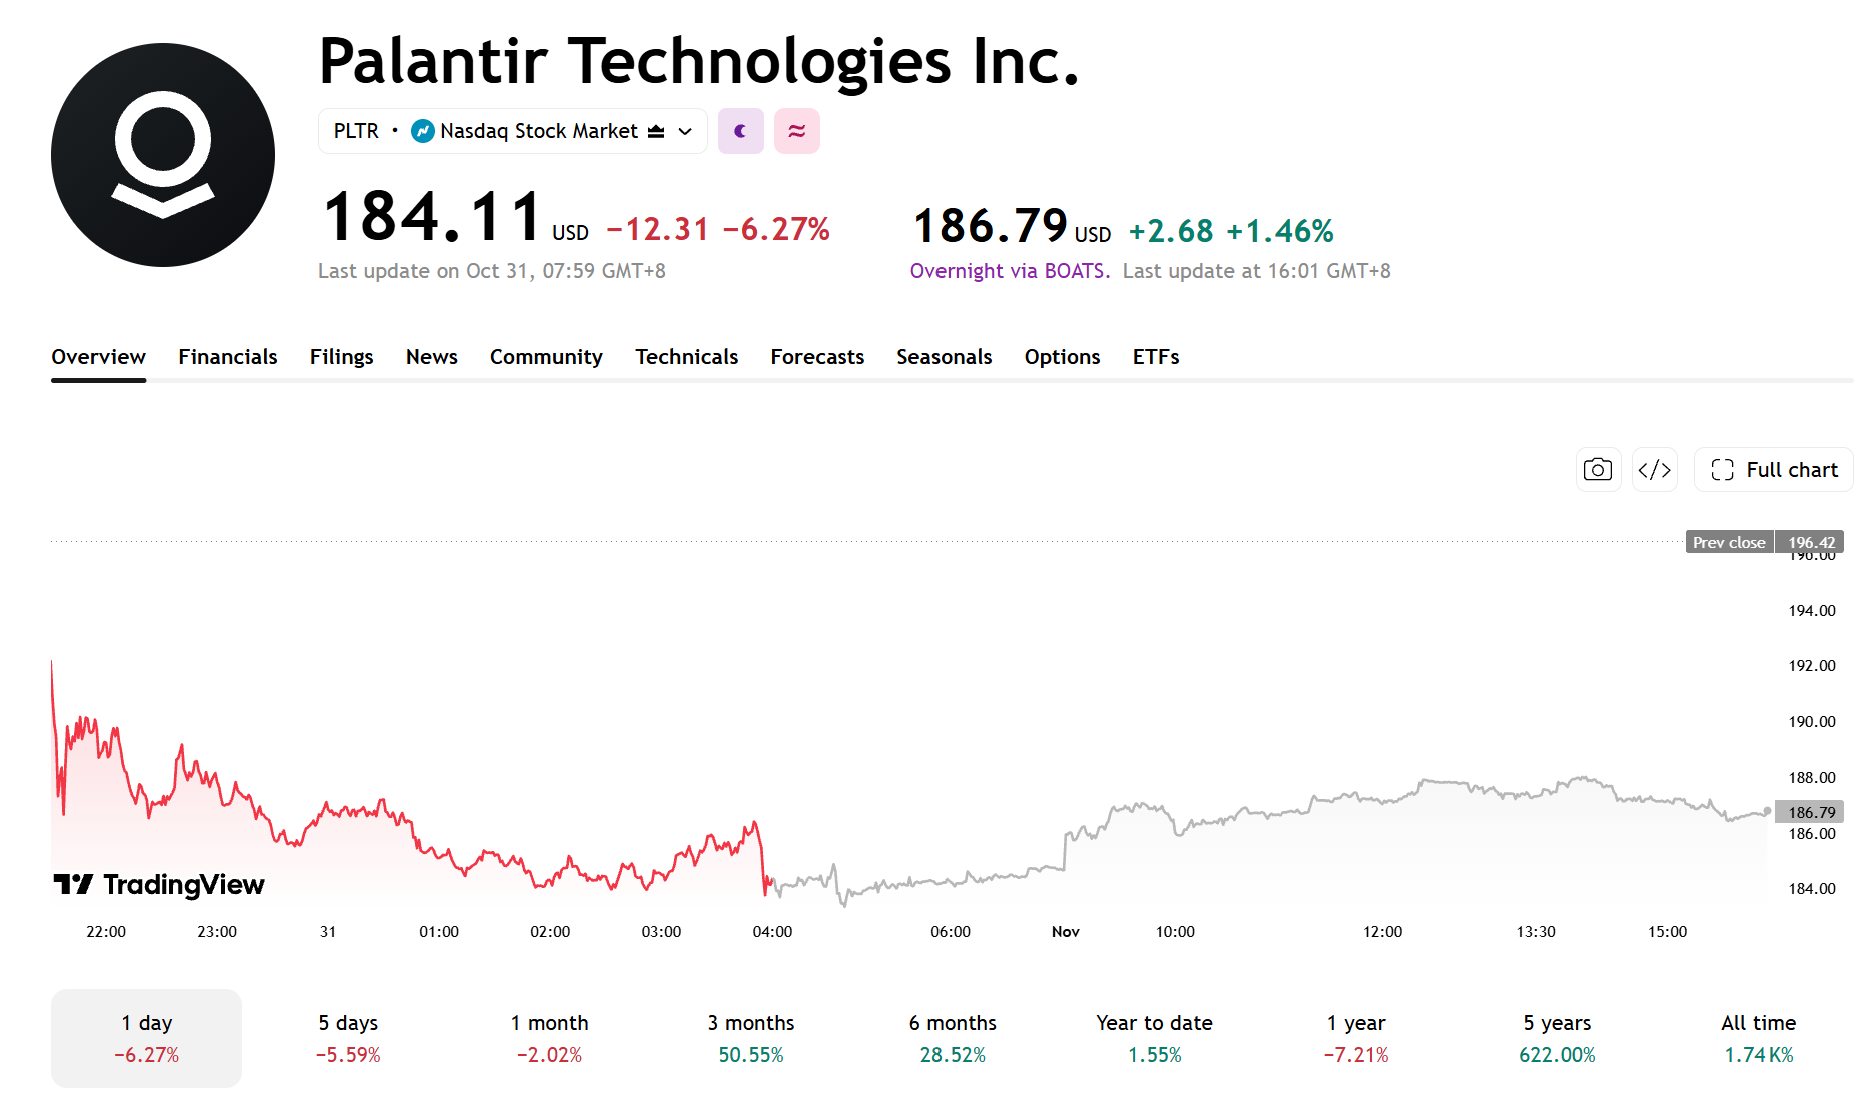
11 月 2 日,截至發稿,Palantir 盤前股價報 186.79 美元,上漲 1.46%,市值約 4470 億美元,滾動本益比約 157 倍,估值處於較高水準。
【TradingView】
市場預期略高於公司指引
市場預計,Palantir 第三季營收約為 21.7 億至 21.8 億美元,年增約 84%;調整後每股盈餘預計為 0.41 美元,高於去年同期的 0.21 美元。
公司此前給出的營收指引為 21.60 億至 21.64 億美元,調整後營業利益指引為 12.92 億至 12.96 億美元,市場營收預期略高於公司指引上限。
因此,財報公布後的關鍵不只是實際營收能否達到預期,還包括第四季指引、調整後利潤率以及全年目標是否繼續調升。
公司此前已將 2026 年全年營收指引調升至 81.50 億至 81.58 億美元,並預計美國商業收入至少達到 34.24 億美元,年增至少 134%。管理層是否進一步調升這兩項指標,將成為本次財報的重要看點。
Q2業績回顧:美國商業營收成長149%
第二季,Palantir 營收 19.35 億美元,年增 93%。其中,美國收入成長 115% 至 15.73 億美元,美國商業收入與政府收入分別成長 149% 和 90%,達到 7.64 億美元與 8.09 億美元。
公司當季完成 220 筆金額至少 100 萬美元的交易,總合約價值 (TCV) 達 33.73 億美元,年增 49%;美國商業業務 TCV 成長 153% 至 21.32 億美元。美國商業剩餘交易價值 (RDV) 為 62.38 億美元,年增 124%。
獲利方面,調整後自由現金流為 12.20 億美元,利潤率為 63%;調整後營業利益率為 62%。
核心指標:訂單兌現、國際業務與利潤率
第三季,市場將關注美國商業業務成長及合約兌現情況。隨著比較基期上升,營收成長可能放緩,客戶數量、合約規模與實際營收將成為判斷業務需求的重要指標。
國際商業營收成長明顯低於美國市場,海外客戶拓展與業務部署能否加快,也將影響公司整體成長。
由於公司未單獨揭露 AIP 營收,其商業化進展仍需透過客戶成長、合約規模及業務部署情況間接判斷。
獲利方面,市場將關注調整後營業利益率能否達到公司指引所隱含的約 60% 水準。
機構觀點:最高目標價看至265美元
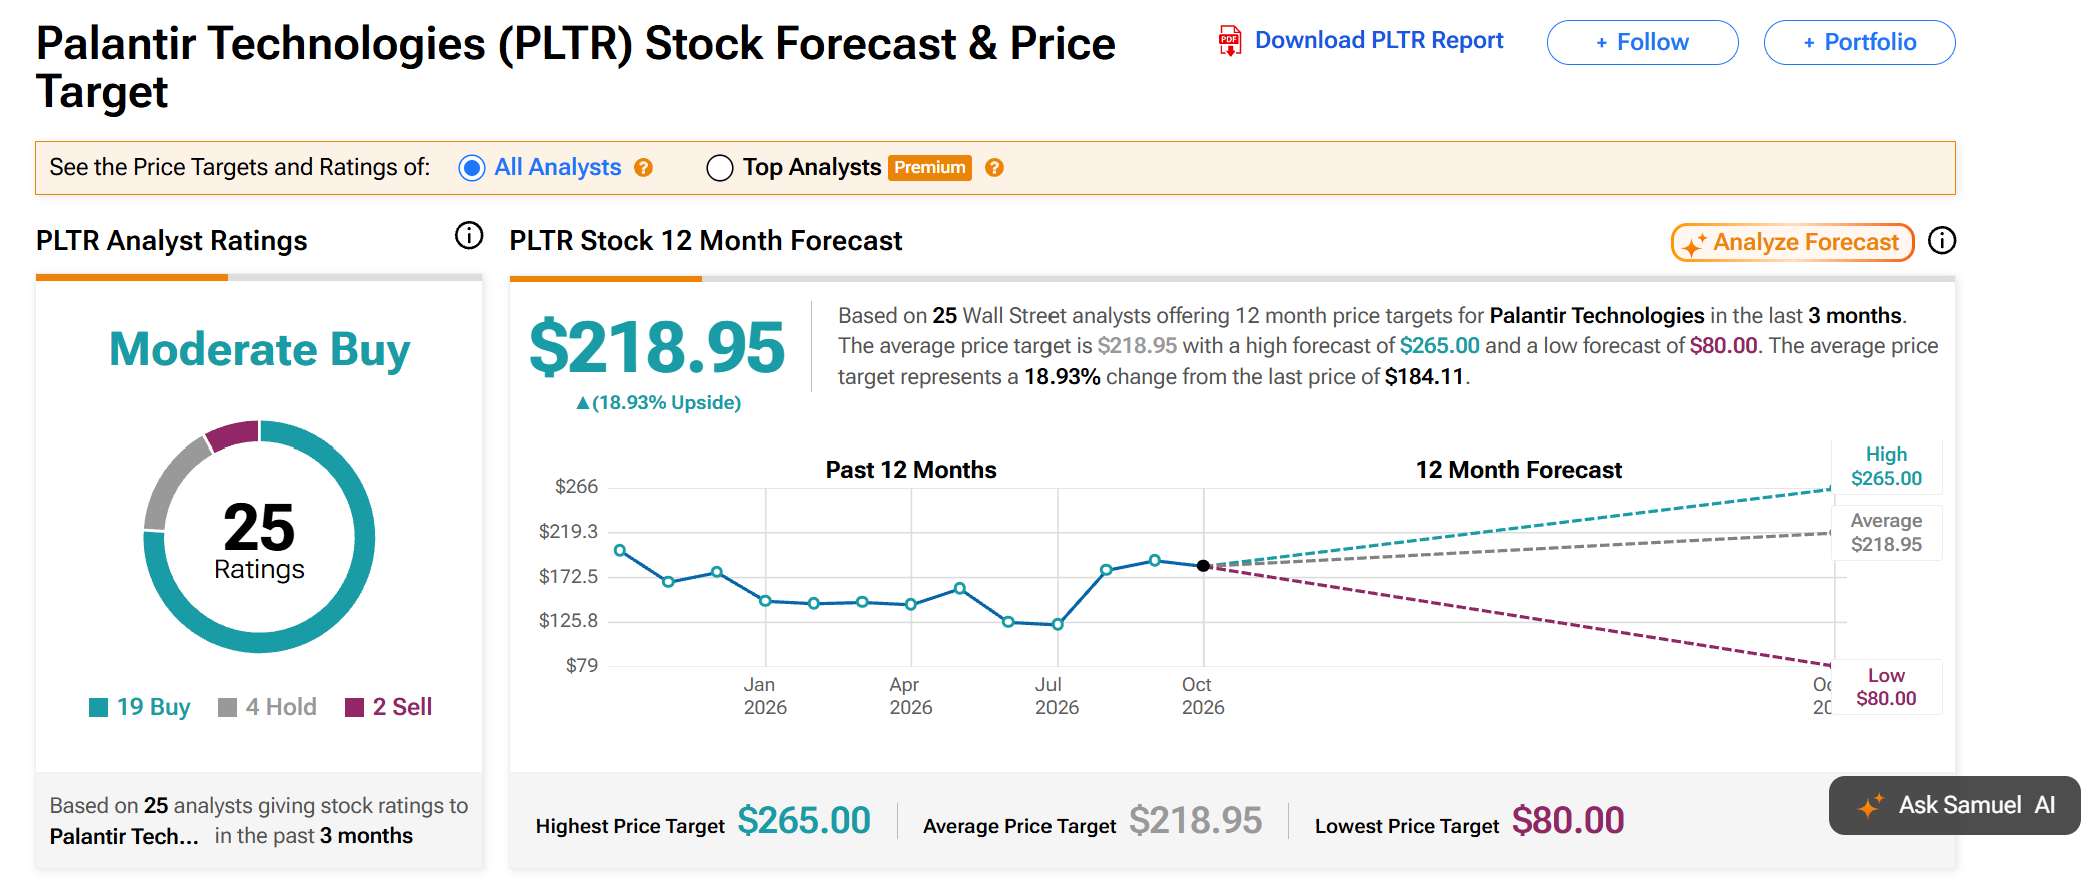
截至 11 月 2 日,根據 TipRanks 數據顯示,Palantir 獲得「適度買入」評級,分析師平均目標價為 218.95 美元,較 10 月 30 日收盤價隱含 18.93% 的上漲空間。
【來源:TipRanks】
高盛將評級從「中性」上調至「買入」,目標價 230 美元,看好主權 AI 及企業 AI 應用需求成長。巴克萊給予「加碼」評級,目標價 265 美元,主要看好國防科技產業前景及 Palantir 的競爭優勢。Rosenblatt 將目標價從 225 美元上調至 260 美元,認為企業 AI 應用擴大將帶動客戶成長。
RBC 資本則維持「劣於大盤」評級,目標價 90 美元,主要擔憂 Palantir 估值過高、商業業務成長持續性不足,以及 AI 領域競爭加劇。
展望財報,若營收、美國商業業務增速或未來指引不及預期,股價可能承壓。考量到公司估值較高,訂單能否持續轉化為收入和現金流,將成為影響股價表現的重要因素。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。










