亞馬遜股價預測:業績失利引股價狂瀉12%,下一個支撐看200美元大關



AI 播客


亞馬遜美東時間10月29日公佈的2026財年第三季度財報因資本支出飆升、自由現金流轉負及第四季度展望保守,致使股價盤後急瀉12%。儘管AWS雲端營收維持39%的高速成長,但龐大AI投資侵蝕利潤。技術面已跌破關鍵支撐,面臨向200美元整數大關靠攏的二次探底壓力。若跌至此位置,估值優勢將凸顯,有望吸引長線資金護盤。
TradingKey - 亞馬遜業績不及預期,股價無情狂瀉 12%,技術面面臨200美元大關考驗。
美東時間10月29日,在科技巨頭 Alphabet (GOOG) 因 CapEx 擴大暴跌超10% 之後,亞馬遜 (AMZN) 最新公布的 2026 財年第三季度(Q3)財報同樣重蹈覆轍,致使股價盤後急劇狂瀉12%,繼續下行壓力很大。
儘管亞馬遜的 AWS 雲端營收維持高速成長,但是多方面不及預期,包括於資本支出(CapEx)規模飆升、自由現金流(FCF)轉負,加上 Q4 展望偏向保守等等,具體如下:
財務指標 | 2026 Q3公佈的數據 | 市場預期 | 華爾街疑慮與核心癥結 |
|---|---|---|---|
AWS 雲端營收 | 460 億美元 | 454 億美元 | 年增率擴大至 39%,但未化解營利衝擊 |
資本支出 | 年度計劃推升至 2200億美元 | 高於預期的1950-2000億美元 | AI 數據中心與 GPU 採購侵蝕自由現金流 |
自由現金流 | 轉為負數 (-424億美元) | 保持淨流入 | 龐大 CapEx 導致自由現金流利潤率顯著惡化 |
Q4 假日季展望 | 指引區間中樞低於預期 | 高標準消費季預期 | 零售電子商務物流成本上升,對旺季利潤率構成壓力 |
在業績失利衝擊之下,亞馬遜的股價不僅保留200 日均線及短期波段密集區243-245美元,而且跌破今年6月的強支撐224-226美元,其技術技術型態已被推向破位尋底階段。
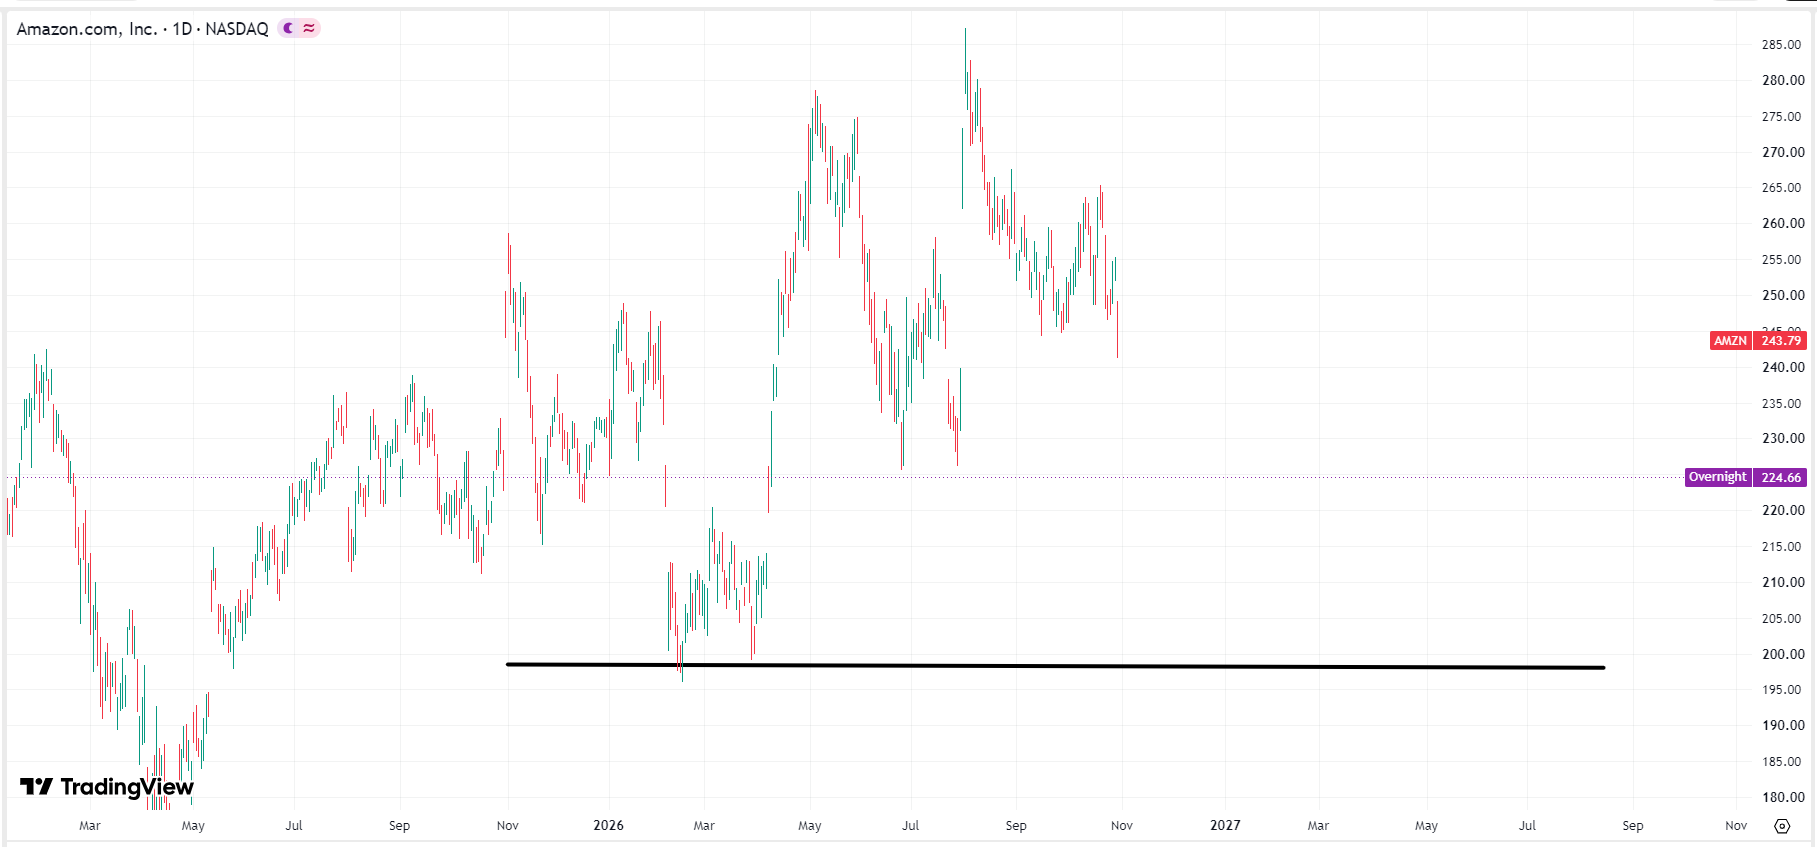 亞馬遜股價圖表,來源:TradingView
若美股大型科技股集體的賣壓未能在短期內平息,AMZN 股價將面臨向200美元整數大關靠攏的二次探底壓力。這個位置不僅是關鍵的整數心理關卡,更匯聚了 2026 年初華爾街大型主權基金與長線價值型基金的大筆建倉成本,具有極強的防禦屬性。
此外,若股價逼近 200 美元大關,亞馬遜的企業價值對 EBITDA倍數將回落至近三年極端低位,大約 為12.5x–13.0x,相較於其 AWS高達 39% 的年增率,估值將呈現極強的吸引力,有望引發價值投資者與主權基金的左側強烈護盤,預計在此將遭遇強大的現貨支撐。