鎧俠財報前瞻:市場預期營收年增447%,華爾街最高目標價約422美元



AI 播客


鎧俠控股將於東京時間 10 月 30 日公布 2026 財年第二季業績,分析師預期營收將達 2.45 兆日圓。受記憶體平均售價上漲與 AI 資料中心對企業級 SSD 需求的推動,上季營收與獲利顯著成長。華爾街平均目標價顯示其具備上漲空間,但 NAND 市場具週期性,後續產能擴張與價格走勢將是影響未來獲利與現金流的關鍵風險。

TradingKey - 鎧俠控股將於東京時間 10 月 30 日 18 時 45 分公布 2026 財年第二季業績。截至 10 月 29 日收盤,鎧俠股價報 14505 日圓(約合 91.8 美元),上漲 1.15%。
市場關注 NAND 快閃記憶體漲價能否繼續推高營收與營業利潤,以及 AI 資料中心需求對企業級 SSD 業務的拉動能否持續。
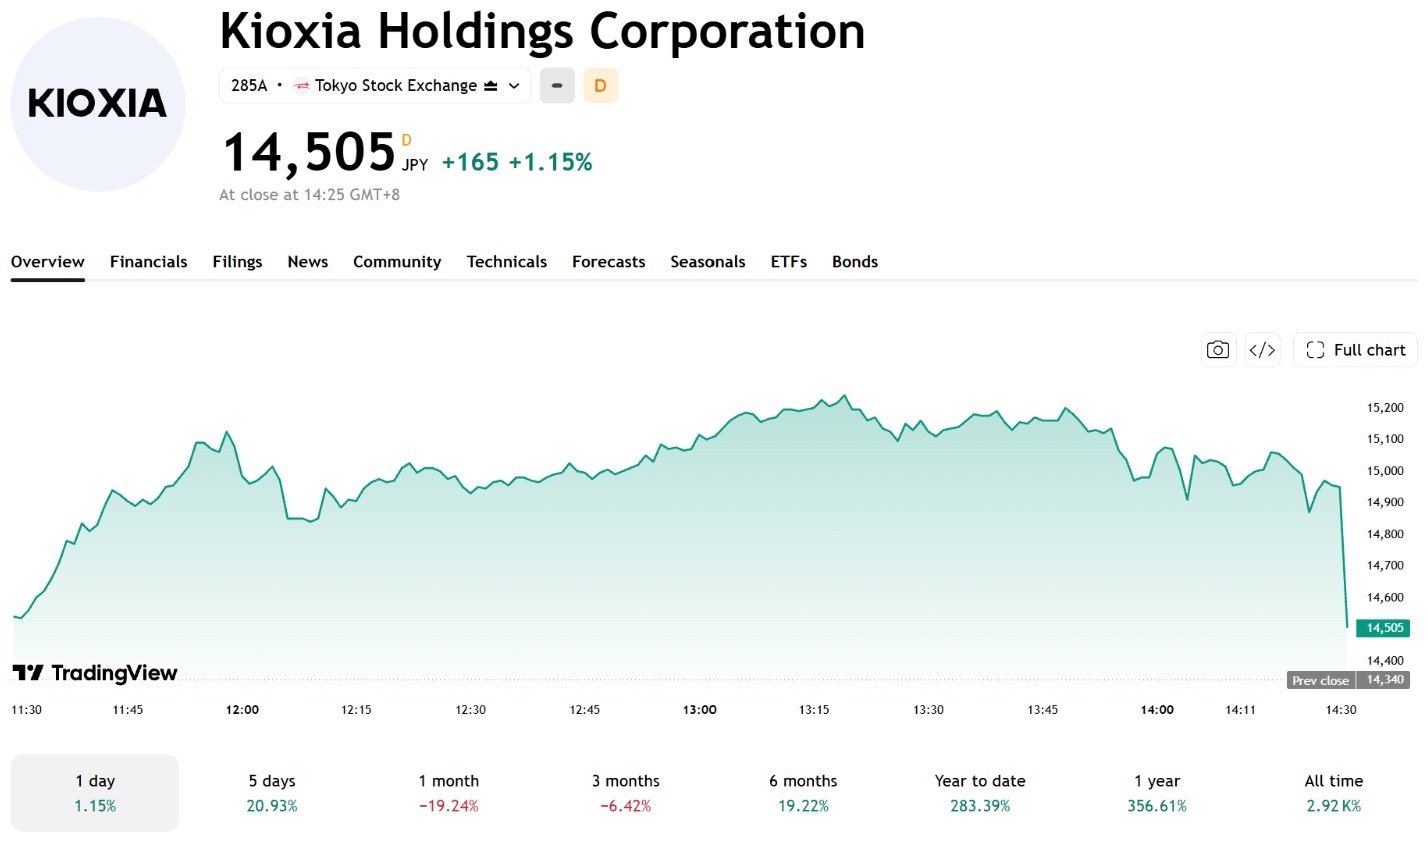
【來源:TradingView】
市場預期:營收或達2.45兆日圓
據 Investing 數據,分析師預計鎧俠第二季營收約為 2.45 兆日圓(約合 155 億美元),高於公司此前給出的 2.39 兆日圓指引。
公司此前預計,第二季 IFRS 營業利潤為 1.89 兆日圓,非 GAAP 營業利潤為 1.90 兆日圓。管理層預計,記憶體產品平均售價上漲將貢獻約 70% 的營收增量,其餘成長主要來自低個位數的 Bit 出貨量成長。
此次財報的重點在於實際營收與利潤能否達到或超過公司指引,以及管理層對後續記憶體價格與需求的展望。
上季回顧:記憶體漲價推動獲利成長
鎧俠 2026 財年第一季營收為 1.767 兆日圓,營業利潤為 1.270 兆日圓。生成式 AI 相關資料中心需求推動記憶體產品平均售價上漲,帶動營收與利潤成長。
當季股票薪酬費用為 194 億日圓,訴訟損失準備為 366 億日圓,均對營業利潤形成拖累。剔除相關項目後,公司非 GAAP 營業利潤為 1.326 兆日圓。
鎧俠主營 NAND 快閃記憶體及固態硬碟 (SSD),與同時經營 DRAM 和 HBM 業務的美光 (MU)、三星及 SK 海力士 (SKHY) 有所不同。
第一季,公司 SSD 與儲存業務營收約為 1.175 兆日圓,占總營收約 66.5%。本次財報應重點關注該業務收入及記憶體產品平均售價的變化。
核心看點:企業級SSD需求與擴產計畫
AI 資料中心建設帶動高容量儲存需求成長,企業級 SSD 有望受惠。但 NAND 市場具週期性,若客戶需求放緩、供給增加或產品平均售價回落,鎧俠的獲利成長可能承壓。
產能方面,鎧俠與晟碟於 8 月宣布,計劃到 2032 年在日本共同投資超過 310 億美元,用於四日市和北上市生產基地的設備、基礎設施及技術升級。該計劃以獲得政府支持為條件,並非鎧俠單獨承擔的投資。
鎧俠還計劃建設北上市 Fab3,目標是在 2029 財年開始營運。新增產能有助於提高未來 NAND 供應能力,但投資回報仍取決於市場需求、產品價格與產能利用率。
華爾街目標價最高看至66,700日圓
據 StockAnalysis 數據顯示,16 名分析師對鎧俠的平均目標價約為 36,233 日圓,較當前價格隱含 149.8% 的上漲空間,最高目標價為 66,700 日圓(約合 422 美元)。
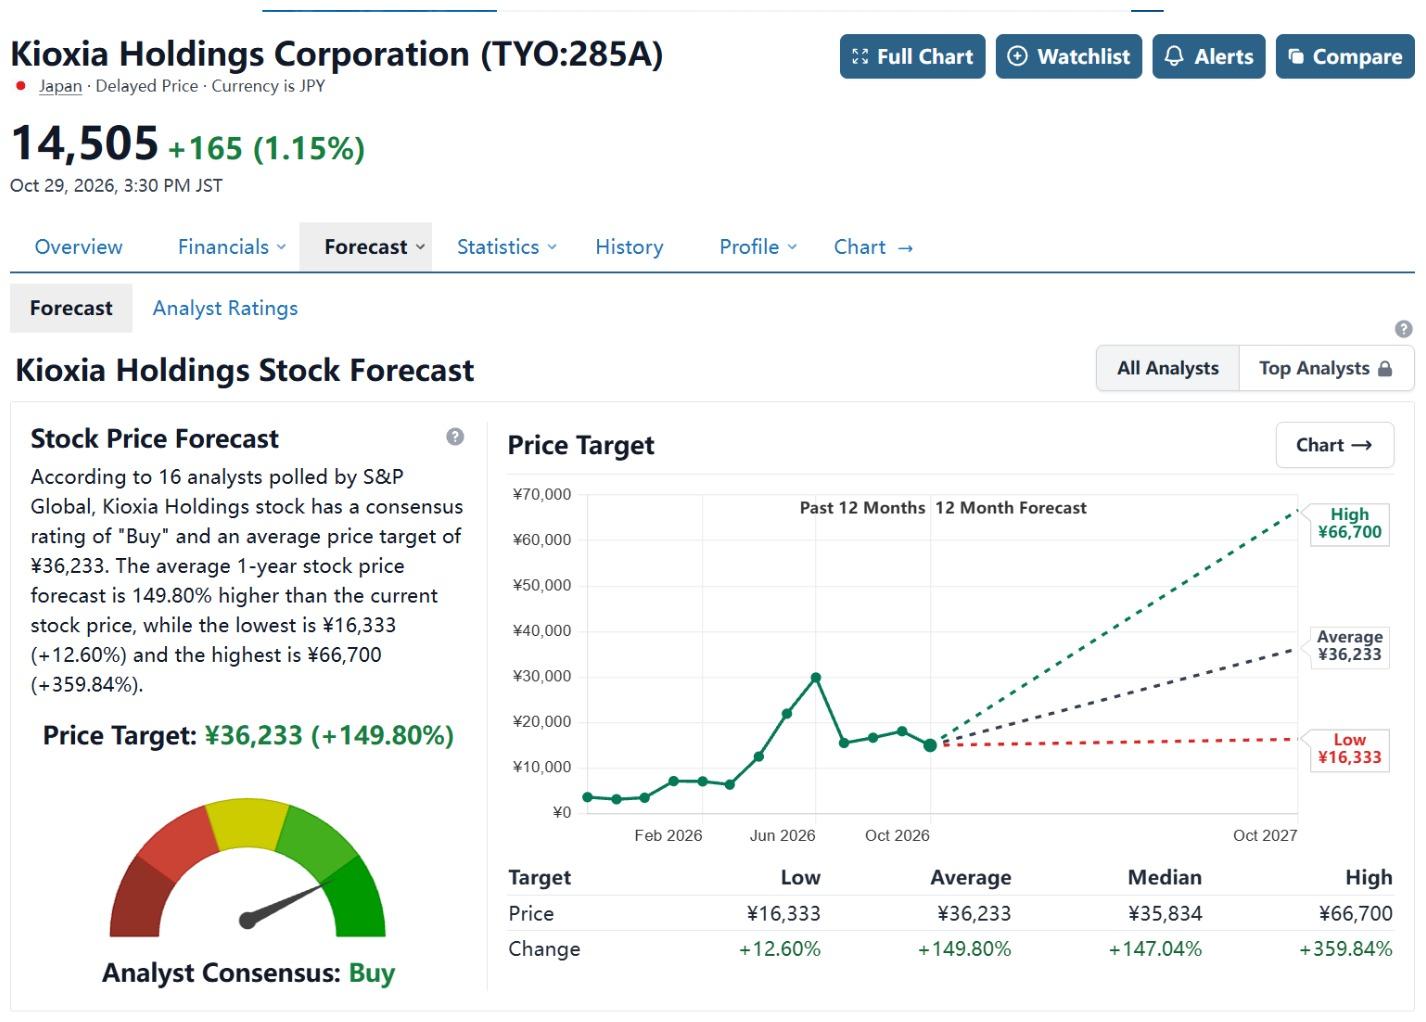
【來源:StockAnalysis】
高盛維持「買進」評等,目標價為 39,000 日圓;瑞銀則將目標價從 42,000 日圓下調至 33,000 日圓,但仍維持「買進」評等。
分析師對鎧俠的估值存在分歧,NAND 價格走勢、企業級 SSD 需求及擴產回報是影響獲利預期的關鍵因素。
本次財報需重點關注營收、營業利益及營運現金流。若業績超過公司財測指引,且管理層對記憶體價格和企業級 SSD 需求持積極態度,獲利預期可能獲得支撐;若價格回落、客戶需求放緩或擴產投入增加,公司利潤率和現金流則可能承壓。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。