


礼来Q3营收大增39%并上调全年指引,减肥药需求推动股价盘前涨超5%



AI播客


10月29日,礼来公布第三季度业绩,营收达243.97亿美元,同比增长39%,调整后每股收益为7.48美元,均超市场预期。受核心产品Mounjaro和Zepbound需求强劲推动,公司再次上调全年营收展望至910亿至920亿美元。尽管面临美国市场药品售价下降及口服减肥药Foundayo销售不及预期的压力,礼来在糖尿病和减重药物市场的领先优势仍在扩大。
TradingKey - 10月29日,礼来(LLY)公布好于市场预期的第三季度业绩,并再次上调全年营收展望。受Mounjaro和Zepbound需求持续增长推动,公司季度营收达到243.97亿美元,同比增长39%,明显高于华尔街约226亿美元的预测。消息公布后,礼来股价盘前一度上涨超过5%。
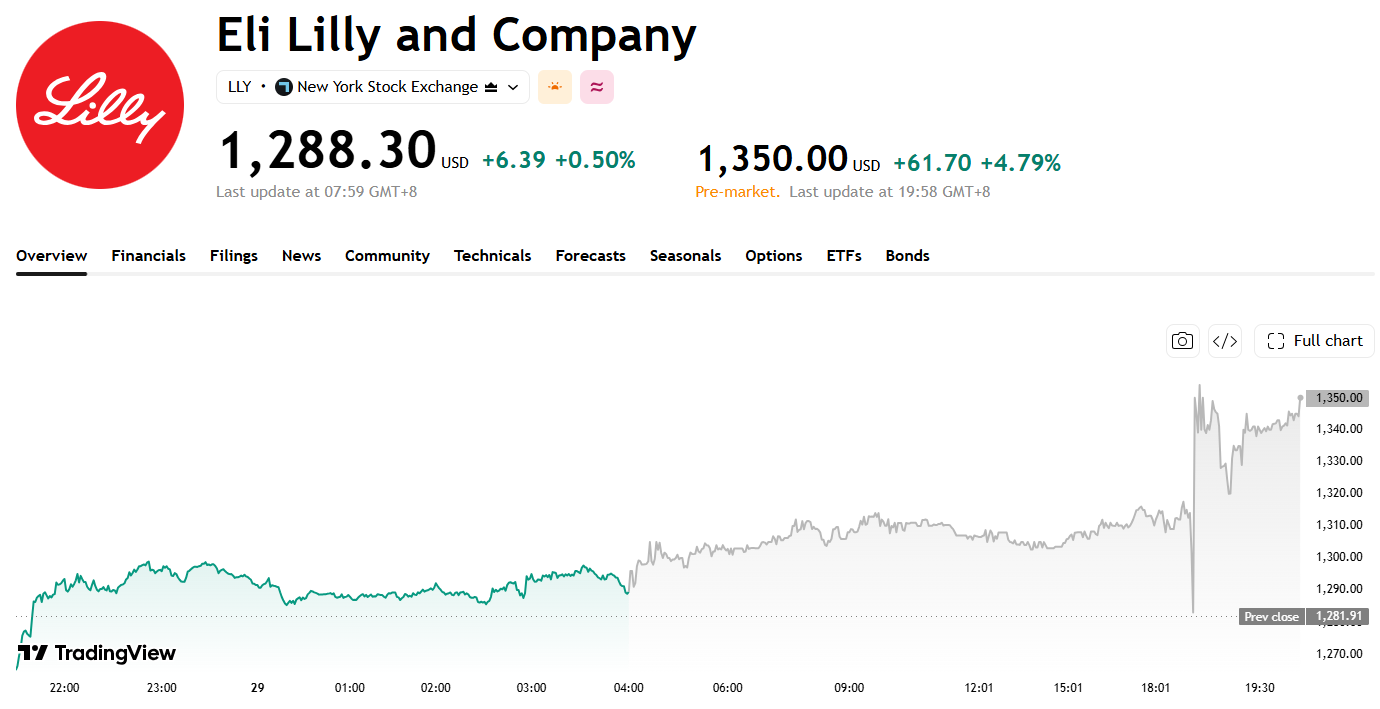
来源:TradingView
礼来第三季度净利润为64.51亿美元,同比增长16%;调整后每股收益达到7.48美元,同比增长7%,同样高于分析师预期。尽管美国市场药品实际售价有所下降,但处方量快速增长抵消了价格压力,显示礼来在糖尿病和减重药物市场的领先优势仍在扩大。
核心产品Mounjaro本季度全球销售额增长65%至107.2亿美元,其中美国以外市场收入增幅达到93%。减重药Zepbound销售额则同比增长49%至53.5亿美元,两款药物合计贡献礼来约三分之二的季度营收。强劲的销量表现不仅反映GLP-1药物需求仍处于扩张阶段,也说明礼来在与诺和诺德争夺减重药市场份额的过程中继续占据优势。
从地区表现来看,礼来美国市场收入同比增长34%至151亿美元,产品销量增加41%,但实际价格下降7%;海外收入增长47%至93亿美元,销量大增76%,部分抵消了29%的价格降幅。量价表现说明,降价及医保覆盖扩大正在改善药物可及性,并带动更多患者开始接受治疗。
美国肥胖症治疗市场的支付覆盖范围扩大,也为礼来带来新的增长机会。美国医疗保险计划开始通过临时试点安排扩大部分GLP-1减重治疗的覆盖,有望降低部分患者的用药门槛。随着更多患者能够获得相关药物,礼来可能进一步扩大销售规模,但具体贡献仍取决于覆盖范围、患者实际使用情况以及支付政策的后续变化。
与注射类产品的强势表现相比,礼来新推出的口服减肥药Foundayo尚未达到市场预期,该药于今年4月在美国获批,第三季度销售额约1.84亿美元,低于分析师预估的约2.29亿美元。随着口服GLP-1药物市场逐渐升温,礼来还需要面对诺和诺德(NVO)相关产品的竞争。尽管Foundayo仍处于商业化初期,但其销售进度将成为观察礼来能否扩大产品组合、维持减重药市场竞争力的重要指标。
基于注射类减重药与糖尿病药物的强劲需求,礼来将2026年全年营收指引由此前的850亿至870亿美元大幅上调至910亿至920亿美元,区间中值提高约55亿美元,明显高于市场原有预期。公司预计全年调整后每股收益为35至36美元,较此前35.50至36.50美元的区间略有下调,主要与收购项目、研发投入以及药物管线扩张相关的费用增加有关。











