【美股盤前】台積電創紀錄獲利難救晶片股!輝達、美光盤前下跌,美國PPI來襲



AI 播客


美東時間週四盤前,美股三大指數期貨走勢分化,通膨高於預期升溫升息擔憂,AI基礎設施融資風險持續壓制科技股。台積電第三季獲利創新高但因管理層審慎展望與海外擴產壓力致股價下跌,晶片與AI概念股集體下挫。同時,黃金受避險支撐走高,原油維持高位震盪,加密貨幣偏弱運行。市場正聚焦當日公布的多項重要經濟數據與官員談話。

TradingKey - 美東時間週四(10 月 15 日),美股三大指數期貨盤前走勢分化,AI 基礎設施融資風險繼續壓制科技股,道瓊期貨則在資金轉向傳統藍籌與防禦類股的推動下小幅上漲。週三公布的美國 9 月 CPI 年增 3.7%,高於市場預期的 3.6%,市場對聯準會進一步升息的擔憂升溫;投資人同時等待今日集中公布的 PPI、零售銷售與初領失業金數據。
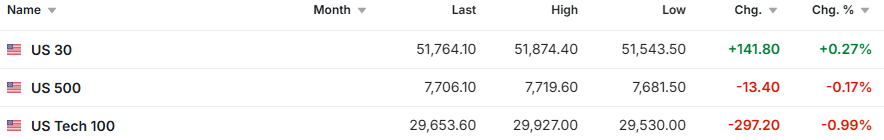
截至發稿,道瓊期貨漲 0.27%,標普 500 期貨跌 0.17%,那斯達克 100 期貨跌 0.99%。
來源:Investing
大宗商品方面,黃金(XAUUSD)上漲約 1.3%,升至 4160 美元附近,美元走弱、AI 板塊信用風險上升以及地緣避險需求共同支撐金價。WTI(USOIL)原油在 95.2 美元附近高位震盪,荷莫茲海峽航運安全風險限制油價下行空間。
加密貨幣方面,比特幣(BTC)下跌約 0.7%,交投於 81200 美元附近。通膨升溫、升息預期以及科技股拋售共同打擊高波動風險資產需求。
市場異動
台積電 (TSM) ADR 盤前跌約 1.9%。公司第三季營收達 467.2 億美元,年增 41.2%;淨利為 7630.6 億新台幣,年增 68.7%,連續第六個季度創下獲利紀錄。台積電預計第四季營收為 523 億至 543 億美元,但管理階層對 2027 年總體經濟環境保持謹慎,並警告海外擴產將繼續影響利潤率,強勁業績未能扭轉股價跌勢。
晶片及記憶體股盤前集體下挫。美光科技 (MU) 跌約 4.5%,AMD (AMD) 跌約 3%,輝達 (NVDA) 跌近 2%。高於預期的 CPI 重新推升升息風險,同時市場擔憂高融資成本可能放慢 AI 資料中心建設速度,科技股延續前一交易日的賣壓。
甲骨文 (ORCL) 盤前跌約 1.8%,CoreWeave (CRWV) 跌超 6%。市場繼續評估 AI 基礎設施企業依賴舉債擴張的風險,甲骨文和 CoreWeave 債券價格承壓,相關信用違約交換成本升至歷史高點。
Rocket Lab (RKLB) 盤前大跌超 10%。公司宣布將 Neutron 中型運載火箭首次發射時間延後至 2027 年,先前目標是在 2026 年第四季完成首飛。
市場要聞
AI 企業信用風險指標升至歷史新高。S&P Global Market Intelligence 數據顯示,甲骨文五年期信用違約交換利差報 288 個基點,高於一週前的 260 個基點;CoreWeave 相關利差突破 1000 個基點,其 2032 年到期債券殖利率升至約 16%。
據報 Anthropic 第三季營收季增 45%。據兩名參加公司 IPO 前投資人會議的人士透露,Anthropic 第三季營收由 116 億美元增至 168 億美元,並在調整後口徑下實現獲利。公司未立即就相關數據做出公開回應。
聯準會褐皮書顯示價格壓力正在增強。最新調查顯示,美國就業市場仍處於「低招聘、低裁員」狀態,三個聯準會轄區形容價格增長強勁,另有八個轄區稱價格溫和上漲,其中三個轄區表示漲價速度正在加快。柴油、關稅及保險成本成為企業集中提及的壓力來源。
荷莫茲海峽附近兩艘貨船沉沒。航運和國際海事組織數據顯示,新加坡籍貨櫃船 GFS Pride 以及安地卡及巴布達籍 Cape Dao 先後在遭到投射物襲擊後沉沒。戰前約五分之一的全球石油和液化天然氣貿易透過該水道運輸。
重要數據/事件預告
美東時間 10 月 15 日 8:30,美國公布 9 月 PPI、核心 PPI、零售銷售、初領失業金人數,以及 10 月紐約聯儲與費城聯儲製造業指數。
美東時間 10 月 15 日 10:00,美國公布 8 月商業庫存數據。
美東時間 10 月 15 日 16:30,克里夫蘭聯儲主席 Beth Hammack 發表談話;23:30,聯準會主席 Kevin Warsh 發表談話。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。