【美股盤前】美國CPI重磅來襲,美國銀行跌4%,貝萊德漲超5%



AI 播客


美東時間週三,美股期貨盤前漲跌互見,市場聚焦美國通膨數據。大型金融機構財報分化,貝萊德資產規模創新高帶動股價上漲,美國銀行則因監管和解費用拖累獲利。中東地緣政治緊張推高國際油價,晶片股表現分歧,整體市場在重要經濟數據公布前保持謹慎觀望。

TradingKey - 美東時間週三(10 月 14 日),美股三大指數期貨盤前漲跌互見,投資人在美國 9 月 CPI 公布前保持謹慎。大型金融機構財報明顯分化,貝萊德(BLK)業績強勁,美國銀行則受到監管罰款和獲利不及預期拖累;與此同時,荷莫茲海峽航運風險再次推高國際油價。
截至發稿,道瓊期貨漲 0.36%,標普 500 期貨漲 0.2%,那斯達克 100 期貨跌 0.09%。
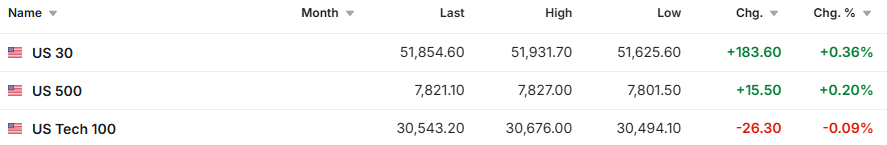
來源:Investing
大宗商品方面,國際油價繼續上漲。WTI(USOIL)原油漲約 1.0%,交投於 95.6 美元附近;布蘭特(UKOIL)原油漲約 0.1%,升至 106.3 美元附近。兩艘商船在荷莫茲海峽遇襲,加上伊朗官員稱正在調整針對違規船隻的行動方式,供給中斷風險溢價重新上升。
黃金(XAUUSD)跌約 0.5%,交投於 4140 美元附近。美元指數小幅上漲至 102.25,美國 CPI 公布前市場減少方向性押注,限制了黃金的避險需求。
加密貨幣方面,比特幣(BTC)漲約 0.3%,交投於 83500 美元附近。加密市場整體波動有限,投資人等待通膨數據為美元、美債殖利率及風險資產提供進一步方向。
市場異動
美國銀行 (BAC) 盤前跌約 4%。公司第三季調整後每股盈餘為 1.08 美元,低於市場預期的 1.10 美元;營收年增 3% 至 300 億美元。由於計入 12 億美元監管和解費用,公司淨利由去年同期的 83 億美元降至 69 億美元。
貝萊德盤前漲逾 5%。公司第三季末資產管理規模達到 15.5 兆美元,單季淨流入為 2050 億美元;營收年增 19%,調整後稀釋每股盈餘年增 38%,Aladdin 技術服務及 ETF 業務持續擴張。
晶片股盤前表現分歧。輝達 (NVDA) 漲約 0.2%,美光科技 (MU) 跌約 1.4%,英特爾 (INTC) 跌約 1.6%。艾司摩爾上調全年業績指引,為 AI 基礎設施需求提供支撐,但中國記憶體廠商技術進展以及產業競爭加劇的擔憂繼續壓制美光和英特爾。
遊戲驛站 (GME) 盤前漲約 1.8%。監管文件顯示,公司董事長兼執行長 Ryan Cohen 於 10 月 13 日買入 844,130 股 A 類普通股,交易金額約 2280 萬美元,買入價格介於每股 26.75 美元至 27 美元之間。
市場要聞
艾司摩爾 (ASML) 上調 2026 年業績預期。公司第三季淨銷售額為 117 億歐元,淨利為 50 億歐元,並將全年淨銷售額預期收窄至 440 億至 450 億歐元。公司表示,部分客戶已開始討論 2029 年和 2030 年的設備訂單。
國際能源總署下調全球石油需求預期。IEA 預估,受中東衝突、燃料供應緊張及經濟前景轉弱影響,2026 年全球石油需求將年減約 260 萬桶/日,第四季需求預估年減 250 萬桶/日。
霍爾木茲海峽航運風險進一步上升。伊朗革命衛隊海軍表示,一艘貨輪在海峽觸及水雷後沉沒;英國海上貿易行動辦公室先前表示,一艘貨櫃船與一艘油輪遭到不明發射物襲擊。
紐約聯準銀行總裁威廉斯表示,預計聯準會今年仍需再升息一次,但 2027 年可能無需繼續升息。他同時表示,儘管能源價格構成壓力,美國經濟中仍存在推動基礎通膨回落的因素。
重要數據/事件預告
美東時間 10 月 14 日 8:30,美國公布 9 月 CPI、核心 CPI 和實質收入數據。
美東時間 10 月 14 日 13:30,里奇蒙聯儲總裁巴爾金發表演說。
美東時間 10 月 14 日 14:00,聯準會發布經濟狀況褐皮書。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。