甲骨文股價預測:AI資料中心延期加劇債務壓力,ORCL面臨哪些風險?



AI 播客


甲骨文 AI 基礎設施擴張面臨電力供應瓶頸,資料中心專案延期恐拖慢收入確認,並使融資需求集中在 2028 年前後,增加資金管理難度。市場信用風險升溫,五年期信用違約交換創歷史新高,長期債券價格承壓。技術面上,股價短期下降結構未改,面臨多空均線壓制與關鍵支撐考驗。

TradingKey - 甲骨文 (ORCL) 的 AI 基礎設施擴張正面臨新的考驗,隨著多個大型資料中心專案遭遇電力供應瓶頸,公司原本寄望於快速兌現的雲端運算收入可能被迫推遲,而前期投入的融資成本和債務償還壓力卻不會因此消失。
摩根士丹利在最新信貸分析中指出,資料中心延期可能拖慢甲骨文收入確認和現金回收的速度,同時使部分融資需求集中在 2028 年前後。如果專案進度與原計劃出現較大偏差,公司可能需要在短期內投入更多資金完成設施建設和設備部署,進一步增加資金管理難度。
電力供應是當前專案推進面臨的主要障礙之一。
甲骨文位於威斯康辛州的 Lighthouse 資料中心專案受到電力審查進度影響。摩根士丹利預計,該專案獲得實際供電的時間可能推遲至 2028 年年中,晚於先前預計的 2027 年下半年。
新墨西哥州的 Jupiter 專案也面臨能源供應問題,甲骨文正在評估透過卡車運輸壓縮天然氣的替代方案,但這一方式的成本可能達到管道輸氣的數倍,增加專案後續營運負擔。
專案延期可能影響甲骨文規模龐大的合約儲備兌現,公司目前擁有約 6380 億美元的剩餘履約義務 (RPO),即已經簽訂合約但尚未確認為收入的金額。
與此同時,信用市場已經出現值得關注的訊號。10 月 8 日,甲骨文五年期信用違約交換 (CDS) 收於 261 個基點,創下歷史新高。CDS 價格上升意味著市場為避險公司潛在信用風險支付的成本增加。
此外,甲骨文長期債券價格承壓,融資成本也面臨上行壓力。儘管公司目前仍維持投資級信用評等,但投資人正在更加謹慎地評估其 AI 投資能否按預期產生收入,以及高額資本支出對資產負債表的影響。
甲骨文股價技術分析
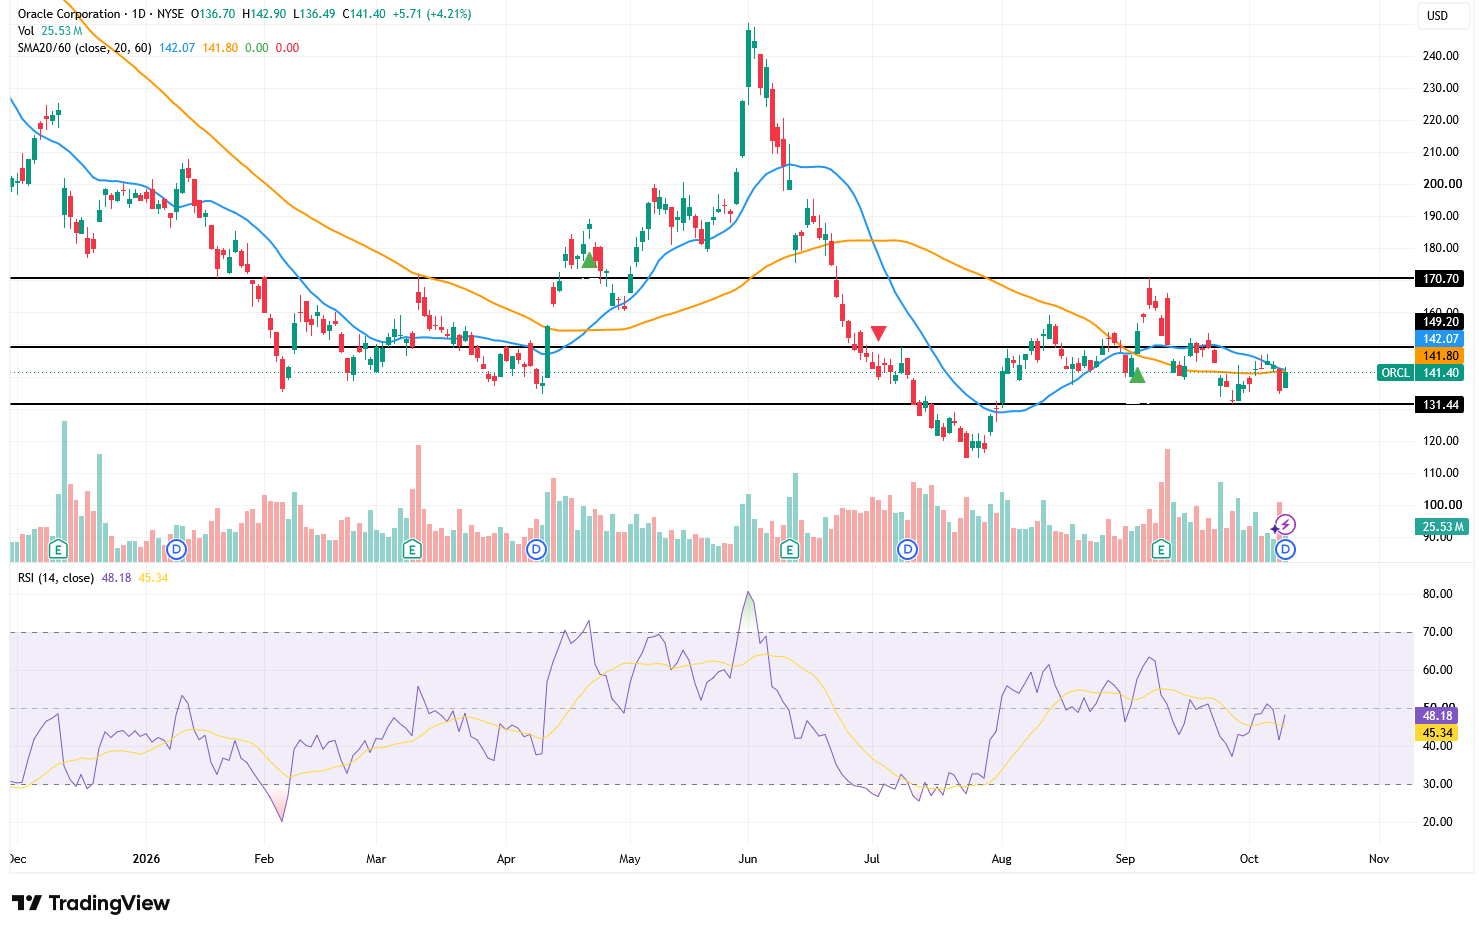
來源:TradingView
從日線走勢看,甲骨文股價最新上漲 4.21%,收在 141.40 美元,但仍略低於 20 日均線 142.07 美元和 60 日均線 141.80 美元。兩條均線已高度靠攏,顯示多空力量趨於均衡;若 20 日均線向下跌破 60 日均線,將形成偏空訊號,可能進一步壓抑市場情緒。
ORCL 自 9 月初衝高至約 168 美元後持續形成更低的反彈高點,短期下降結構尚未完全扭轉。目前 142—145 美元構成第一道壓力區,股價唯有放量站穩 145 美元,才有機會進一步挑戰 150—152 美元;突破後可看向 158—160 美元。
下方首先關注 136—138 美元支撐區。若股價跌破 136 美元,可能進一步回測 130—133 美元;該區域失守後,下行目標將指向 125 美元,極端情況下不排除重新測試 7 月低點 116—120 美元。
RSI 目前為 48.18,雖然高於平滑訊號線 45.34,顯示短線動能有所恢復,但仍未站上 50,暫時不足以確認趨勢反轉。成交量也沒有明顯放大,意味著買盤信心仍然有限。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。