原油價格預測:WTI原油逼近92美元,荷姆茲海峽危機與俄柴油供應形成對沖



AI 播客


中東局勢緊張致荷姆茲海峽與曼德海峽航運受阻,原油與成品油供應鏈承壓,推動WTI與布蘭特原油期貨收高。美俄達成增加柴油供應安排使油價漲幅收窄,但未能消除原油運輸中斷風險。技術面上,WTI原油中期結構改善但短線面臨關鍵阻力區震盪,多空力量均衡,投資者需密切關注重要支撐位與地緣政治動向。

TradingKey - 中東局勢持續緊張,全球能源供應再次面臨考驗。當地時間 10 月 9 日,伊朗革命衛隊宣稱在荷姆茲海峽襲擊了一艘液化石油氣油輪並引發火災,另有報導稱,葉門胡塞武裝可能在曼德海峽佈設水雷。相關消息加劇了市場對關鍵航運通道安全的擔憂,WTI 原油期貨(USOIL-F)盤中一度升至 92.17 美元。
不過,川普隨後宣佈與俄羅斯總統普丁通話取得積極進展,俄方將向美國及全球市場額外供應柴油,使能源市場的漲幅有所收窄。儘管如此,油價最終仍然收高,WTI 原油期貨結算價報每桶 91.67 美元,上漲 0.55%,布蘭特原油期貨(UKOIL-F)結算價報每桶 104.53 美元,上漲 0.39%。
荷姆茲海峽風險升溫
近期,針對商船的襲擊正在給中東能源運輸增加新的風險。荷姆茲海峽連接波斯灣與阿曼灣,是全球能源運輸的重要通道。一旦該水道的通行受到限制,即使產油國仍有充足的原油產量,也可能因運輸受阻而難以順利進入國際市場。
航運數據已經反映出這種壓力。根據資料所引述的 Kpler 數據,截至 10 月 7 日當週,經荷姆茲海峽運輸的原油出口量降至每日約 850 萬桶,較戰前正常水準低約 40%;整個中東地區的原油出口量約為每日 1530 萬桶,仍比戰前水準低約 10%。這意味著,部分原油出口雖然有所恢復,但整體供應鏈尚未完全恢復正常。
更值得關注的是,風險正在從荷姆茲海峽向週邊海域擴散。此前,伊朗相關軍事力量已將打擊目標延伸至波斯灣其他區域,近期也有油輪在卡達附近及阿聯沿岸遇襲的報導。若曼德海峽的航運安全也受到影響,紅海方向的能源運輸同樣可能面臨更大壓力。相關報導還提及胡塞武裝可能布設水雷,但這一消息仍應謹慎看待。
川普與普丁達成柴油供應安排
當地時間 10 月 9 日,川普在社群媒體上表示,他與俄羅斯總統普丁進行了一次積極的通話,雙方就俄羅斯向美國及全球市場增加柴油供應達成安排。據川普公布的計劃,俄羅斯將立即供應超過 30 萬噸柴油,11 月再供應 50 萬噸,隨後追加 100 萬噸;如果俄羅斯煉油廠的運作狀況允許,還將在較短時間內進一步供應 300 萬噸。
俄羅斯方面隨後也表示,將提前解除柴油出口限制,並計劃按照相關安排增加供應。此舉有望為供應緊張的柴油市場提供一定補充,但具體效果仍取決於實際交付時間、煉油設施狀況和運輸安排。
自美國、以色列與伊朗之間的戰爭爆發以來,美國柴油價格累計上漲約 70%,10 月 8 日全國平均價格升至每加侖 6.28 美元。柴油成本上升正在擠壓卡車運輸、農業生產等產業的利潤,也加大了美國政府控制生活成本的壓力。
還需要注意,增加柴油供應並不意味著原油供應同步增加,柴油價格下跌可以緩解部分成品油市場的壓力,卻無法直接消除霍爾木茲海峽運輸中斷的風險。
原油價格技術分析
來源:TradingView
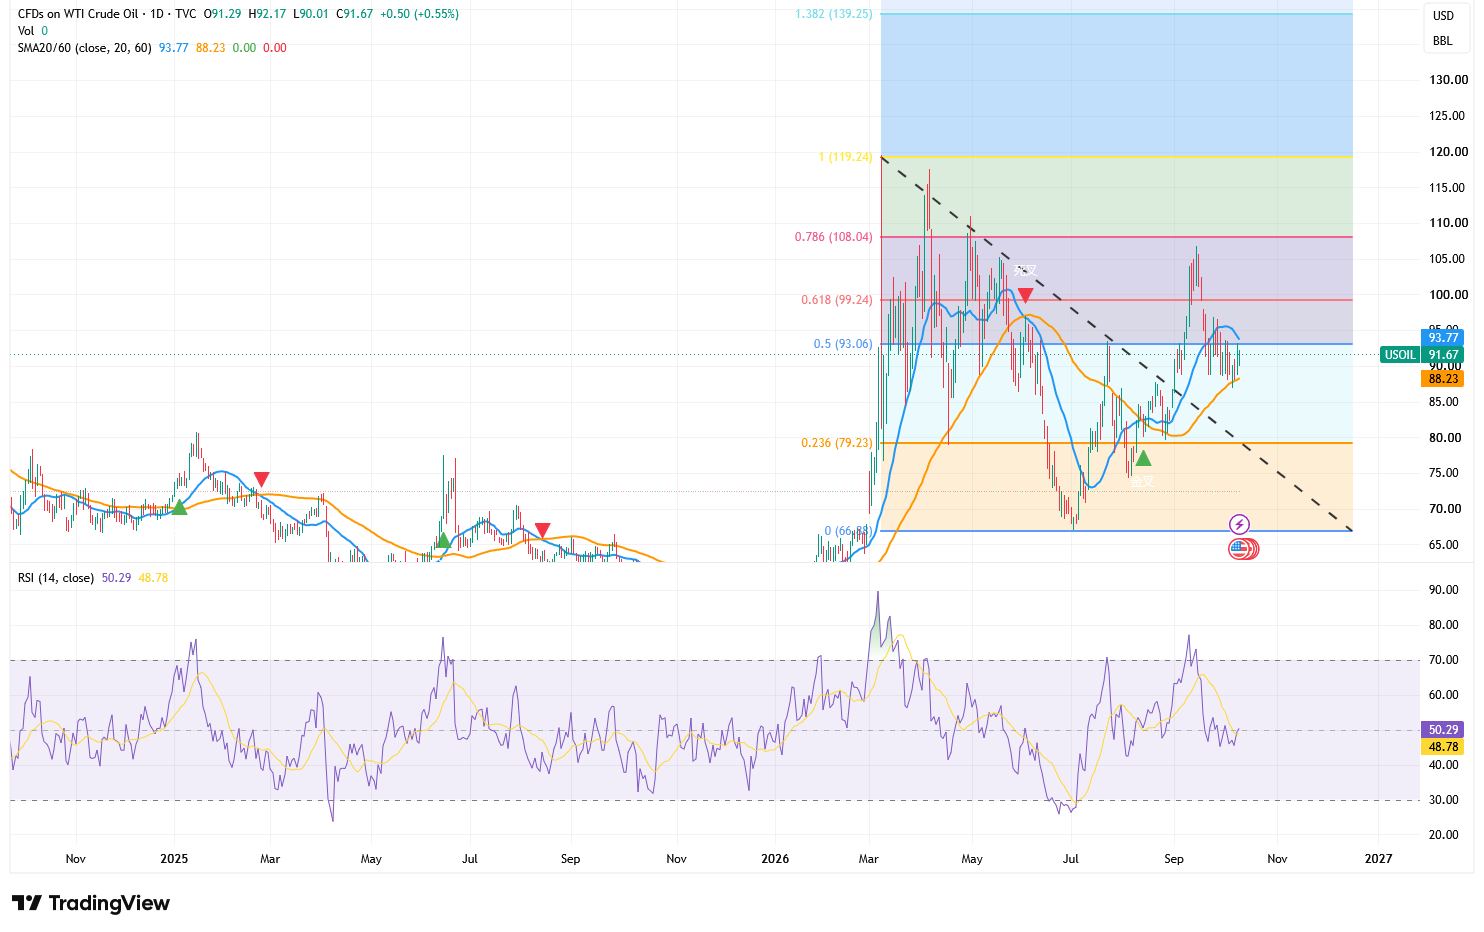
從日線走勢看,WTI 原油最新報 91.67 美元,盤中最高觸及 92.17 美元。油價已經突破此前的下降趨勢線,並保持在 60 日均線 88.23 美元上方,說明中期下跌結構有所改善,不過,目前仍低於 20 日均線 93.77 美元,短線尚未完全恢復強勢。
上方 92—94 美元是當前最重要的阻力區,其中費波那契 50% 位置位於 93.06 美元,並與 20 日均線形成技術共振。若 WTI 能夠以日線收盤突破 94 美元,上漲空間有望進一步打開,下一目標關注 99.24—100 美元;繼續突破後,則可能重新測試 105 美元以及 108.04 美元。僅盤中突破 92 美元,還不足以確認新一輪上漲已經啟動。
RSI 目前為 50.29,略高於 48.78 的訊號線,顯示多空力量基本均衡,上漲動能正在改善但並不強烈。這也意味著,油價短期可能繼續在關鍵阻力附近震盪。
下方首先關注 90 美元和 60 日均線 88.23 美元。只要油價守住 88 美元,中期反彈結構仍可維持;若日線跌破 88 美元,則可能進一步回檔 84—85 美元,甚至測試 79.23 美元支撐。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。