


SK海力士VS美光:SKHY與MU哪隻AI記憶體股更適合長期持有?



AI 播客


人工智慧帶動高頻寬記憶體需求,SK海力士與美光為直接受益者。SK海力士HBM量產經驗較豐富且營業利益率達76%,美光營業利益率達80.4%並已量產出貨。SK海力士適合承受價差與匯率波動的投資人,美光則具備普通股結構的追蹤便利性。未來變數包括HBM4放量及先進封裝良率。

SK海力士與美光有什麼區別?
對比項目 | SK 海力士 (SKHY) | 美光科技 (MU) |
核心產品 | HBM、DRAM、NAND、企業級 SSD | HBM、DRAM、NAND、資料中心 SSD |
最新進展 | HBM4 已量產出貨;HBM4E 已向主要客戶送樣 | HBM4、SOCAMM2 及 PCIe 6.0 SSD 已進入大量生產 |
證券結構 | 每 10 份 ADS 代表 1 股韓國普通股 | Nasdaq 普通股 |
主要風險 | ADR 價差、韓元匯率及記憶體週期 | 估值、資本支出、記憶體週期及中國市場限制 |
SKHY 於 2026 年 7 月在 Nasdaq 上市,基礎資產仍為 SK 海力士韓國普通股。美元交易提高了投資便利性,但投資人仍需考慮韓元匯率、韓國監管及 ADR 相對韓國普通股的價差。MU 則是美國公司普通股,證券結構相對簡單。
HBM4技術與獲利能力對比
SK 海力士採用 1b DRAM 與 Advanced MR-MUF 封裝的 HBM4 已於第二季大量出貨。48GB、12 層 HBM4E 已向主要客戶送樣,單針腳速率最高 16Gbps,能源效率較 HBM4 提高逾 20%,目前處於客戶驗證階段。
美光採用 1β DRAM 的 36GB、12 層 HBM4 已針對輝達 Vera Rubin 平台大量出貨,頻寬超過 2.8TB/s。採用 1γ DRAM 的 HBM4E 預計於 2027 年量產,SOCAMM2 與 PCIe 6.0 資料中心 SSD 也已進入大量生產。
SK 海力士 2026 年第二季營收 79.32 兆韓元,K-IFRS 營業利益率為 76%;美光 2026 財年第三季營收 414.56 億美元,美國 GAAP 營業利益率為 80.4%,營運現金流為 253.88 億美元。
兩家公司均受益於記憶體價格上漲及高附加價值產品出貨成長,當前利潤率處於週期高點。
SKHY與MU誰更適合長期持有?
截至 2026 年 9 月 23 日,SKHY 和 MU 分別收於 189.28 美元和 1071.88 美元。
SKHY 的 20 日簡單移動平均線約為 177.18 美元。185—186 美元是近期首要支撐區,若跌破,下一支撐可關注 177—178 美元。上方 199.87—200 美元構成主要壓力區,突破後可進一步關注前期高點區域。
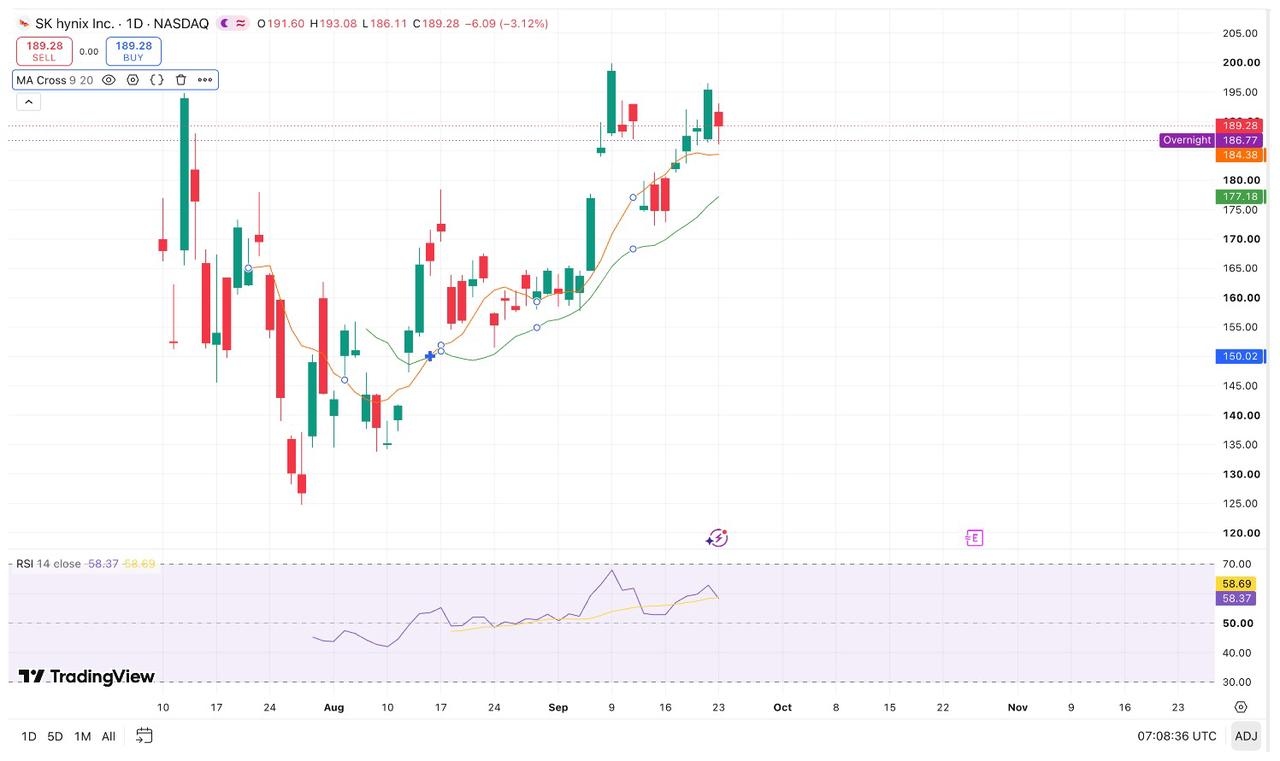
【來源:TradingView】
MU 的 20 日簡單移動平均線約為 979.69 美元。1,040—1,065 美元是近端支撐區,其中 1,042.40 美元為先前突破位置,1,064 美元附近對應 9 月 23 日盤中低點。
上方 1,097—1,105 美元是近期壓力區;若放量站穩,下一目標可關注 6 月創下的 1,255 美元歷史高點。
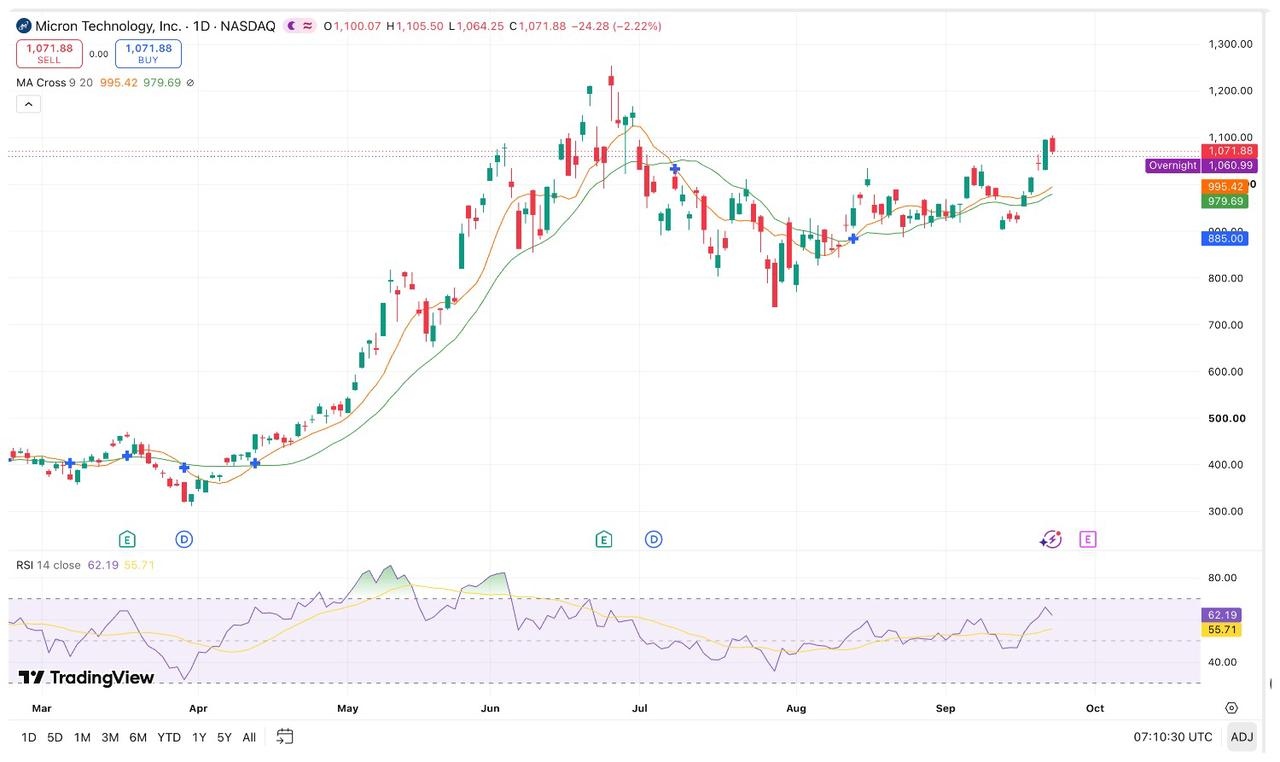
【來源:TradingView】
長期來看,SKHY 更適合看重 HBM 量產經驗、同時能夠承受存託證券價差和韓元匯率波動的投資人。MU 採用 Nasdaq 普通股結構,美元交易及 SEC 財務揭露更便於美國投資人追蹤。
SK 海力士在 HBM 量產方面經驗更豐富,但 HBM4E 仍處於送樣和客戶驗證階段;美光則已開始批量出貨面向輝達 Vera Rubin 平台的 HBM4。相比之下,SKHY 的股價彈性可能更高,MU 的證券結構和交易口徑更直接。
未來三年的關鍵變數包括 HBM4 放量、HBM4E 量產進度、先進封裝良率、客戶集中度和資本支出回報。兩檔股票大幅上漲後,後續表現將主要取決於訂單兌現和獲利成長能否持續。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。









