


SK海力士VS美光:SKHY与MU哪只AI存储股更适合长期持有?



AI播客


人工智能服务器需求推动SK海力士与美光的高带宽内存业务快速增长,两者在量产进度、产品架构与证券结构上各有优势。SK海力士在HBM量产经验与股价弹性上表现突出,但需承担韩元汇率与存托证券价差风险;美光作为纳斯达克普通股,其交易结构更为简便,且已向英伟达平台批量出货。投资者在当前周期高位下,应密切关注HBM4放量进度、先进封装良率及资本开支回报等核心变量。

SK海力士与美光有什么区别?
对比项目 | SK海力士(SKHY) | 美光科技(MU) |
核心产品 | HBM、DRAM、NAND、企业级SSD | HBM、DRAM、NAND、数据中心SSD |
最新进展 | HBM4已批量出货;HBM4E已向主要客户送样 | HBM4、SOCAMM2及PCIe 6.0 SSD已进入大批量生产 |
证券结构 | 每10份ADS代表1股韩国普通股 | 纳斯达克普通股 |
主要风险 | ADR价差、韩元汇率及存储周期 | 估值、资本开支、存储周期及中国市场限制 |
SKHY于2026年7月在纳斯达克上市,基础资产仍为SK海力士韩国普通股。美元交易提高了投资便利性,但投资者仍需考虑韩元汇率、韩国监管及ADR相对韩国普通股的价差。MU则是美国公司普通股,证券结构相对简单。
HBM4技术与盈利能力对比
SK海力士采用1b DRAM和Advanced MR-MUF封装的HBM4已于第二季度批量出货。48GB、12层HBM4E已向主要客户送样,单引脚速率最高16Gbps,能效较HBM4提高逾20%,目前处于客户验证阶段。
美光采用1β DRAM的36GB、12层HBM4已面向英伟达Vera Rubin平台批量出货,带宽超过2.8TB/s。采用1γ DRAM的HBM4E预计于2027年量产,SOCAMM2和PCIe 6.0数据中心SSD也已进入大批量生产。
SK海力士2026年第二季度营收79.32万亿韩元,K-IFRS营业利润率为76%;美光2026财年第三季度营收414.56亿美元,美国GAAP营业利润率为80.4%,经营现金流为253.88亿美元。
两家公司均受益于存储价格上涨及高附加值产品出货增长,当前利润率处于周期高位。
SKHY与MU谁更适合长期持有?
截至2026年9月23日,SKHY和MU分别收于189.28美元和1071.88美元。
SKHY的20日简单移动平均线约为177.18美元。185—186美元是近期首要支撑区,若跌破,下一支撑可关注177—178美元。上方199.87—200美元构成主要压力区,突破后可进一步关注前期高点区域。
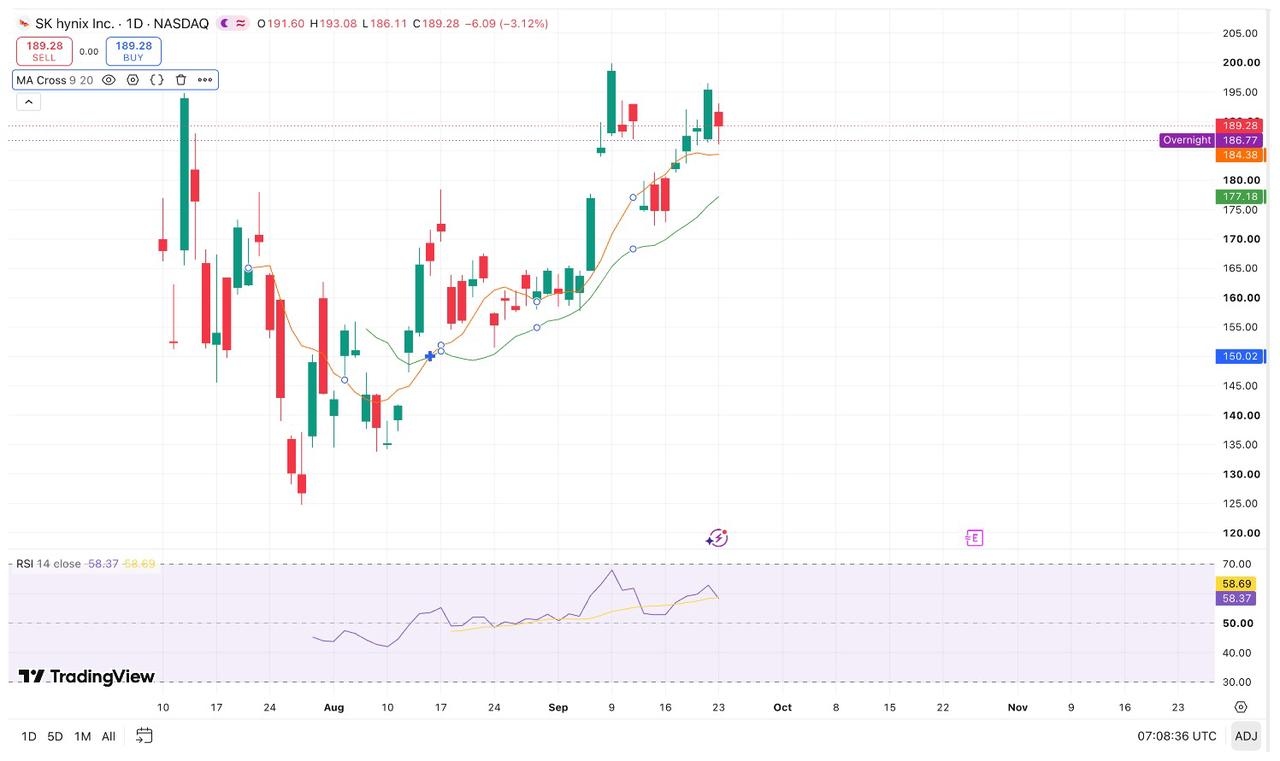
【来源:TradingView】
MU的20日简单移动平均线约为979.69美元。1,040—1,065美元是近端支撑区,其中1,042.40美元为此前突破位置,1,064美元附近对应9月23日盘中低点。
上方1,097—1,105美元是近期压力区;若放量站稳,下一目标可关注6月创下的1,255美元历史高点。
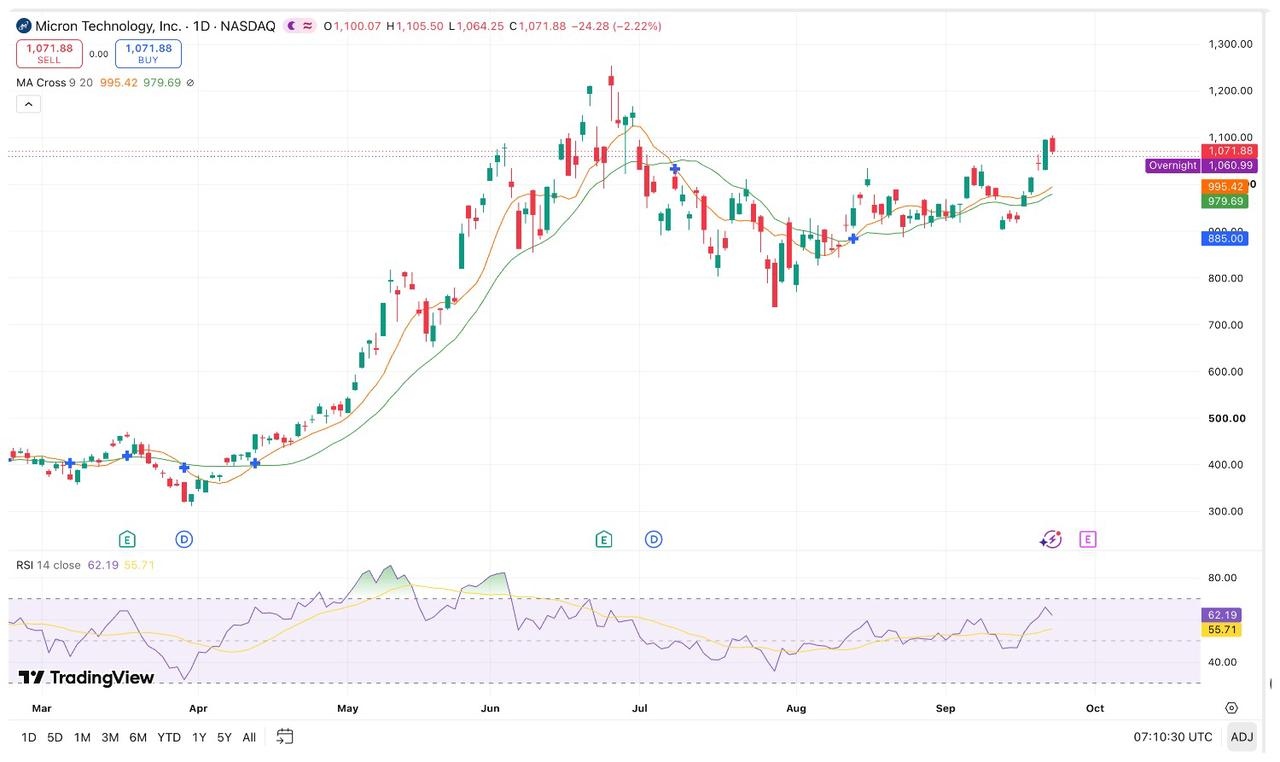
【来源:TradingView】
长期来看,SKHY更适合看重HBM量产经验、同时能够承受存托证券价差和韩元汇率波动的投资者。MU采用纳斯达克普通股结构,美元交易及SEC财务披露更便于美国投资者跟踪。
SK海力士在HBM量产方面经验更丰富,但HBM4E仍处于送样和客户验证阶段;美光则已开始批量出货面向英伟达Vera Rubin平台的HBM4。相比之下,SKHY的股价弹性可能更高,MU的证券结构和交易口径更直接。
未来三年的关键变量包括HBM4放量、HBM4E量产进度、先进封装良率、客户集中度和资本开支回报。两只股票大幅上涨后,后续表现将主要取决于订单兑现和利润增长能否持续。










