


博通股價預測:較6月下跌超30%,股價有望在此開啟一輪反彈嗎?



AI 播客


博通股價自歷史高點回檔百分之三十二,主因在於管理層未上調兩千二十七財年千億美元AI晶片營收目標,導致過高市場預期降溫,滾動本益比由九十倍壓縮至四十五倍。然基本面未惡化,Q2 AI半導體營收年增百分之一百四十三,且憑藉客製化ASIC晶片高市佔率及長約支撐,長期邏輯未變。技術面處於低檔反抽,短線正測試二十日均線壓力,支撐看五日與十日均線。

Tradingkey - 博通 (AVGO) 於 9 月 16 日盤中觸及 335.8 美元的近期新低,較 494.2 美元的歷史高點回檔 32%,年初以來的漲幅幾乎全數抹平。
然而在幾個月前,博通還是被市場稱為 AI 算力最確定的贏家,如今卻成了「預期落空的反面教材」。
這一切的源頭要回到 6 月 3 日發布的 2026 財年第二財季財報中。AI 半導體營收 108 億美元、年增 143%,第三財季展望年增超 200%;但管理層對「2027 財年 AI 晶片營收超過 1000 億美元」的目標僅重申「不變」,拒絕上調。已被約 90 倍本益比定價的市場預期失去了繼續膨脹的燃料,股價隨後一路走低。
股價下跌的同時,估值也經歷了修正,現在會是股價的轉折點嗎?
26Q2財報:AI收入增143%,為何反而成了轉折點
單看業績,這是一份無可挑剔的成績單。營收正在爆發,財測也在上調,現金流與利潤率同樣拿得出檯面。從任何傳統維度來看,這都是一份強悍的財報。
當期 AI 半導體營收達 108 億美元,年增 143%,大幅超出市場預期。成長引擎有兩個:客製化 AI 加速器,以及 AI 網路設備,兩者的需求都在持續上升。CEO 陳福陽 (Hock Tan) 在聲明中的表態同樣近乎完美:「這一成長勢頭仍在延續,我們預計第三季 AI 半導體營收將年增超過 200%,達到 160 億美元。」
轉折發生在另一個數字上。2026 年 3 月,陳福陽拋出「2027 財年 AI 晶片營收將超過 1000 億美元」的遠期目標,這個數字隨即成為股價衝高的核心敘事。到了 6 月,市場最期待的動作只剩下一個:在業績如此炸裂的時刻,順勢上修目標,把故事再講得更大。
陳福陽的選擇是重申目標「不變」。他補充說,需求能見度已「延伸到 2028 年」,公司將在 2027 年出貨超過 10 吉瓦 (GW) AI 晶片、2028 年交付的算力「高出許多」,並將「非常輕鬆地」超過 1000 億美元預期。
同一個數字,三個月內被解讀出完全相反的訊號。3 月千億目標首次拋出時,市場用真金白銀投票,股價直奔歷史高點;6 月同一個目標再度出現,市場卻掉頭向下。目標沒變,變的是市場早已把這個數字「漲價」了太多次:等待的早已不是兌現,而是加碼。
分析師怎麼看:節奏沒放緩,只是沒上調
兩位資深觀察家的判斷,幾乎概括了全部爭議。
科技顧問公司 Creative Strategies 的 CEO Ben Bajarin 評論得一針見血:「先前預估的節奏沒有放緩,他們只是沒有上調。」Bernstein 分析師 Stacy Rasgon 則直接點明:拖累股價的,就是第三財季的 AI 財測。
把兩人的判斷放在一起,事情就清楚了:公司先前預估的節奏全部兌現,唯一缺席的是「上調」兩個字。當一檔股票已經按完美未來定價時,「維持不變」本身就是利空。
所以這輪下跌的性質可以一句話講清:不是公司業績不行了,而是市場預期太高了。業績仍在以 143% 的速度成長,預期卻早已跑到目標之前。博通高層選擇不追,讓估值自己找平衡。目前跌掉的 30%,相當一部分是公司在主動給市場預期降溫,避免泡沫繼續堆疊。
估值出清:博通本益比從90倍到45倍
預期降溫最直接的落點,是估值倍數。財報公布以來的三個多月裡,博通滾動本益比從 6 月初的約 90 倍壓縮至 9 月中旬的約 45 倍,估值泡沫顯著降低。45 倍是什麼概念?6 月初半導體同業的平均本益比約 69 倍,彼時博通以 90 倍遙遙領先;如今 45 倍的博通,比彼時的同業平均水準還低三成多。
這輪回檔可以拆成兩筆帳。第一筆是預期降溫:拒絕上調千億目標,砍掉了估值中最會講故事的那部分溢價。第二筆是估值回歸:業績兌現需要時間,市場選擇讓倍數先行回落。
值得注意的是,期間基本面並沒有惡化。Q2 超預期、Q3 財測翻倍成長、千億目標從「宏大敘事」變成「底線承諾」。跌掉的部分,幾乎全部來自估值倍數的壓縮,而非獲利預期的下修。
長期邏輯:客製化晶片反超GPU的轉折點
跌完 32%,真正的問題才浮出水面:博通的長期投資邏輯變了嗎?
摩根大通 2026 年秋季半導體產業更新報告,描繪了一條清晰的結構性曲線:AI 加速器市場正從「GPU 一家獨大」,走向 GPU 與客製化晶片(ASIC/XPU)並行擴張。
在高速滲透的賽道上,博通佔據著近乎壟斷的卡位。2026 年約 600 億至 700 億美元規模的客製化 AI ASIC 市場中,博通與 Marvell 合計吃下約 90%,其中博通一家獨占 80% 至 85%,這樣的集中度在整個半導體產業都屬罕見。
再看市場最常質疑的一點:訂單品質。由於 Google TPU 等專案的供應鏈資訊不透明,市場習慣性懷疑博通 AI 收入的含金量。對此,摩根大通在報告中的回應很直接:透明度低,不等於需求弱。
證據是一份合約。博通與 Google 簽署的 5 年 TPU 供應協議橫跨 2026 年至 2031 年,涵蓋 3nm、2nm 及先進封裝製程,並包含逐年遞增的 TPU 營收安排。這份協議的價值不在數字本身,而在於它把「敘事」變成了「合約」:未來五年的 AI 收入,第一次有了白紙黑字的能見度。
這也是買進博通的底層邏輯:雲端廠商無論誰在模型競賽中勝出,客製化晶片的訂單都繞不開博通。作為客製化矽晶片的「賣水人」,它站在 AI 基礎設施擴張中最確定的增量一端。
博通技術分析
博通股價自 335.83 美元低點附近反彈,重新站上 5 日均線與 10 日均線,但仍低於 20 日、80 日和 160 日均線,也未收復 0.236 費波那契回檔位(373.36 美元)。目前屬於低檔反抽,尚非中期趨勢反轉。
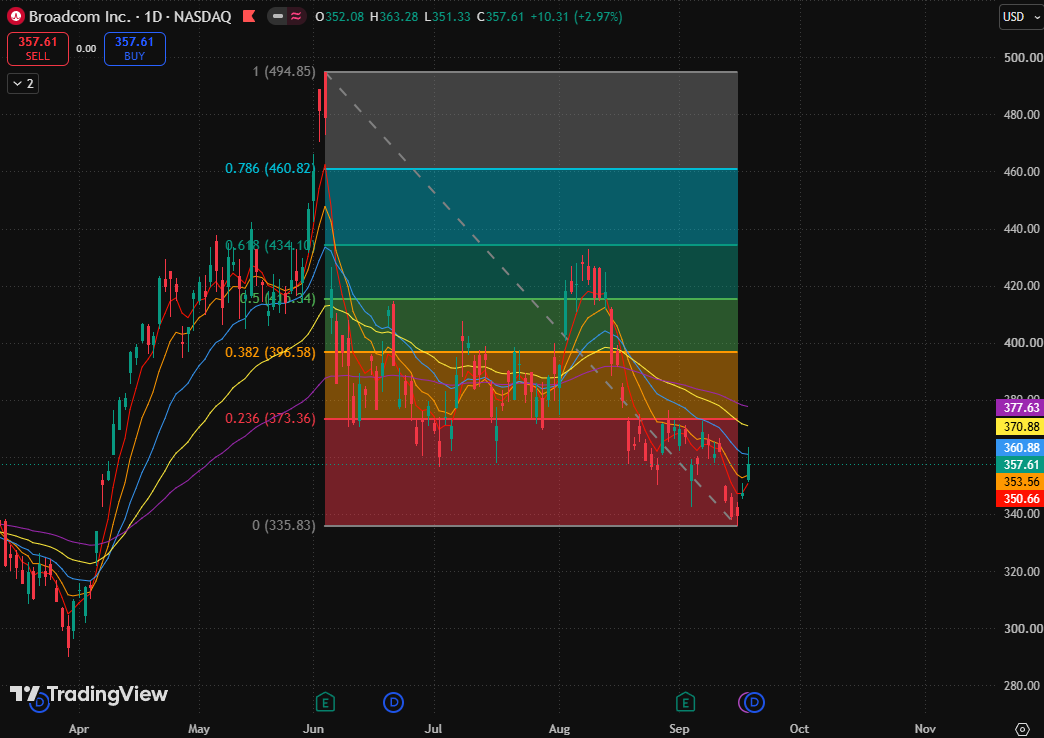
股價目前正測試 20 日均線(360.88 美元)附近的短線壓力。雖然連續反彈改善了短線動能,但上方均線仍呈壓制狀態,且價格距離 0.236 費波那契回檔位(373.36 美元)仍有一定空間,反彈尚未完成結構修復。
上行空間方面,首要支撐在 5 日均線(350.66 美元)與 10 日均線(353.56 美元)形成的短線支撐帶,價格若能維持在該區域上方,反彈結構仍可延續。有望進一步看至 20 日均線(360.88 美元)並繼續向 0.236 費波那契回檔位(373.36 美元)推進。
若股價跌回 10 日均線(353.56 美元)下方,則說明反抽動能減弱,股價可能下跌至階段低點 335.83 美元,並向下尋找新的階段性低點。
本內容經由 AI 翻譯並經人工審閱,僅供參考與一般資訊用途,不構成投資建議。











