美国股市下跌,纳指跌1.13%;科技股跌幅居前,软件股逆势走强;SpaceX跌超4%



AI播客


美债收益率攀升与原油价格回升打压市场,美股集体收跌,科技股与消费股跌幅居前,软件股逆势走强。宏观方面,10年期美债收益率创2007年7月以来新高,美国9月综合PMI创五年新高,OECD上调全球通胀预期并预计美联储年内将再度加息。行业层面,英特尔推进先进制程量产,高通发布新一代端侧AI芯片。

TradingKey - 10年期美债收益率创2007年7月以来最高水平,同时原油价格回升亦打压股市,美国股市下跌。科技股、消费股跌幅居前,软件股逆势走强
截至收盘,道琼斯指数跌0.68%,报51511.59点;纳斯达克综合指数跌1.13%,报26936.04点;标普500指数跌0.75%,报7706.03点。
科技股表现
SpaceX(SPCX)跌4.11%,报148.36美元。
SpaceX总裁兼首席运营官格温·肖特维尔(Gwynne Shotwell)拟出售逾5200万美元股票。监管文件显示,肖特维尔拟出售342,170股,合计市值约5196万美元,相关股份通过现金行权股票期权方式取得。与此同时,另一份财务披露揭示,以美国总统特朗普名义持有的投资账户曾于7月对SpaceX股票进行短线买卖操作,进一步引发外界对内部人交易的关注。
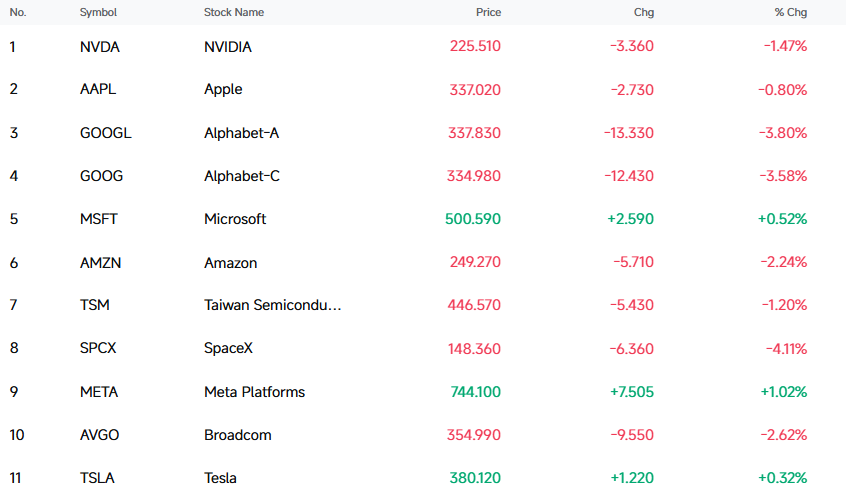
大型科技股中,Meta Platforms(META)涨1.02%,微软(MSFT)涨0.52%,特斯拉(TSLA)涨0.32%;跌幅方面,SpaceX(SPCX)跌4.11%,谷歌(GOOGL)跌3.80%,Alphabet-C(GOOG)跌3.58%,博通(AVGO)跌2.62%,亚马逊(AMZN)跌2.24%,英伟达(NVDA)跌1.47%,台积电(TSM)跌1.20%。
【来源:FutuBull】
费城半导体指数跌1.23%,报12534.27点。30只成分股中,4只上涨,26只下跌。
记忆体股中,闪迪(SNDK)跌3.73%,SK海力士(SKHY)跌3.12%,美光科技(MU)跌2.22%。
软件股中,Palo Alto Networks(PANW)涨5.00%,CrowdStrike(CRWD)涨4.97%,Palantir(PLTR)涨3.68%,飞塔信息(FTNT)涨2.57%
公司消息
英特尔:智能体时代CPU配置权重上升,18A已量产、14A计划2028年放量
英特尔在技术创新与产业生态大会上表示,随着AI负载由模型推理转向复杂任务执行,数据中心CPU与GPU的配置比例预计逐步接近1∶1,部分复杂智能体场景需要更高CPU密度。公司称,Intel 18A已进入量产,18A-P进入风险试产;Intel 14A面向内部产品的风险试产计划于2027年下半年启动,目标于2028年实现大规模量产爬坡。英特尔数据中心业务负责人陈葆立表示,CPU、GPU和存储目前均面临供应紧张,希望利用新增产能缓解供应问题。
高通骁龙双旗舰亮相,聚焦端侧AI与智能体计算
高通在本次骁龙峰会上发布骁龙8 Elite Extreme Gen 6和骁龙8 Elite Gen 6,两款芯片均采用2纳米制程,Oryon CPU频率达到5GHz。标准版较上一代CPU、GPU及NPU性能分别提升10%、35%和14%;Extreme版本NPU性能提升35%,每瓦性能最高提升33%。
行业&宏观消息
美债抛售加剧,10年期美债收益率站上5.1%
10年期美债收益率站上5.1%、创2007年7月以来新高。长期美债收益率也企稳多年高位。30年期美债收益率日内升约10个基点,逼近5.4%,接近上周二刚刷新的2007年以来的高位。
美国9月综合PMI创5年来新高
受新订单大幅飙升的推动,美国9月商业活动实现超预期扩张,创下五年多来的最高水平。周三,标普全球公布的数据显示,追踪制造业和服务业的美国综合PMI产出初值在本月升至58.4,显著高于8月份的56.0,达到自2021年7月以来的最高点。PMI读数高于50的荣枯线即表明私营部门处于扩张状态。
OECD上调全球通胀预期,预计美联储年内还将加息一次
OECD发布最新《经济展望》,将G20今年及明年通胀预测分别上调至4.1%和3.6%,此前预测为4.0%和3.1%。全球经济今年增长预测由2.8%上调至2.9%,明年则由3.1%下调至3.0%。OECD预计美联储年内还将加息一次,欧元区、澳大利亚和韩国可能进一步小幅加息,日本继续收紧政策。美国今明两年增长预测分别为2.2%和2.1%,均高于6月预测;AI基础设施投资抵消了部分消费疲弱影响,能源成本则压制明年增长。