麦当劳股价大跌6%,85亿美元特许经营商支持计划引发现金流担忧



AI播客


美东时间9月23日,麦当劳盘中跌超6%创2020年3月以来最大单日跌幅。公司计划向特许经营商提供约85亿美元支持以推进“NEXT”战略,并将全球门店目标推迟至2028年。投资者担忧短期大额现金支出将削弱现金流,而高通胀、客流疲弱及成本压力也对公司盈利构成挑战,未来增长将高度依赖鸡肉和饮料市场份额的提升。

TradingKey - 美东时间9月23日,麦当劳(MCD)股价承受新一轮下行压力,盘中一度跌超6%,创2020年3月以来最大单日跌幅,并接近四年低位;过去11个交易日中,该股已有9个交易日下跌。投资者正评估一项大规模特许经营商支持计划对公司短期现金流的影响,以及该计划能否支撑长期增长。
根据公司规划,麦当劳将通过租金减免和资本投入等方式,到2036年向特许经营商提供约85亿美元支持,其中约50亿美元将在2030年前投入。相关资金将用于餐厅现代化改造、技术部署和运营改善,是公司“McDonald’s NEXT”战略的一部分。
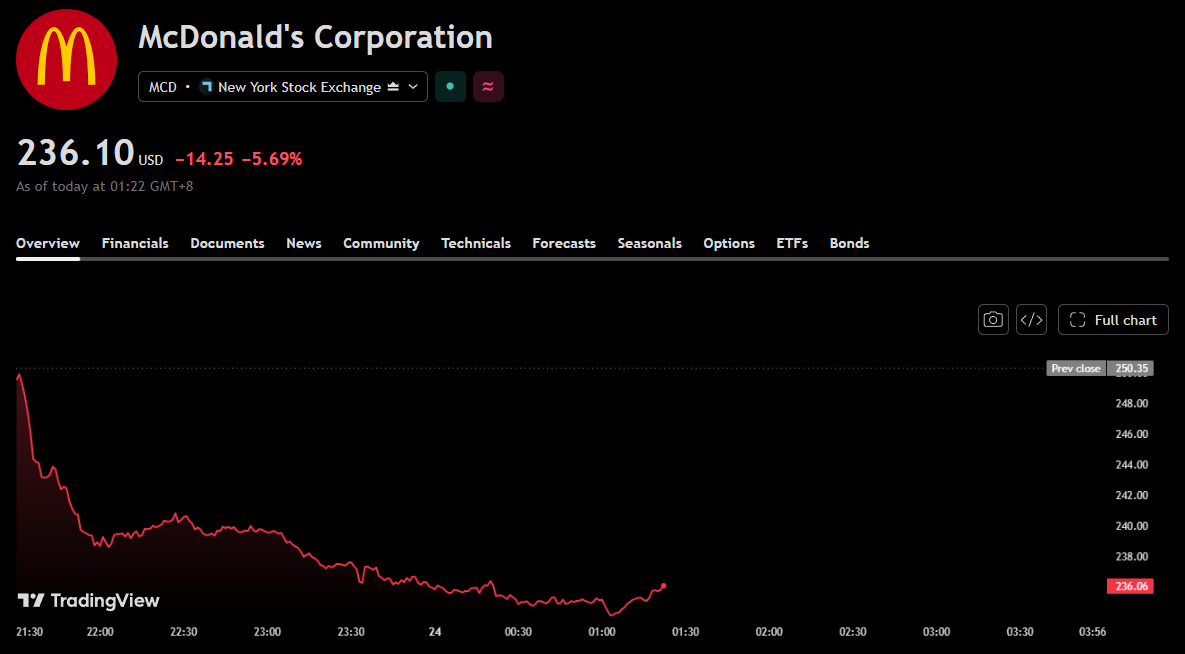
麦当劳股价图,来源:TradingView
麦当劳预计,这项计划会在2030年将营业利润率提升至50%左右,相当于美国平均每家餐厅每年约10万美元的现金流收益。公司表示,计入支持资金后,特许经营商预计约四年可以收回相关投入。
不过,投资者担心,现代化和技术投入的回报需要多年才能逐步兑现,而大额现金支出将先行发生,可能在短期内削弱公司的现金生成能力。
此外,麦当劳还将全球门店数量达到5万家的目标从2027年推迟至2028年,理由包括消费者支出趋于谨慎,以及建筑和开发成本累计上涨。公司计划到2030年将经营利润率提升至50%出头至中段水平,高于2025财年46.9%的调整后经营利润率;同时争取在鸡肉和饮料市场各提升1.5个百分点的份额,并保持在牛肉市场的领先地位。
麦当劳首席执行官克里斯·坎普钦斯基(Chris Kempczinski)周三接受CNBC采访时表示,公司正为高通胀和行业客流疲弱持续存在做准备。他说,麦当劳已不再把当前通胀环境视为暂时现象,行业客流预计不会突然出现强劲增长,整体可能保持平稳,而高位通胀还会持续多年。
坎普钦斯基表示,全球通胀仍然“具有粘性”,牛肉价格上涨尤其明显。在麦当劳最大的市场,牛肉价格去年上涨约14%,过去五年几乎翻倍。他认为,在这种环境下,公司未来增长的关键是赢得市场份额。
麦当劳认为,鸡肉和饮料是扩大市场份额的主要空间。全球鸡肉市场规模约为1300亿美元,牛肉市场约为500亿美元,麦当劳在鸡肉市场的份额约为20%,在牛肉市场约为40%。饮料市场规模约为2300亿美元,但麦当劳所占份额约为10%。
NEXT战略还将效率提升作为应对成本压力的重要手段,以减少公司对菜单涨价的依赖。坎普钦斯基承认,麦当劳需要更加谨慎地制定价格,此前曾出现涨价幅度超过部分消费者承受能力的情况。他表示,公司可以尝试转嫁部分成本,但必须确保为消费者提供优于竞争对手的价值。
目前,市场关注的核心问题是,特许经营商支持和门店升级能否在短期现金流承压的情况下,转化为更高的运营效率和市场份额。麦当劳需要在客流疲弱、成本持续上升和消费者价格敏感度提高的环境下,兑现NEXT战略的长期回报。