


พรีวิวผลประกอบการไตรมาส 3 ของ Cerebras: จับตาการส่งมอบพลังประมวลผลให้ OpenAI และอัตรากำไร ขณะที่ราคาเป้าหมายสูงสุดของวอลล์สตรีทแตะ 325 ดอลลาร์



พอดแคสต์ AI


เซเรบราสจะรายงานผลประกอบการไตรมาส 3 ปี 2026 หลังปิดตลาดในวันที่ 12 พฤศจิกายน ตามเวลาฝั่งตะวันออก โดยตลาดคาดการณ์รายได้หลักที่ 215.82 ล้านดอลลาร์ และประเมินว่าอัตรากำไรขั้นต้นอาจแตะจุดต่ำสุดที่ 38%–40% ก่อนจะปรับดีขึ้นในไตรมาส 4 ขณะที่นักวิเคราะห์ยังคงมุมมองเชิงบวกจากคำสั่งซื้อของ OpenAI และความร่วมมือกับพันธมิตรรายใหญ่ แม้จะเผชิญแรงกดดันด้านความสามารถในการทำกำไรและความเสี่ยงจากการล่าช้าในการติดตั้งระบบศูนย์ข้อมูลก็ตาม
TradingKey - เซเรบราส (CBRS) จะรายงานผลประกอบการไตรมาส 3 ปี 2026 หลังปิดตลาดในวันที่ 12 พฤศจิกายน ตามเวลาฝั่งตะวันออก และจะจัดประชุมทางโทรศัพท์ในเวลา 17.00 น.
เซเรบราสเป็นบริษัทชิป AI ที่มีโปรเซสเซอร์ระดับเวเฟอร์และระบบประมวลผลประสิทธิภาพสูงเป็นแกนหลัก โดยส่งมอบพลังการประมวลผลสำหรับการฝึกฝนและการอนุมานโมเดลขนาดใหญ่
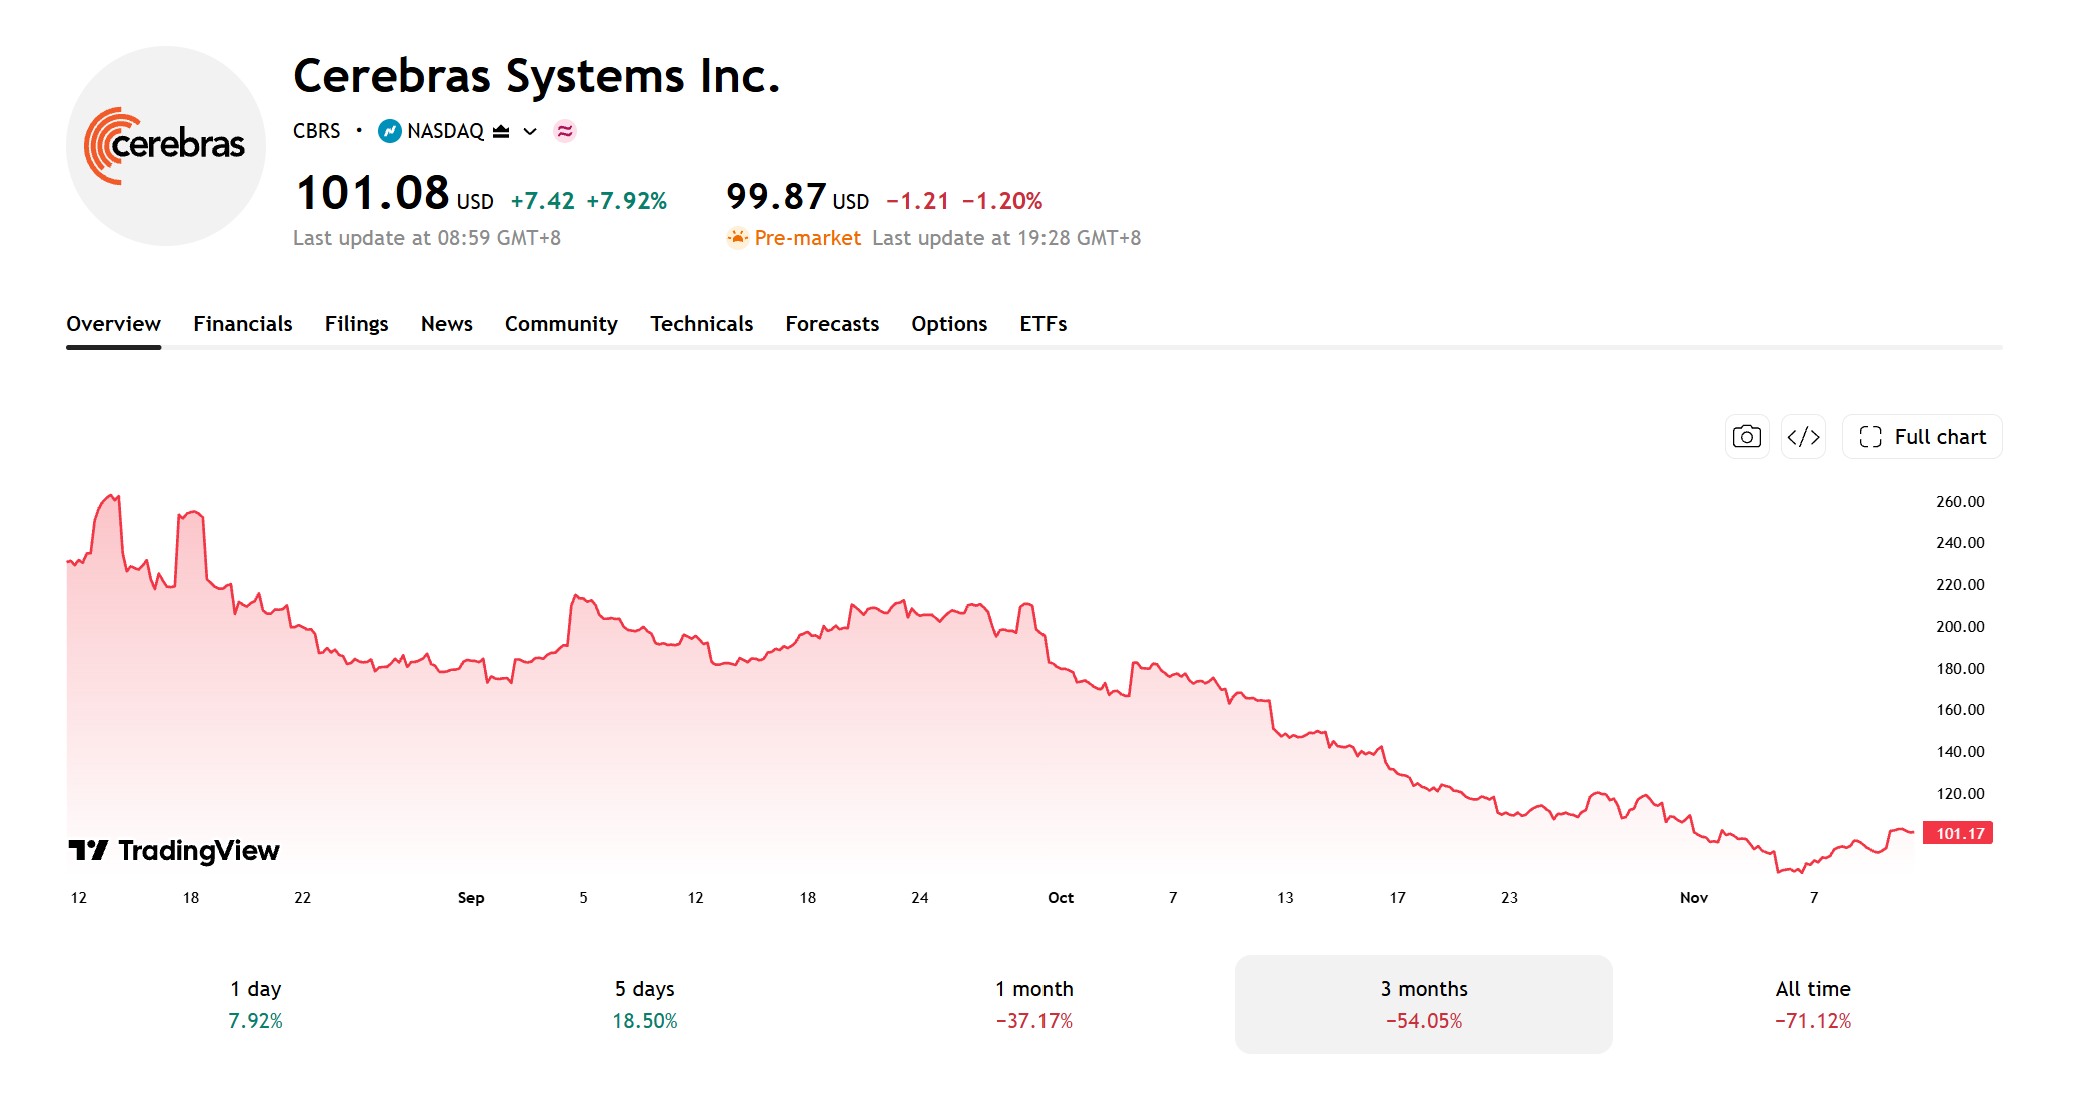
ในวันที่ 12 พฤศจิกายน ณ เวลาที่รายงานข่าว หุ้นของเซเรบราสลดลง 1.2% อยู่ที่ 99.87 ดอลลาร์ในการซื้อขายก่อนเปิดตลาด ขณะที่ตลาดกำลังจับตาดูว่าบริษัทจะสามารถขยายรายได้จากบริการอนุมาน AI ได้อย่างต่อเนื่องหรือไม่ รวมถึงผลกระทบจากการขยายศูนย์ข้อมูลที่มีต่ออัตรากำไร
[ที่มา: TradingView]
การคาดการณ์ของตลาดอยู่ใกล้กรอบบนของแนวโน้มผลประกอบการของบริษัท
Cerebras คาดว่ารายได้หลักในไตรมาสที่ 3 จะอยู่ที่ 214 ล้านดอลลาร์ถึง 216 ล้านดอลลาร์ ขณะที่ตัวเลขคาดการณ์เฉลี่ยของตลาดซึ่งรวบรวมโดย Zacks อยู่ที่ 215.82 ล้านดอลลาร์ ซึ่งใกล้เคียงกับกรอบบนของกรอบคาดการณ์ของบริษัท
ในไตรมาสที่ 2 Cerebras รายงานรายได้ตามมาตรฐาน GAAP อยู่ที่ 180 ล้านดอลลาร์ เพิ่มขึ้น 74% เมื่อเทียบเป็นรายปี และมีรายได้หลักอยู่ที่ 210 ล้านดอลลาร์ เพิ่มขึ้น 103% เมื่อเทียบเป็นรายปี
จากยอดรวมดังกล่าว รายได้ตามมาตรฐาน GAAP จากบริการคลาวด์และบริการอื่น ๆ อยู่ที่ 126 ล้านดอลลาร์ เพิ่มขึ้น 281% เมื่อเทียบเป็นรายปี อย่างไรก็ตาม บริษัทมีผลขาดทุนสุทธิตามมาตรฐาน GAAP อยู่ที่ 450.5 ล้านดอลลาร์ในไตรมาสดังกล่าว และยังคงเผชิญกับแรงกดดันด้านความสามารถในการทำกำไรอย่างมีนัยสำคัญ
จับตาการส่งมอบพลังการประมวลผลและผลการดำเนินงานด้านอัตรากำไรของ OpenAI สำหรับผลประกอบการไตรมาส 3
ในไตรมาส 2 อัตรากำไรขั้นต้นหลักของเซเรบราสอยู่ที่ 40.6% และอัตรากำไรจากการดำเนินงานหลักอยู่ที่ -16% โดยบริษัทคาดว่าตัวชี้วัดทั้งสองจะลดลงสู่ระดับ 38%–40% และ -25% ถึง -23% ตามลำดับในไตรมาส 3 ขณะที่อัตรากำไรจากการดำเนินงานหลักมีแนวโน้มจะปรับตัวแย่ลงอีก
บ็อบ โคมิน ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) ระบุว่า ไตรมาส 3 อาจเป็นจุดต่ำสุดของอัตรากำไรขั้นต้นหลัก และคาดว่าอัตรากำไรจะปรับตัวดีขึ้นในไตรมาส 4 เมื่อระบบประมวลผลที่เป็นกรรมสิทธิ์ของบริษัทเริ่มเปิดใช้งาน
การส่งมอบคำสั่งซื้อของ OpenAI ถือเป็นอีกหนึ่งไฮไลต์สำคัญ โดย OpenAI ได้ตกลงที่จะซื้อกำลังการประมวลผลการอนุมาน AI จำนวน 750 เมกะวัตต์ ทั้งนี้ ณ วันที่ 30 มิถุนายน ภาระผูกพันตามสัญญาที่ยังไม่ได้ปฏิบัติตามของเซเรบราสแตะระดับ 25.4 พันล้านดอลลาร์ ซึ่งส่วนใหญ่มาจากสัญญาของ OpenAI
ขีดความสามารถของศูนย์ข้อมูลที่เปิดดำเนินการแล้ว อยู่ภายใต้สัญญา และมีกำหนดส่งมอบภายในสิ้นปี 2027 นั้นเกินกว่า 600 เมกะวัตต์ โดยการรับรู้รายได้ในระยะถัดไปยังคงขึ้นอยู่กับความเร็วในการติดตั้งใช้งานระบบประมวลผล
ในด้านความร่วมมือนั้น โซลูชันการอนุมานแบบแยกส่วนที่พัฒนาร่วมกับ AMD คาดว่าจะเข้าสู่กระบวนการผลิตในไตรมาส 4 ปี 2026 ขณะที่โครงการความร่วมมือกับ AWS มีกำหนดเชื่อมต่อกับ Amazon Bedrock ในไตรมาส 1 ปี 2027
นอกจากนี้ บริษัทยังได้ปรับเพิ่มคาดการณ์รายได้หลักตลอดทั้งปี 2026 ขึ้นเป็น 880 ล้านดอลลาร์ ถึง 890 ล้านดอลลาร์ โดยประเด็นสำคัญที่ต้องจับตาในการประชุมแถลงผลประกอบการครั้งนี้ ได้แก่ เป้าหมายตลอดทั้งปีจะยังคงรักษาไว้ได้หรือไม่ รวมถึงขีดความสามารถใหม่และโครงการความร่วมมือต่าง ๆ จะสามารถเปลี่ยนเป็นรายได้ตามแผนที่วางไว้ได้หรือไม่
ราคาเป้าหมายสูงสุดของวอลล์สตรีทอยู่ที่ 325 ดอลลาร์
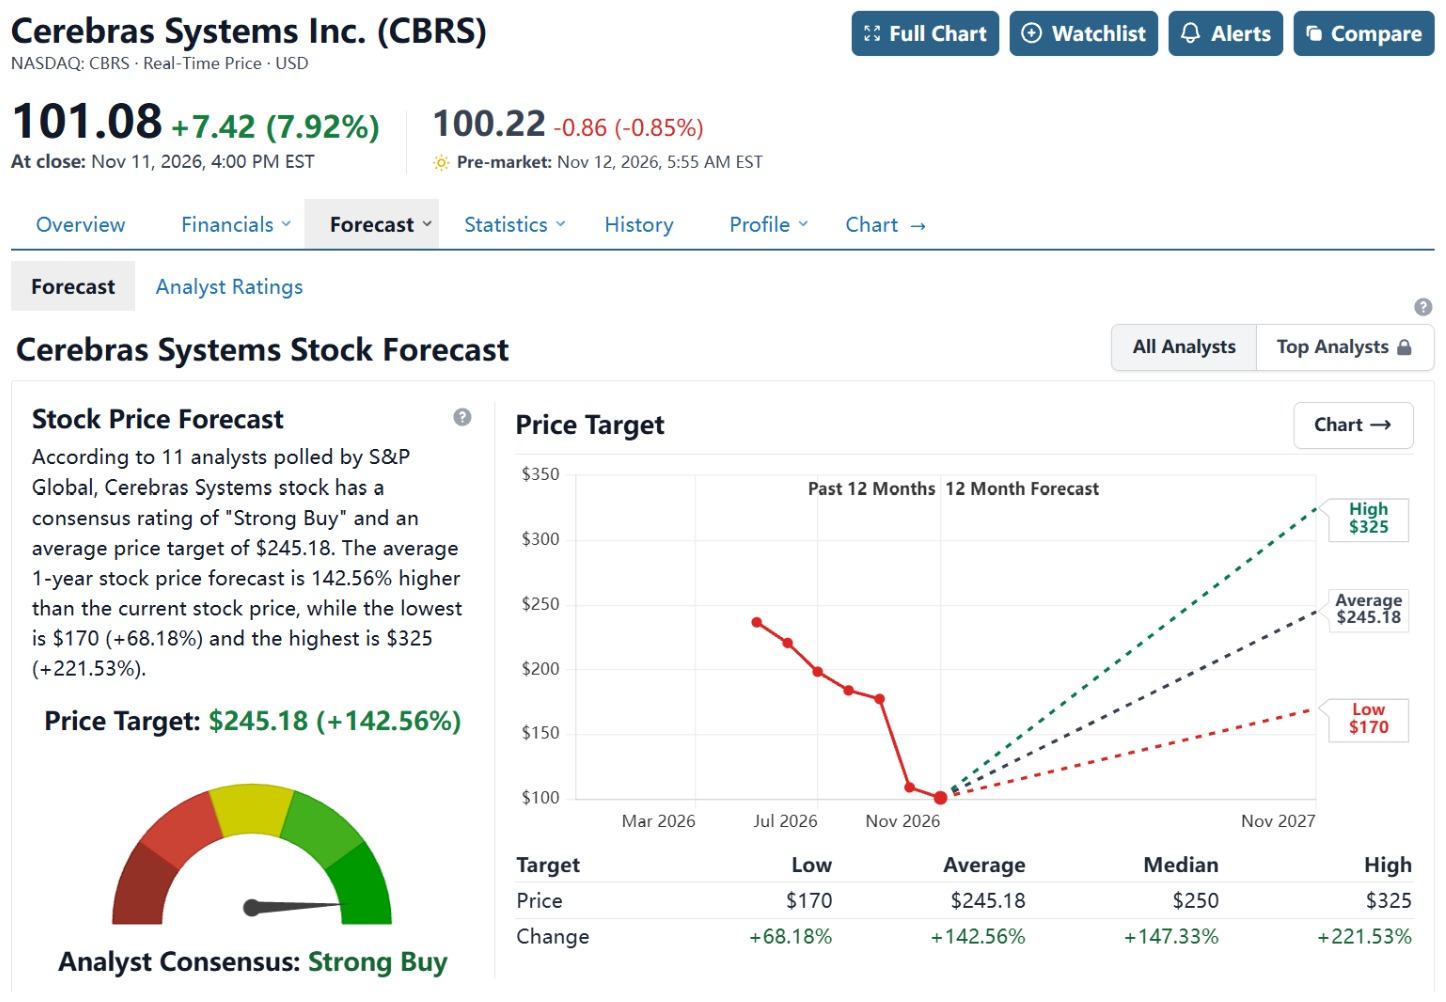
ข้อมูลที่รวบรวมโดย StockAnalysis ระบุว่า นักวิเคราะห์ 11 รายได้ให้ราคาเป้าหมายเฉลี่ยในรอบ 12 เดือนของเซเรบราสอยู่ที่ 245.18 ดอลลาร์ ซึ่งคิดเป็นอัปไซด์ประมาณ 142.56% จากราคาปิด ณ วันที่ 11 พฤศจิกายนที่ 101.08 ดอลลาร์ โดยมีราคาเป้าหมายสูงสุดอยู่ที่ 325 ดอลลาร์ และต่ำสุดอยู่ที่ 170 ดอลลาร์ พร้อมให้คำแนะนำโดยรวมที่ "Strong Buy"
[ที่มา: StockAnalysis]
เมื่อเร็ว ๆ นี้ มอร์แกน สแตนลีย์, ยูบีเอส และเวดบุช ต่างปรับลดราคาเป้าหมายของเซเรบราสลงเหลือ 178 ดอลลาร์, 250 ดอลลาร์ และ 190 ดอลลาร์ตามลำดับ แต่ยังคงคำแนะนำเชิงบวกไว้
ยูบีเอสยังคงมีมุมมองเชิงบวกต่อโอกาสการเติบโตที่ได้รับแรงหนุนจากคำสั่งซื้อของโอเพนเอไอ, การส่งมอบชิป CS-4 ตลอดจนความร่วมมือกับ AWS, ออราเคิล และรายอื่น ๆ ขณะเดียวกัน เวดบุชมองว่าการหดตัวของระดับการประเมินมูลค่าทั่วกลุ่มเซมิคอนดักเตอร์เป็นสาเหตุหลักในการปรับลดราคาเป้าหมาย พร้อมชี้ว่าความกังวลบางประการของตลาดเกี่ยวกับอายุการใช้งานของชิประดับเวเฟอร์, คำสั่งซื้อของโอเพนเอไอ และความต้องการด้านการอนุมานของ AI นั้นเกินกว่าความเป็นจริง อีกทั้งยังคาดการณ์ว่าผลประกอบการไตรมาส 3 ของบริษัทอาจออกมาดีกว่าที่คาดการณ์ไว้
หากรายได้หลักเป็นไปตามคาดการณ์ อัตรากำไรขั้นต้นยังคงอยู่ในช่วง 38% ถึง 40% และกรอบเวลาการส่งมอบโครงการของโอเพนเอไอยังคงไม่เปลี่ยนแปลง ราคาหุ้นก็อาจได้รับแรงหนุน ในทางกลับกัน หากอัตรากำไรต่ำกว่าคาดการณ์ หรือการติดตั้งใช้งานศูนย์ข้อมูลเกิดความล่าช้า ตลาดอาจปรับลดคาดการณ์การเติบโตของรายได้ในอนาคตลง
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ