


Prévia de resultados da Nebius: receita deve crescer mais de 500%, maior preço-alvo de Wall Street em US$ 410



Podcast IA


A Nebius Group divulgará seus resultados do terceiro trimestre em 12 de novembro de 2026, enfrentando forte volatilidade nas ações. Wall Street projeta receita de US$ 907 milhões, alta superior a 520% na comparação anual, mas o cumprimento das metas anuais e do guidance do quarto trimestre é considerado mais crítico. O crescimento é impulsionado por grandes contratos com Microsoft e Meta, embora isso resulte em alta concentração de clientes e riscos de entrega. Além disso, as despesas de capital projetadas entre US$ 20 bilhões e US$ 25 bilhões para 2026 testam a capacidade de financiamento da empresa, gerando preocupações sobre dívidas e diluição acionária.

TradingKey - A empresa de computação em nuvem para IA Nebius Group (NBIS) divulgará seus resultados financeiros do terceiro trimestre de 2026 antes da abertura do mercado nos EUA em 12 de novembro e realizará uma teleconferência às 8h00 (horário do Leste dos EUA).
Antes da divulgação de seus resultados, as ações da Nebius registraram forte volatilidade. Em 5 de novembro, a NBIS caiu para uma mínima intradiária de US$ 113,30, recuando cerca de 62% em relação à sua máxima no ano de US$ 299,86 e atingindo seu menor nível desde abril; posteriormente, o papel se recuperou ao longo de pregões consecutivos e foi negociado mais recentemente a US$ 141,45, em alta de cerca de 9,3% no dia, mas ainda aproximadamente 53% abaixo de sua máxima no ano.
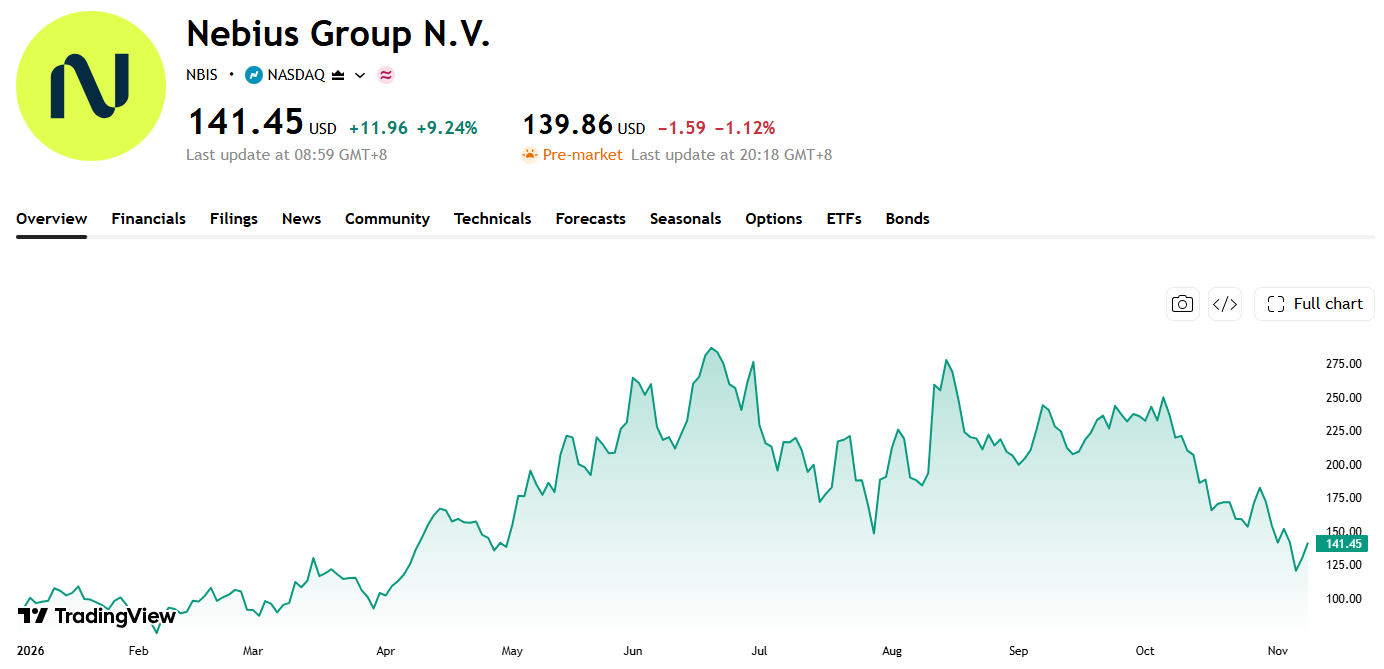
Fonte: TradingView
O mercado está preocupado se a Nebius conseguirá entregar capacidade de data centers dentro do cronograma, se a concentração de clientes é excessivamente alta e quanto financiamento adicional por dívida ou ações será, em última análise, necessário para dezenas de bilhões de dólares em despesas de capital anuais. Os resultados do terceiro trimestre servirão como um importante ponto de verificação para testar essas questões.
Receita do terceiro trimestre pode superar US$ 900 milhões, mas cumprir o guidance anual é mais crítico
Atualmente, Wall Street espera que a Nebius reporte uma receita no terceiro trimestre de aproximadamente US$ 907 milhões, alta superior a 520% na comparação anual, e um prejuízo ajustado por ação de cerca de US$ 0,72.
No trimestre anterior, a Nebius registrou receita de US$ 582,3 milhões, um avanço de 454% na comparação anual e de aproximadamente 46% em relação ao trimestre anterior, superando as expectativas do mercado. Descontados os custos de receita, a margem bruta da companhia foi de cerca de 77%, e o EBITDA ajustado do grupo atingiu US$ 236,2 milhões, o que representa uma margem de cerca de 41%; a margem EBITDA ajustada de seu principal negócio de nuvem de IA, a Nebius AI, aproximou-se de 50%. No entanto, como as despesas com expansão de data centers, depreciação, juros e outros custos continuaram elevadas, a empresa registrou um prejuízo líquido das operações continuadas de cerca de US$ 190,4 milhões no trimestre.
Portanto, este trimestre não pode ser avaliado apenas pelo fato de o lucro por ação superar ou não as expectativas. Como a Nebius está em uma fase de expansão intensiva em capital, é provável que persista uma diferença expressiva entre o lucro ajustado e o lucro líquido GAAP. Os investidores devem avaliar se o crescimento da receita está sendo impulsionado por uma maior utilização da capacidade instalada ou alimentado por uma nova rodada de investimentos de alto custo.
Anteriormente, a empresa manteve suas metas de US$ 3 bilhões a US$ 3,4 bilhões em receita para todo o ano de 2026, uma taxa de receita anualizada (run-rate) de US$ 7 bilhões a US$ 9 bilhões até o fim do ano e uma margem EBITDA ajustada do grupo de aproximadamente 40%. Se a receita do terceiro trimestre atingir cerca de US$ 907 milhões, a receita acumulada dos três primeiros trimestres se aproximará de US$ 1,89 bilhão, o que significa que a receita do quarto trimestre precisará alcançar pelo menos cerca de US$ 1,11 bilhão para atingir o piso de seu guidance anual.
Isso torna as perspectivas para o quarto trimestre mais críticas do que os resultados históricos do terceiro trimestre. Se a administração reafirmar sua meta de receita anualizada de US$ 7 bilhões a US$ 9 bilhões para o final do ano e apresentar um cronograma claro para a entrada em operação de sua capacidade, o mercado poderá recuperar a confiança de que a atual desvalorização das ações precificou o risco de forma excessiva.
Pedidos da Microsoft e da Meta impulsionam crescimento, ampliam concentração de clientes e riscos de entrega
O crescimento da receita da Nebius é impulsionado principalmente pela entrada em operação de nova capacidade e pelo aumento no uso de GPUs por grandes clientes. A administração declarou anteriormente que a demanda por computação para IA continua superando a oferta disponível, com a nova capacidade adicionada normalmente já comprometida com clientes antes mesmo de entrar oficialmente em operação.
A empresa também tem se beneficiado da forte precificação de GPUs. A Nebius divulgou anteriormente que os preços de leilão para parte da capacidade computacional da nova geração Blackwell ficaram cerca de 15% acima dos picos de preços anteriores e aproximadamente 20% superiores às cotações de projetos existentes. A receita unitária de contratos de computação de curto prazo também é significativamente maior do que a de projetos anteriores, indicando que a oferta restrita de GPUs de alto desempenho continua assegurando à companhia certo poder de precificação.
O contrato da Nebius com a Microsoft (MSFT) está avaliado em aproximadamente US$ 17,4 bilhões, montante que pode subir para cerca de US$ 19,4 bilhões se a Microsoft contratar serviços adicionais. O contrato exige que a empresa entregue infraestrutura de GPUs em múltiplas fases; caso a Nebius não cumpra os prazos acordados após um período de carência e não consiga fornecer capacidade alternativa, a Microsoft tem o direito de rescindir os lotes de serviços correspondentes.
Reportagens recentes indicam que a Microsoft está intensificando a análise de projetos de provedores emergentes de computação em nuvem, como Nebius, IREN (IREN) e Nscale, adotando uma postura mais cautelosa em relação a determinados projetos novos com custos elevados e riscos significativos de entrega. A Microsoft não anunciou cancelamentos de seu contrato principal com a Nebius, mas os investidores vão acompanhar se a administração confirma que os cronogramas dos projetos permanecem inalterados e se a Microsoft ainda está disposta a expandir a parceria.
A Meta (META), por sua vez, assinou um acordo de computação dedicada de cinco anos e US$ 12 bilhões com a Nebius, com início da entrega de capacidade previsto para o começo de 2027. A Meta também concordou em adquirir capacidade computacional residual em clusters específicos que a Nebius não conseguir vender a terceiros, por um montante adicional de até US$ 15 bilhões, elevando o potencial da cooperação entre as duas partes para cerca de US$ 27 bilhões.
Esses acordos de longo prazo ampliam a visibilidade da receita futura, mas também resultam em uma alta concentração de clientes. A Nebius divulgou que três clientes responderam por aproximadamente 24%, 21% e 14% da receita, respectivamente, no segundo trimestre. Se qualquer um deles adiar entregas, ajustar requisitos de capacidade ou suspender novos pedidos, as expectativas de crescimento no curto prazo poderão ser significativamente afetadas.
No longo prazo, Microsoft e Meta também estão construindo seus próprios data centers. As grandes empresas de tecnologia utilizam atualmente provedores emergentes de nuvem como a Nebius em parte porque a expansão de sua própria capacidade computacional não consegue acompanhar a demanda por IA. Caso essa capacidade própria aumente no futuro, a Nebius precisará atrair mais desenvolvedoras de modelos de IA, além de clientes corporativos e governamentais, para evitar a dependência de longo prazo de um número restrito de hyperscalers.
Capex de US$ 20 bilhões a US$ 25 bilhões testa capacidade de financiamento
O modelo de crescimento da Nebius exige compras contínuas de GPUs da Nvidia, expansões de data centers e a garantia antecipada de fornecimento de energia, tornando suas necessidades de capital muito superiores às de empresas tradicionais de software. No segundo trimestre, as despesas de capital da companhia atingiram aproximadamente US$ 5,7 bilhões, direcionadas principalmente para GPUs, hardware relacionado e expansão de data centers. A administração projeta que as despesas de capital para o ano fechado de 2026 alcancem entre US$ 20 bilhões e US$ 25 bilhões.
A empresa espera sustentar sua expansão por meio de uma combinação de adiantamentos de clientes, fluxo de caixa operacional, financiamento com garantia de ativos, títulos conversíveis e captação de recursos via ações. Alguns contratos assinados no segundo trimestre incluem adiantamentos capazes de cobrir de 50% a 60% das despesas de capital relacionadas, ajudando a reduzir o grau de dependência da Nebius em relação ao seu próprio balanço patrimonial.
No entanto, o financiamento continua sendo a principal preocupação dos acionistas. A Nebius captou recursos por meio de ofertas at-the-market no segundo trimestre, o que elevou o número de ações em circulação; em agosto, a companhia concluiu uma oferta de notas seniores conversíveis com valor principal total de aproximadamente US$ 5,75 bilhões. Em outubro, a Nebius obteve ainda US$ 3,5 bilhões em financiamento sênior garantido junto ao Citi para apoiar a expansão de sua capacidade global.
Embora essas captações fortaleçam a capacidade de expansão da empresa no curto prazo, elas também trazem despesas com juros e uma potencial diluição acionária. Desde que os data centers entrem em operação dentro do cronograma e as taxas de utilização permaneçam elevadas, espera-se que o capital recém-alocado se converta em receita; no entanto, se os projetos enfrentarem atrasos, a Nebius arcará com o serviço da dívida, depreciação e despesas operacionais antecipadamente enquanto o reconhecimento de receita é postergado, o que pode acelerar rapidamente a pressão sobre o fluxo de caixa.
Wall Street segue relativamente otimista em relação às perspectivas de longo prazo da Nebius. Segundo a TipRanks, 13 analistas de Wall Street cobriram a Nebius nos últimos três meses, com um preço-alvo médio de aproximadamente US$ 296,73 para a NBIS, com máxima de US$ 410 e mínima de US$ 144. Em comparação ao preço mais recente de US$ 141,45, o preço-alvo médio representa um potencial de valorização de aproximadamente 110%.
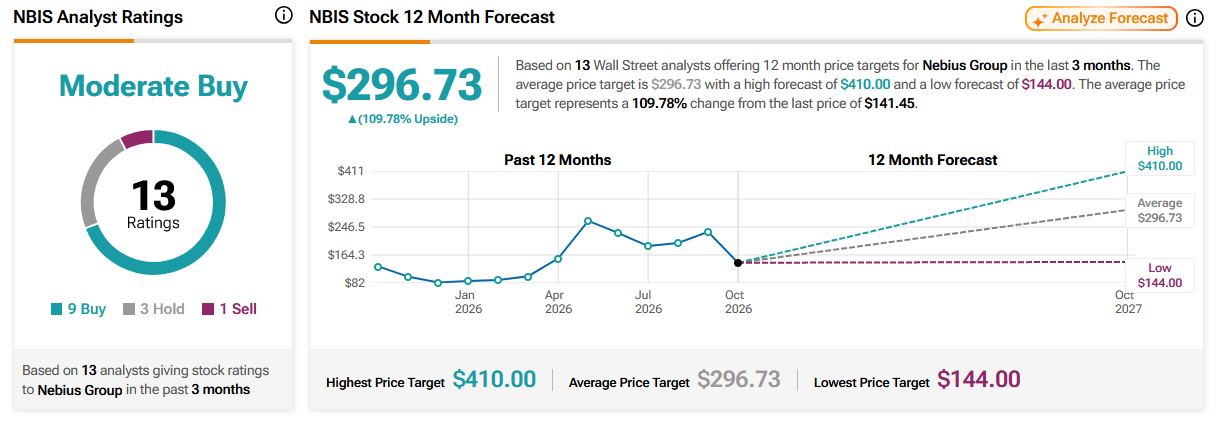
Fonte: TipRanks
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados









Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.