


Intel despenca mais de 27% no pré-mercado, e ação caminha para a maior queda em um único dia em 52 anos, enquanto crise dos PCs destrói expectativas de recuperação



Podcast IA


As ações da Intel despencaram após a divulgação de projeções para o quarto trimestre abaixo das expectativas de Wall Street, impulsionadas pela retração no mercado de PCs, custos elevados e interrupções na produção decorrentes de um incidente em Israel. Apesar de um terceiro trimestre alinhado às previsões, a empresa enfrenta pressões na cadeia de suprimentos e pesados investimentos na divisão de fundição, gerando fluxo de caixa negativo. Esse cenário levou grandes instituições financeiras a cortarem seus preços-alvo, refletindo preocupações com a sustentabilidade da recuperação de curto prazo e a pressão contínua sobre as margens e os lucros.

TradingKey - As ações da Intel (INTC) enfrentam uma nova onda de vendas.
Após a divulgação do seu balanço do terceiro trimestre, as ações da Intel despencaram mais de 23% nas negociações estendidas, com as perdas se ampliando para mais de 27% no pré-market de sexta-feira. Se essa queda persistir até o fechamento do pregão regular, a Intel registrará sua maior perda em um único dia desde 1974 — um período de quase 52 anos — e poderá ver mais de US$ 100 bilhões serem eliminados do seu valor de mercado.
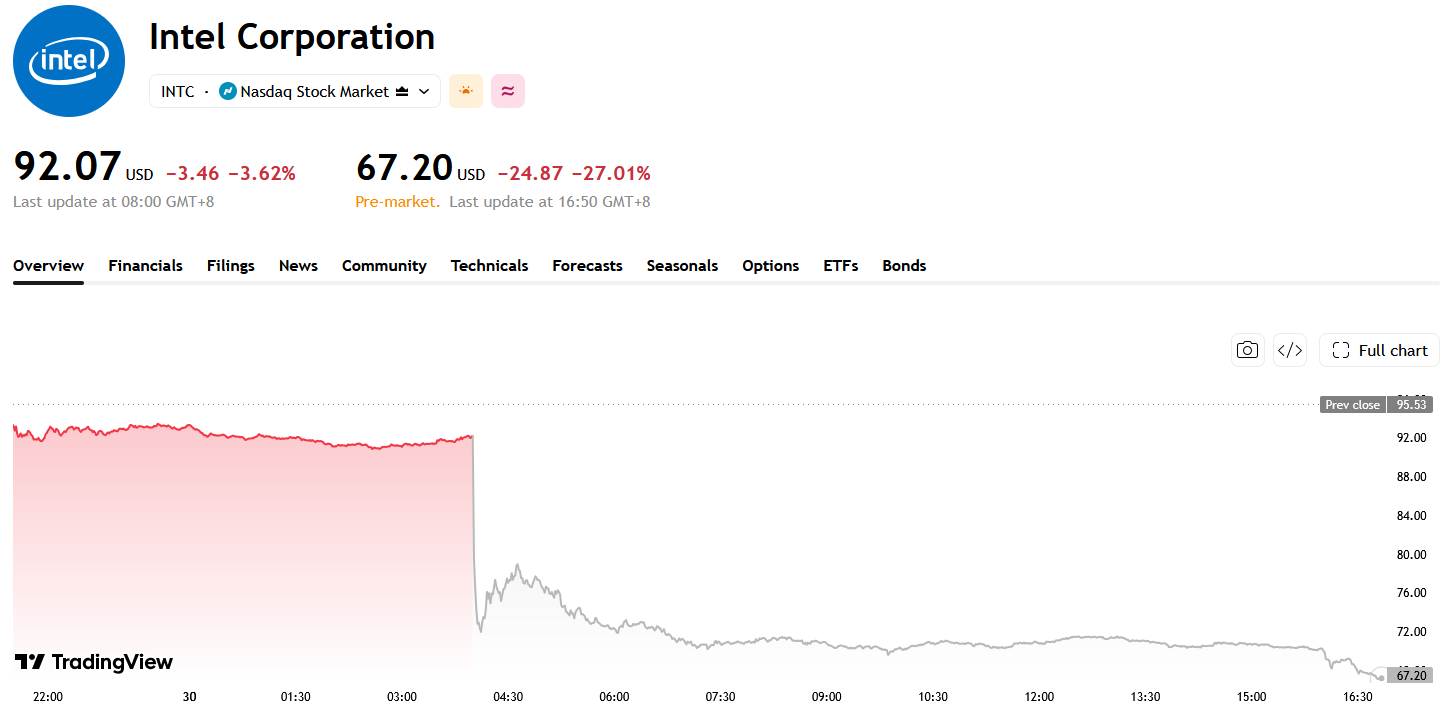
Fonte: TradingView
A Intel reportou receita de US$ 16,5 bilhões no terceiro trimestre, uma alta de 21% na comparação anual, ficando amplamente alinhada às expectativas do mercado; o lucro ajustado por ação atingiu US$ 0,52, também superando as previsões dos analistas.
No entanto, esse crescimento não foi suficiente para compensar a pressão vinda das projeções para o quarto trimestre. A Intel espera que a receita do quarto trimestre fique entre US$ 15,0 bilhões e US$ 16,0 bilhões, bem abaixo da estimativa média de Wall Street de aproximadamente US$ 17,07 bilhões. O LPA ajustado é projetado em US$ 0,25, ficando também aquém do consenso de mercado de US$ 0,43. Com base no ponto médio do guidance de receita, o faturamento da Intel no próximo trimestre pode recuar cerca de 6% em relação ao terceiro trimestre, sinalizando um enfraquecimento do momento operacional no curto prazo.
A pressão decorre principalmente do negócio tradicional de PCs. A receita do terceiro trimestre do segmento de Client Computing Group e Physical AI caiu para US$ 8,1 bilhões, um recuo de 5% na comparação anual e de 9% na comparação trimestral. A escassez de chips de memória e o aumento dos preços elevaram os custos de fabricação de sistemas, enquanto os orçamentos corporativos de TI continuaram pressionados, levando os fabricantes de PCs a acelerar a redução de estoques e a diminuir as compras de processadores. A administração espera que a receita do negócio voltado ao cliente caia mais de 20% na comparação trimestral no quarto trimestre, com a fraqueza no mercado de PCs podendo durar pelo menos até o primeiro semestre de 2027.
Ao mesmo tempo, a Intel não conseguiu capitalizar totalmente a crescente demanda por processadores para servidores. Uma explosão em sua fábrica de Kiryat Gat, em Israel, no início deste mês interrompeu a produção por cerca de duas semanas, o que deve reduzir a receita do quarto trimestre em aproximadamente US$ 300 milhões e pressionar a margem bruta para baixo em cerca de dois pontos percentuais. A empresa estima que as perdas de receita causadas pelo incidente ao longo de dois trimestres consecutivos possam atingir cerca de US$ 600 milhões, limitando ainda mais a capacidade de oferta de seus chips Xeon para servidores.
Isso deixa a Intel espremida em duas frentes: a demanda por processadores para PCs está enfraquecendo, enquanto os CPUs para servidores — apesar de a demanda superar a oferta — não podem ser convertidos rapidamente em receita devido à paralisação da fábrica, à escassez de substratos de encapsulamento avançado e a gargalos de fabricação. Portanto, o rápido crescimento no negócio de data centers não é suficiente para compensar totalmente os ventos contrários da retração no segmento de clientes e das restrições de produção.
A divisão Intel Foundry também permanece em uma fase de intensos investimentos. Apesar do crescimento notável da receita, o segmento registrou um prejuízo operacional de aproximadamente US$ 1,85 bilhão no terceiro trimestre. A gestão prevê que 2027 continuará sendo um ano-chave de investimentos, o que significa que a empresa pode continuar enfrentando pressão no fluxo de caixa livre negativo.
As ações da Intel haviam disparado anteriormente impulsionadas pelas expectativas em relação à demanda por servidores de IA, financiamentos externos e melhorias na estratégia de fabricação, mais que dobrando no acumulado do ano. Isso refletia as altas expectativas do mercado em relação às suas perspectivas de recuperação. Agora, com o guidance do quarto trimestre expondo uma ameaça tripla de pressões na demanda por PCs, na cadeia de suprimentos e no fluxo de caixa, os investidores estão reavaliando se a alta anterior das ações ultrapassou as melhorias nos fundamentos.
Enquanto isso, várias casas de análise de Wall Street reduziram rapidamente o preço-alvo da Intel. O JPMorgan (JPM) reduziu seu preço-alvo de US$ 85 para US$ 80; a Piper Sandler (PIPR) reduziu seu alvo de US$ 110 para US$ 90; e o Jefferies (JEF) cortou acentuadamente seu alvo de US$ 120 para US$ 85. A onda de rebaixamentos reflete a reavaliação dos analistas sobre como a retração no mercado de PCs, as interrupções na produção e os pesados investimentos em fabricação pesarão sobre as perspectivas de lucros da Intel, exercendo mais pressão de curto prazo sobre as ações.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados












Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.