


Prévia dos Resultados da Amazon no 3T: Crescimento da AWS deve subir para 41%, maior preço-alvo de Wall Street é de US$ 400



Podcast IA


A Amazon divulgará os resultados do terceiro trimestre de 2026 em 29 de outubro, com receita estimada entre US$ 202,1 bilhões e US$ 202,2 bilhões e lucro por ação de US$ 1,96. O desempenho da AWS, impulsionado pela demanda de inteligência artificial, é o principal foco para superar expectativas, embora margens de lucro enfrentem pressão devido ao aumento de custos operacionais e de depreciação. A mudança no calendário do Prime Day afetou o varejo, mas a publicidade mantém crescimento de dois dígitos. As despesas de capital elevadas testam o fluxo de caixa livre, mas analistas mantêm projeções e recomendações positivas.

TradingKey - A Amazon (AMZN) divulgará seus resultados financeiros do terceiro trimestre de 2026 após o fechamento do mercado norte-americano em 29 de outubro, no horário da Costa Leste dos EUA, e realizará uma teleconferência de resultados às 17h do mesmo dia.
O mercado espera que a receita da Amazon no terceiro trimestre alcance entre aproximadamente US$ 202,1 bilhões e US$ 202,2 bilhões, uma alta de cerca de 12,2% na comparação anual, com lucro por ação estimado em US$ 1,96, praticamente estável em relação ao mesmo período do ano passado. A empresa projetou anteriormente uma receita de US$ 197 bilhões a US$ 202 bilhões e um lucro operacional de US$ 22,5 bilhões a US$ 26,5 bilhões, o que significa que as expectativas do mercado já estão próximas ou até ligeiramente acima do limite superior da faixa de projeção de receita.
Em comparação com a receita trimestral isolada, o crescimento da AWS, os gastos com infraestrutura de IA e o fluxo de caixa livre devem ter um impacto maior sobre o preço das ações após a divulgação do balanço. O mercado de opções prevê que a oscilação do preço das ações da Amazon após a divulgação fique entre 6,6% e 7,2%. No entanto, as movimentações reais das ações após os últimos balanços superaram significativamente a precificação das opções, indicando que o mercado permanece dividido em relação aos retornos dos investimentos em IA.
A AWS Pode Se Tornar o Principal Impulsionador de Resultados Acima das Expectativas?
A AWS é a variável de crescimento mais crítica da Amazon neste trimestre. À medida que as empresas continuam a migrar cargas de trabalho para a nuvem, paralelamente ao aumento do treinamento de modelos de IA generativa, serviços de inferência e aplicações de agentes corporativos, o mercado busca confirmar se o crescimento da nuvem ainda está acelerando e se a nova capacidade computacional adicionada pode ser convertida em receita em tempo hábil.
De acordo com as previsões dos analistas para os diferentes segmentos de negócios, as expectativas do mercado para as vendas líquidas da AWS no terceiro trimestre são de aproximadamente US$ 45,4 bilhões, representando um aumento anual de cerca de 37,6%. As estimativas do Deutsche Bank são ainda mais otimistas, projetando a receita da AWS em torno de US$ 46,5 bilhões, o que corresponde a um crescimento anual de cerca de 41%, superior à taxa de crescimento do segundo trimestre de aproximadamente 37%. O banco também projeta que a receita da AWS no quarto trimestre possa subir para US$ 51,1 bilhões, com a taxa de crescimento acelerando ainda mais para cerca de 44%.
Além da própria demanda por serviços em nuvem, a nova capacidade de data centers, a demanda corporativa por inferência de IA, a adoção de chips customizados e o desenvolvimento de serviços de IA, como o Amazon Bedrock, poderão impactar o desempenho real da AWS.
O Deutsche Bank (DB) acredita que a AWS tem potencial para se tornar uma importante fonte de revisões para cima nas projeções da Amazon. O banco espera que a receita total do terceiro trimestre se aproxime do limite superior da faixa de projeções da empresa, enquanto o lucro operacional pode superar o consenso de mercado.
O Bank of America também espera que o crescimento da AWS atinja cerca de 40%, acima do consenso anterior do mercado, de aproximadamente 38%. Sua visão baseia-se principalmente na implementação gradual de nova capacidade, em reajustes de preços e no aumento das cargas de trabalho de IA corporativa.
No entanto, o crescimento da receita não é a única métrica. No trimestre anterior, a receita da AWS cresceu cerca de 37% em comparação ao mesmo período do ano anterior, com uma margem operacional de aproximadamente 39,4%. À medida que a Amazon continua expandindo data centers, adquirindo chips de IA e aumentando os investimentos em infraestrutura, as despesas de depreciação também sobem.
Portanto, os investidores também precisam monitorar se a AWS conseguirá manter suas margens de lucro enquanto sustenta um crescimento acelerado. Apenas se a nova receita adicionada cobrir os custos operacionais e de depreciação da infraestrutura é que a expansão da nuvem terá maior probabilidade de melhorar, de forma sustentável, a lucratividade geral da Amazon.
E-Commerce e Publicidade Podem Compensar o Impacto da Mudança de Data do Prime Day?
Os dados de varejo do terceiro trimestre foram impactados pela mudança no calendário do Prime Day; o evento do ano passado ocorreu em julho, enquanto o deste ano foi antecipado para junho, transferindo uma parcela das vendas de produtos e da receita de publicidade do terceiro trimestre para o segundo trimestre.
A Amazon informou em seu guidance que, excluindo a discrepância no calendário do Prime Day entre os dois anos, o crescimento da receita no terceiro trimestre seria quase 4 pontos percentuais maior. Isso indica que a desaceleração nos dados de julho não reflete totalmente uma queda na demanda dos consumidores, mas sim diferenças significativas nos efeitos de base e no momento de reconhecimento da receita.
Dados de cartões de crédito e débito monitorados pelo Deutsche Bank também mostraram que as vendas de e-commerce da Amazon nos EUA e na Europa desaceleraram perceptivelmente no início do trimestre, mas se recuperaram gradualmente depois. O banco estima um crescimento de cerca de 6% nas vendas líquidas de varejo no terceiro trimestre, com a receita das operações na América do Norte podendo atingir US$ 113,4 bilhões e a receita internacional ficando em torno de US$ 43,2 bilhões.
Espera-se que o segmento de publicidade mantenha um crescimento de dois dígitos, com estimativas de consenso projetando uma receita de publicidade no terceiro trimestre de cerca de US$ 20,9 bilhões, uma alta de quase 18% na comparação anual. Embora a mudança no calendário do Prime Day tenha afetado o ritmo de gastos publicitários dos anunciantes, a publicidade em vídeo e via DSP continuou a se expandir rapidamente.
Em vez de aumentar ainda mais a intensidade de monetização de anúncios de produtos na própria plataforma, o crescimento incremental da publicidade da Amazon no futuro provavelmente virá mais de tráfego fora da plataforma, de streaming de vídeo e de ofertas de DSP. Alavancando os dados proprietários de compras da Amazon, esses produtos oferecem aos anunciantes uma mensuração de desempenho de ponta a ponta, da exposição à compra, contando com margens de lucro mais elevadas e fortes fossos competitivos.
Capex de US$ 220 Bilhões Testa o Fluxo de Caixa Livre
Os investimentos em IA continuam sendo o principal ponto de debate em torno do valuation da Amazon. O mercado projeta que as despesas de capital da empresa em 2026 possam atingir cerca de US$ 220 bilhões, alocados principalmente em data centers da AWS, chips de IA, infraestrutura de rede e projetos de satélite. Como os investimentos antecipados superam a realização de receitas, o fluxo de caixa livre passou a sofrer uma pressão significativa.
O UBS estima que as despesas de capital da Amazon possam ultrapassar US$ 300 bilhões até 2027, enquanto o Deutsche Bank apresenta uma previsão ainda mais agressiva, de cerca de US$ 330 bilhões. Vale ressaltar que esses números são estimativas de analistas, e não um guidance oficial da Amazon.
Os investidores precisam distinguir os fatores específicos por trás do aumento das despesas de capital. Se o crescimento dos gastos for decorrente da adição de nova capacidade de data centers que possa entrar em operação rapidamente, isso poderá ajudar a acelerar o crescimento da receita da AWS. Por outro lado, se o aumento for impulsionado principalmente pelo encarecimento de memória, GPUs, energia e construção, sem um ganho correspondente no poder de processamento disponível, o retorno sobre o capital poderá ficar abaixo das expectativas.
Antes da divulgação dos resultados, diversas instituições mantiveram uma postura positiva em relação à Amazon. O UBS (UBS) elevou seu preço-alvo de US$ 318 para US$ 348, mantendo a recomendação de Compra; a Evercore manteve seu preço-alvo em US$ 355, por acreditar que a AWS e a publicidade podem sustentar o crescimento dos lucros; o BMO Capital reiterou sua recomendação positiva com preço-alvo de US$ 380; e o Deutsche Bank manteve seu preço-alvo em US$ 325, ressaltando que o crescimento da AWS pode impulsionar revisões para cima nas expectativas de desempenho futuro.
De acordo com dados do TipRanks, o preço-alvo médio de 12 meses para a Amazon estabelecido por 44 analistas de Wall Street nos últimos três meses é de US$ 331,54, com máxima de US$ 400 e mínima de US$ 230.
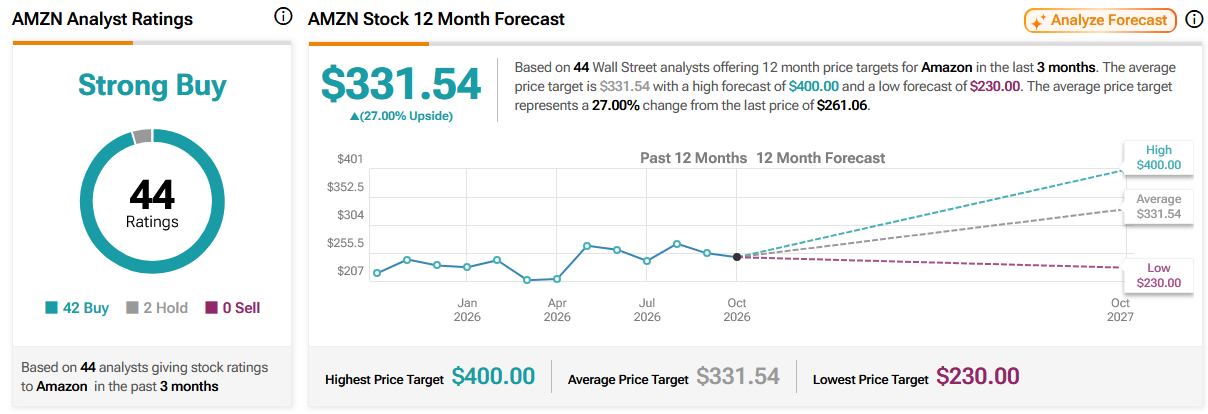
Fonte: TradingView
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.