


Relatório Semanal de Wall Street da TradingKey: S&P 500 e Nasdaq fecham em alta, ações de chips de IA lideram, rendimentos dos Treasuries ficam perto da máxima de 5,2%, petróleo cai abaixo de US$ 98


Podcast IA


Na semana encerrada em 25 de setembro de 2026, as ações dos EUA subiram, lideradas pelo setor de tecnologia, impulsionado por inovações em inteligência artificial e ganhos da Meta. O Federal Reserve manteve viés de aperto monetário, com juros elevados e volatilidade nos Treasuries. A prorrogação da trégua comercial entre EUA e China aliviou tensões geopolíticas. Para a próxima semana, o foco estará em dados de inflação PCE e emprego. Recomenda-se sobreponderar tecnologia e saúde devido a balanços sólidos, mantendo cautela com o risco de alta nos rendimentos dos títulos e inflação persistente.

Revisão e Análise do Mercado da Semana Anterior
TradingKey - Cenário Macroeconômico: Durante a semana de 21 de setembro de 2026 a 27 de setembro de 2026, o ambiente macroeconômico dos EUA foi impulsionado pela política monetária hawkish do Federal Reserve, pela volatilidade dos rendimentos dos títulos do Tesouro norte-americano (Treasuries) e pelas constantes mudanças nas dinâmicas de energia. O Federal Reserve manteve um firme viés de aperto monetário após o aumento da taxa dos fed funds para uma faixa-alvo de 3,75% a 4,00%, com autoridades sinalizando a possibilidade de novas altas de juros até o fim do ano para restaurar a estabilidade de preços. O rendimento do título de referência de 10 anos do Tesouro dos EUA apresentou elevada volatilidade, atingindo brevemente 5,225% antes de recuar para fechar em torno de 5,17%, enquanto os rendimentos dos títulos de 2 anos subiram para 4,81%. Enquanto isso, os preços de energia tiveram um alívio temporário, com o petróleo West Texas Intermediate caindo em direção a US$ 92,70 por barril e o petróleo Brent caindo abaixo de US$ 98 por barril, aliviando as pressões imediatas sobre os custos. Os desdobramentos geopolíticos foram ancorados por negociações diplomáticas de alto nível, incluindo a cúpula entre Trump e Xi, na qual os Estados Unidos e a China concordaram em prorrogar sua trégua comercial por dois meses, até 10 de janeiro, evitando uma escalada imediata das tarifas bilaterais.
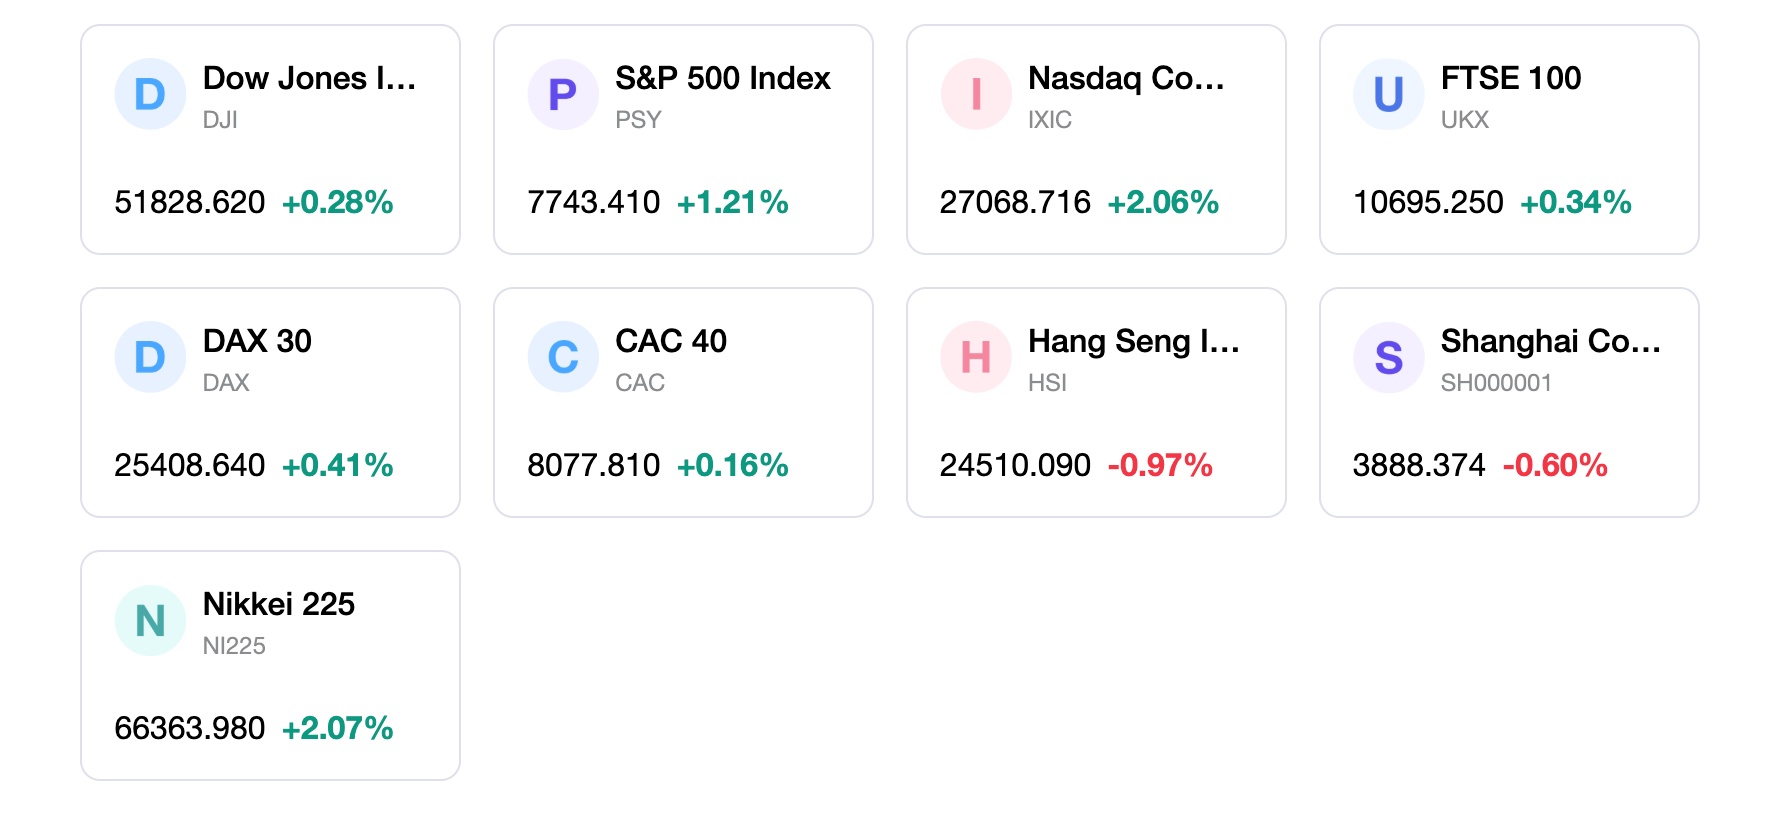
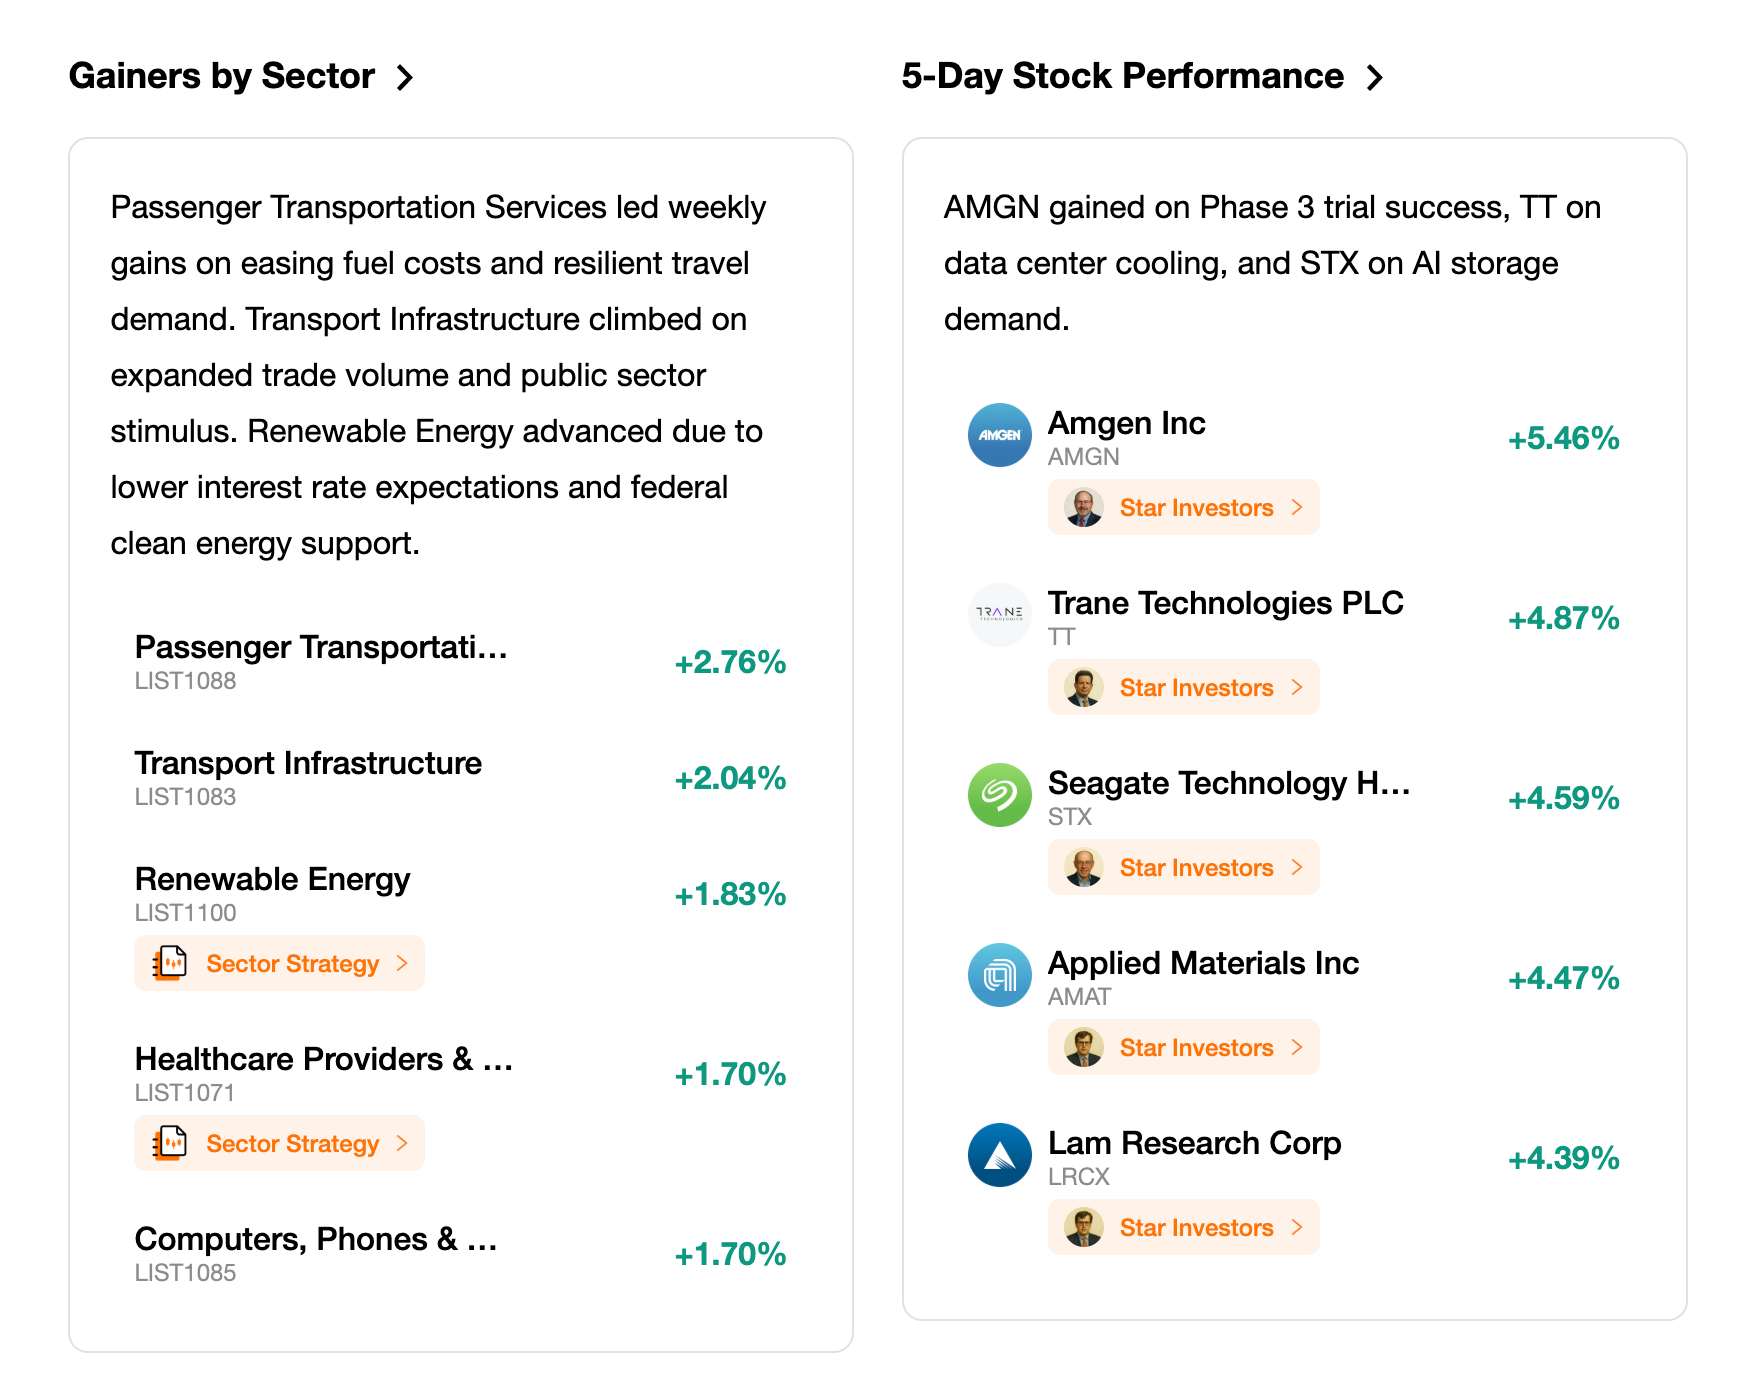
Visão Geral do Desempenho do Mercado: Com base nos dados semanais de gráfico de velas (K-line) para a semana de negociações encerrada em 25 de setembro de 2026, os principais índices acionários dos EUA fecharam predominantemente em alta, recuperando-se da pressão sofrida pelo mercado de títulos no meio da semana. O S&P 500 avançou 1,21% na semana, enquanto o índice Nasdaq Composite, de forte peso tecnológico, liderou os ganhos com alta de 2,06%. O Dow Jones Industrial Average somou 0,3%, recuperando-se no final da semana, enquanto as ações de pequena capitalização apresentaram desempenho inferior, com o Russell 2000 caindo 0,8%. A rotação setorial refletiu uma forte divergência entre ações de crescimento de alta margem e ações de valor sensíveis às taxas de juros; o setor de tecnologia saltou 3,1% e o de saúde avançou 1,57%, impulsionados pelo forte momento da inteligência artificial. Em contrapartida, o setor de energia recuou 3,07% com o arrefecimento do petróleo bruto, e o de serviços públicos declinou 3,04%, pressionado pelos elevados rendimentos dos títulos do Tesouro de longo prazo. No geral, as ações de crescimento registraram um forte ganho de 2,33% na semana, superando significativamente as ações de valor, que recuaram 0,35%.
Análise dos Principais Eventos: As dinâmicas do mercado durante a semana foram moldadas por grandes anúncios corporativos e importantes divulgações de dados econômicos. No evento Meta Connect 2026, o CEO da Meta, Mark Zuckerberg, apresentou novos hardwares e recursos de IA pessoal focados em seu agente Muse AI, impulsionando as ações da Meta em quase 13% na semana e estimulando novas compras em toda a cadeia de suprimentos de tecnologia. Em relação aos dados macroeconômicos, os pedidos iniciais de auxílio-desemprego mantiveram-se em um patamar baixo de 197.000 na semana encerrada em 19 de setembro, demonstrando a contínua estabilidade do mercado de trabalho, apesar dos elevados custos de empréstimo. O índice de confiança do consumidor da Universidade de Michigan para setembro recuou ligeiramente, enquanto as expectativas de inflação para um ano subiram para 4,6%, destacando o delicado equilíbrio entre a demanda resiliente do consumidor e as expectativas de inflação persistentes. Além disso, os destaques dos resultados corporativos incluíram desempenhos sólidos em bens de consumo não duráveis e no varejo de lojas de desconto (dollar stores), refletindo o comportamento do consumidor atento ao orçamento em meio aos altos custos de vida.
Fluxos e Sentimento: O sentimento do mercado mostrou notável dispersão durante a semana, navegando em um cabo de guerra entre a forte execução de lucros das gigantes de tecnologia (mega-caps) e as crescentes restrições no custo de capital. O CBOE Volatility Index recuou para fechar em torno de 14,81, à medida que a trégua de sexta-feira nos preços de energia e nos rendimentos dos títulos do Tesouro motivou coberturas de posições vendidas (short-covering) e compras na baixa (dip-buying). No entanto, a volatilidade implícita de ações individuais e as métricas de dispersão entre papéis de tecnologia permaneceram elevadas, refletindo o aumento na precificação de opções para empresas ligadas à IA e a divergência entre os componentes do índice. Os fluxos de fundos de ações continuaram concentrados em fundos de crescimento de grande capitalização e de semicondutores, enquanto as saídas persistiram em fundos imobiliários e de serviços públicos, sensíveis aos juros. Os investidores mantiveram uma postura seletiva, equilibrando a alta taxa livre de risco oferecida pelo rendimento de 5% dos Treasuries com o robusto momento secular de lucros na inteligência artificial.
Avaliação Geral: A fase atual do ciclo de mercado demonstra uma divergência estrutural, em que investimentos corporativos robustos em inteligência artificial e o crescimento dos lucros das empresas estão amortecendo o impacto nas ações contra uma curva de rendimentos em movimento de bear-steepening e uma política monetária restritiva. A lógica do mercado está centrada na diferenciação fundamental: líderes de tecnologia geradoras de caixa com margens de lucro em expansão continuam a atrair capital, enquanto setores alavancados, sensíveis aos juros e intensivos em capital enfrentam uma compressão contínua de valuation decorrente dos elevados rendimentos dos Treasuries. O comportamento amplo do mercado reflete a resiliência do final do ciclo, sustentada pelo investimento do setor privado, embora a expansão dos múltiplos gerais das ações permaneça limitada pelas condições financeiras rígidas.
Principais direcionadores do mercado e perspectivas de investimento para a próxima semana
Próximos Eventos: Olhando para a semana de 28 de setembro de 2026, os mercados financeiros enfrentam uma agenda crucial de divulgações de dados macroeconômicos e eventos corporativos que marcam o encerramento do terceiro trimestre. Os principais indicadores econômicos incluem o relatório de Renda e Gastos Pessoais de agosto, com o índice de preços PCE, a terceira estimativa do PIB real do segundo trimestre, o relatório de vagas de emprego JOLTS de agosto, o relatório de emprego ADP, o PMI de Chicago e o relatório do Payroll não agrícola e da taxa de desemprego de setembro. Outros catalisadores com potencial para movimentar o mercado incluem o OpenAI Developer Day na terça-feira, 29 de setembro de 2026, a divulgação completa dos detalhes do acordo de redução tarifária entre EUA e China em 28 de setembro e os próximos relatórios trimestrais de lucros corporativos.
Projeção da Lógica de Mercado: As condições macroeconômicas na próxima semana devem ser guiadas por como os próximos dados sobre o mercado de trabalho e a inflação do PCE se alinharão à trajetória hawkish de política monetária do Federal Reserve. Se as métricas de inflação do PCE confirmarem a estabilização das pressões sobre os preços acompanhada por um crescimento moderado do Payroll, os rendimentos dos títulos do Tesouro dos EUA podem se consolidar, oferecendo um pano de fundo favorável para uma participação mais ampla no mercado acionário. Por outro lado, surpresas de alta no núcleo da inflação podem reacender o receio de novas elevações de juros pelo Fed, impulsionando os rendimentos das Treasuries de volta às máximas de vários anos e disparando a compressão de múltiplos em ações de crescimento. No nível fundamentalista microeconômico, prevê-se que anúncios de despesas de capital e atualizações para desenvolvedores voltadas à infraestrutura de IA continuem sendo os principais fatores de revisão de lucros e dispersão setorial.
Recomendações de Estratégia e Alocação: A estratégia de portfólio deve manter uma abordagem disciplinada, priorizando empresas de crescimento de alta qualidade e balanços com margens elevadas capazes de suportar um custo de capital alto. Recomenda-se aos investidores manter uma alocação sobreponderada nos setores de tecnologia, serviços de comunicação e saúde, nos quais o forte crescimento orgânico das receitas e a expansão das margens operacionais oferecem proteção fundamentalista. Recomenda-se um posicionamento neutro para o setor financeiro e empresas cíclicas industriais, enquanto uma postura subponderada permanece prudente para small caps com alta alavancagem, serviços públicos (utilities) e setor imobiliário. As ideias representativas em renda variável concentram-se em viabilizadores dominantes do setor de semicondutores, empresas de software em nuvem de grande escala (hyperscalers) e plataformas de tecnologia de consumo geradoras de fluxo de caixa que se beneficiam da monetização de IA.
Alertas de Risco: Os investidores devem monitorar de perto vários riscos de mercado relevantes no curto prazo. Uma potencial alta nos preços do petróleo bruto e de combustíveis refinados decorrente de contínuas perturbações geopolíticas no Oriente Médio representa uma ameaça para a inflação cheia e para a confiança do consumidor. Uma reaceleração acentuada nos rendimentos dos títulos de longo prazo do Tesouro dos EUA acima de 5,2% constitui um risco significativo para os valuations das ações, podendo desencadear liquidações mais amplas de ativos de risco. Além disso, potenciais atritos em torno da implementação dos acordos comerciais entre EUA e China e uma fraqueza inesperada nos próximos indicadores do mercado de trabalho podem introduzir volatilidade de baixa nos mercados acionários globais.
Panorama Semanal dos Mercados
Desempenho dos Índices em 5 Dias
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados






Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.