


Prévia do PPI de outubro dos EUA: expectativas de alta de juros do Fed aumentam, PPI pode ser variável-chave; como as ações dos EUA, o dólar e o ouro vão se movimentar?



Podcast IA


No horário da Costa Leste dos EUA em 13 de novembro, os Estados Unidos divulgarão o PPI de outubro. Embora a alta mensal deva desacelerar devido ao arrefecimento da energia, a variação anual do índice cheio deve subir para 6,6%. O foco do mercado está no núcleo do PPI e nos serviços para avaliar a disseminação da inflação e a decisão de juros do Federal Reserve em dezembro, o que impactará diretamente as ações, o dólar e o ouro.

TradingKey - Na sexta-feira (13 de novembro), no horário da Costa Leste dos EUA, os Estados Unidos divulgarão o Índice de Preços ao Produtor (PPI) de outubro. Após o CPI de outubro superar mais uma vez as expectativas, o mercado estará atento ao PPI para avaliar melhor se as pressões sobre os preços ao produtor nos EUA estão se disseminando, bem como a probabilidade de o Federal Reserve elevar as taxas de juros em 25 pontos-base ou 50 pontos-base em dezembro.
PPI mensal de outubro pode desacelerar significativamente, mas pressões inflacionárias ainda não foram aliviadas
De acordo com uma pesquisa da Dow Jones, a expectativa é de que o PPI cheio suba 0,4% na comparação mensal em outubro, desacelerando significativamente em relação à alta de 1,3% em setembro. O núcleo do PPI, que exclui alimentos e energia, deve avançar 0,3% na comparação mensal, abaixo dos 0,7% registrados em setembro. No entanto, impulsionada por efeitos de base, a variação anual do PPI cheio deve subir ainda mais, de 6,3% para 6,6%, atingindo um dos patamares mais elevados desde o final de 2022, enquanto o núcleo do PPI deve ficar em torno de 5,0% na comparação anual.
Analisando os dados do PPI de setembro, a forte alta foi amplamente impulsionada pelos preços de energia. O PPI de demanda final subiu 1,3% na comparação mensal em setembro, o maior ganho mensal desde março de 2022, acumulando alta de 6,3% na comparação anual. No detalhamento do indicador, os preços de bens de demanda final subiram 2,6%, com os preços de energia disparando 10,8%, enquanto os preços da gasolina e do óleo diesel avançaram 20,3% e 21,0%, respectivamente. No entanto, os preços dos serviços também subiram 0,8%, e o PPI excluindo alimentos, energia e serviços comerciais avançou 0,5%, indicando que a inflação no lado da produção não decorreu inteiramente da energia.
Ao entrar em outubro, as pressões sobre os preços de energia arrefeceram em comparação com setembro. Com base na janela principal de coleta de preços do PPI, as cotações do petróleo WTI caíram cerca de 10,9% em relação ao período correspondente de setembro, enquanto o petróleo Brent recuou aproximadamente 3,8%, representando um dos principais motivos pelos quais o mercado espera que o PPI cheio desacelere fortemente de 1,3% para 0,4% na comparação mensal.
No entanto, isso não significa que as pressões inflacionárias nos EUA tenham melhorado de forma perceptível. O CPI de outubro, divulgado recentemente, subiu 0,4% na comparação mensal, superando a expectativa de 0,3% do mercado; o núcleo do CPI avançou 0,3%, também superando a projeção de 0,2%, com os preços de habitação, alimentos, transportes e determinados bens continuando a subir. Após a divulgação dos dados, os rendimentos dos Treasuries e o dólar americano subiram com força, reforçando ainda mais as expectativas do mercado de uma alta de juros pelo Federal Reserve em dezembro.
Para os investidores, o verdadeiro foco desta divulgação do PPI está nos preços do núcleo e nas categorias de serviços. Se o PPI cheio recuar em razão do arrefecimento da energia, mas o núcleo do PPI ainda atingir 0,3% ou mais, enquanto categorias como saúde, serviços financeiros e margens comerciais continuarem fortes, o mercado poderá interpretar que a inflação está se espalhando da energia para áreas mais amplas. Além disso, certos subcomponentes do PPI entram diretamente no cálculo do índice de preços PCE, o indicador de inflação preferido do Fed, o que significa que esses detalhes podem ser ainda mais importantes do que o próprio dado cheio.
De acordo com a ferramenta CME FedWatch, o mercado já precificou praticamente em sua totalidade uma alta de juros pelo Fed em dezembro. Em 12 de novembro, os contratos futuros de taxa de juros indicavam uma probabilidade de aproximadamente 90,8% de uma alta de 25 pontos-base em dezembro e de cerca de 9,2% de uma elevação de 50 pontos-base. O diretor do Fed Waller afirmou anteriormente apoiar uma alta de pelo menos 25 pontos-base em dezembro e sugeriu que um aumento maior deveria ser considerado caso a inflação continue mostrando força.
Portanto, se o PPI de outubro vier visivelmente acima de 0,4% e o núcleo do PPI atingir 0,4% ou mais, o mercado poderá elevar ainda mais a probabilidade de uma alta de 50 pontos-base. Por outro lado, se tanto o PPI cheio quanto o núcleo vierem abaixo das expectativas, isso poderá amenizar a recente e rápida intensificação da precificação hawkish. No entanto, com o CPI já tendo superado as expectativas, um relatório do PPI mais brando ainda pode não ser suficiente para alterar completamente o cenário-base de uma alta de juros em dezembro.
Como os dados do PPI de outubro impactarão as ações dos EUA, o dólar e o ouro?
Quanto ao mercado de ações dos EUA, se o PPI de outubro — especialmente o núcleo do PPI — vier significativamente acima do esperado, o mercado poderá elevar ainda mais a probabilidade de uma alta agressiva dos juros pelo Fed em dezembro. Os rendimentos dos Treasuries enfrentam riscos contínuos de alta, o que pesaria sobre setores de valuation elevado, como o índice Nasdaq, IA e semicondutores. Recentemente, o rendimento dos Treasuries de 10 anos voltou a se aproximar de 5%, com a alta das taxas de juros impondo uma clara restrição aos valuations do setor de tecnologia. Se o PPI mensal recuar para 0,3% ou até menos, acompanhado pelo arrefecimento dos preços do núcleo, isso ajudará a aliviar os temores de uma alta de 50 pontos-base nas taxas, enquanto um recuo nos rendimentos dos Treasuries poderá abrir espaço para a recuperação das ações de crescimento.
Em relação ao dólar americano, a moeda é sustentada atualmente por uma inflação forte e por expectativas hawkish em relação ao Fed. Em 12 de novembro, o índice do dólar americano tocou 103,02, atingindo seu nível mais alto desde abril de 2025. Se o PPI superar as expectativas novamente, sobretudo se os preços do núcleo e de serviços continuarem resilientes, o mercado poderá ampliar as apostas em um aperto monetário mais agressivo por parte do Fed, e a vantagem das taxas de juros dos EUA continuará a sustentar a moeda. Caso o PPI venha significativamente abaixo do esperado, isso poderá enfraquecer as operações que apostam em uma alta de 50 pontos-base nos juros, abrindo espaço para uma correção temporária do dólar.
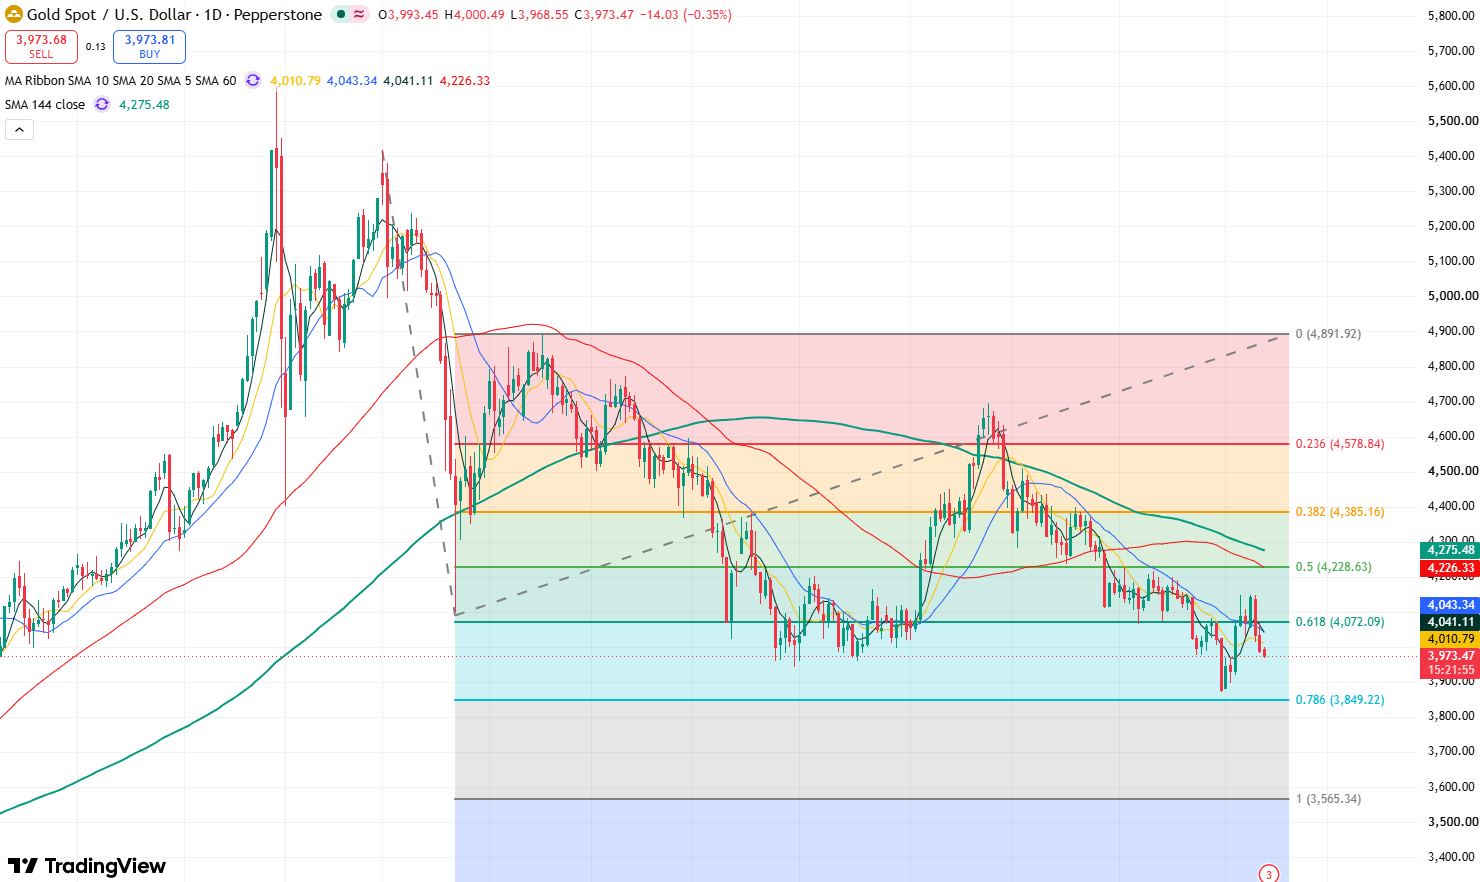
Gráfico diário do preço do ouro, Fonte: TradingView
Quanto ao ouro (XAUUSD), o metal recuou para US$ 3.875 em 12 de novembro, atingindo o menor nível em mais de uma semana, com o dólar forte e as expectativas de alta nos juros atuando como os principais ventos contrários. Se o PPI vier acima do esperado, um fortalecimento adicional dos rendimentos reais dos Treasuries e do dólar poderá manter o ouro sob pressão, potencialmente continuando a testar o suporte próximo a US$ 3.880. Caso a inflação ao produtor arrefeça significativamente e o mercado reduza as expectativas de uma alta agressiva dos juros, isso poderá pressionar o dólar e os rendimentos para baixo, criando condições para uma recuperação do ouro, com potencial para voltar a superar os US$ 4.000 e testar a resistência em torno de US$ 4.150.
Este conteúdo foi traduzido por IA e revisado por humanos. Ele é fornecido apenas para fins informativos e de referência, não constituindo aconselhamento financeiro ou recomendação de investimento.
Artigos recomendados










Comentários (0)
Clique no botão $, digite o código do ativo e selecione para vincular uma ação, ETF ou outro ticker.